Cuentas para empresas
Qué es la conversión dinámica de divisas o DCC y cuándo le conviene a tu empresa
Índice
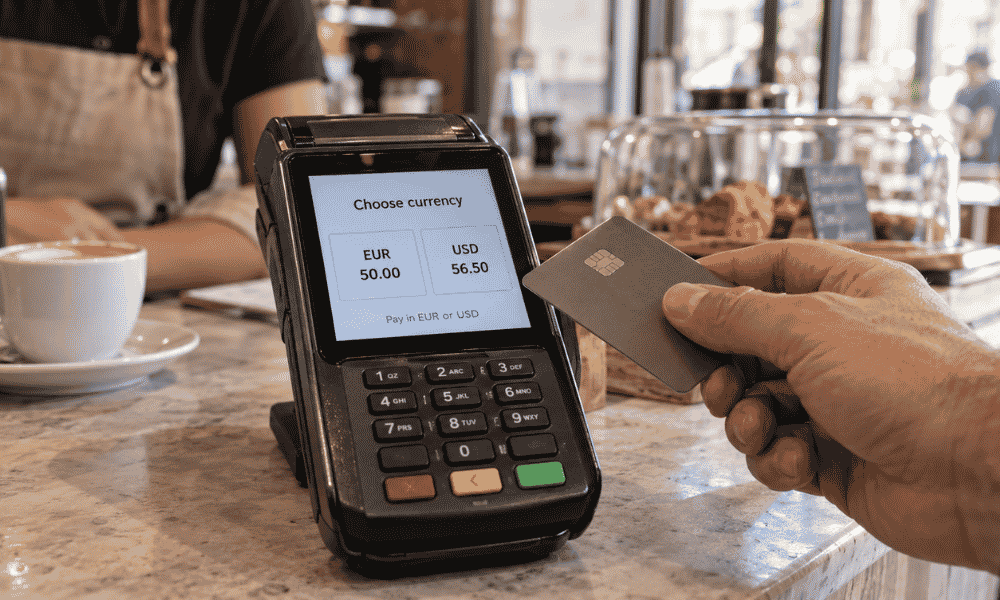
El DCC (Dynamic Currency Conversion o conversión dinámica de divisas) es un servicio del TPV o del cajero. Cuando pagas con tarjeta en otra moneda, te ofrece pagar en la divisa de tu tarjeta en vez de en la moneda local. Así ves el importe final en el momento, pero el tipo de cambio lo pone el comercio o su proveedor e incluye un margen. Por norma general, si pagas, elige la moneda local.
Un mismo servicio afecta a una empresa por dos lados. Si tus empleados viajan y pagan con la tarjeta de empresa, el DCC puede encarecer cada gasto. Si tienes un negocio con clientes extranjeros, puedes ofrecerlo en tu TPV y cobrar siempre en euros.
- El DCC (conversión dinámica de divisas) convierte el pago a la moneda de la tarjeta en el punto de venta, con un tipo de cambio que fija el comercio o su proveedor de pagos, no tu banco.
- Su margen suele estar por encima del de tu banco: la asociación europea de consumidores BEUC recoge recargos de entre el 2 % y el 12 %.
- Al pagar fuera, elige la moneda local; como comercio, ofrécelo de forma transparente y deja siempre que el cliente decida.
Datáfonos con conversión dinámica de divisas: comparativa para cobrar a turistas
Si cobras a clientes con tarjetas de fuera de la zona euro, elige un TPV que ofrezca DCC y revisa también cuánto te cobra por esas tarjetas. Estas son las opciones con DCC confirmado en su documentación oficial, a 26 de octubre de 2026:
| Opción | DCC: qué recibe el comercio | Coste del TPV | Ideal para | Qué revisar | |||||
|---|---|---|---|---|---|---|---|---|---|
| myPOS | DCC gratuito para todos sus comercios. | Sin cuota. 1,45 % + 0,05 € con tarjetas del EEE y 2,85 % + 0,05 € con el resto de tarjetas y las comerciales (hasta 10.000 €/mes) | Autónomos y pequeños comercios sin vinculación bancaria | Las tarjetas de fuera del EEE pagan casi el doble de comisión | |||||
| Global Payments | Servicio Multidivisa gratuito, con una bonificación por cada operación en la moneda del titular; cobras siempre en euros | Según configurador (datáfono, smartphone o TPV Android) | Comercios y hostelería que quieren DCC sin cambiar de banco | No publica el importe de la bonificación ni la lista de divisas | |||||
| CaixaBank | Multidivisa (DCC) en tienda y ecommerce, con una bonificación en cada transacción | Tarifa MyCommerce por tramos, negociada | Hoteles y negocios turísticos que ya trabajan con CaixaBank | Pide por escrito el importe de la bonificación | |||||
| BBVA | DCC en el TPV con Visa y Mastercard; liquidación en euros | Tarifa negociada con la entidad | Comercios que ya son clientes de BBVA | No publica bonificación ni la lista de divisas | |||||
| Santander (Getnet) | Servicio multidivisa gratuito; posibles bonificaciones según la facturación internacional | Tarifa negociada; requiere TPV Getnet | Negocios con mucho volumen de tarjetas extranjeras | Necesita aprobación previa de Getnet | |||||
| Unicaja | TPV multidivisa gratuito y sin cambiar de terminal. | Tarifa negociada | Clientes de banca regional | Solo Visa y Mastercard; Unicaja admite 15 divisas | |||||
| Adyen | DCC en docenas de divisas en presencial; el comercio captura el margen de conversión | Bajo presupuesto | Cadenas, hoteles y comercio de lujo con venta en tienda y online | Pensado para volumen; sin tarifa pública de DCC |
Qué es la conversión dinámica de divisas y cómo funciona en el TPV
El DCC convierte el importe de una compra a la moneda de la tarjeta en el mismo momento del pago, en vez de dejar esa conversión al banco emisor. El terminal detecta que la tarjeta es extranjera y muestra dos importes: en la moneda local y en la del titular, con el tipo de cambio aplicado.
Ejemplo real de una ficha de Worldline: un cliente estadounidense paga 100 € en un comercio europeo. Si acepta el DCC, ve en pantalla 108,40 USD, con un tipo de 1,0842155 que ya incluye un margen del 3,5 %. Si lo rechaza, paga 100 € y su banco hace el cambio después con su propia tarifa.
Hay que separar dos conceptos que se confunden a menudo:
- Conversión del emisor (pagas en moneda local): cambia tu banco, con el tipo de Visa o Mastercard más la comisión que figure en tu contrato.
- DCC (pagas en tu moneda): cambia el proveedor de pagos del comercio, con su propio tipo y margen. Sabes el importe al momento, pero sueles pagar más.
Por qué la conversión dinámica de divisas suele salir más caro
El DCC suele ser más caro porque el margen lo fija quien cobra, y tú solo puedes aceptarlo o rechazarlo en ese momento. El documento de posición de BEUC recoge varios estudios:
- Stiftung Warentest (Alemania) midió sobrecostes del 2,6 % al 12 % en cajeros y pagos, y del 2 % al 5 % en tiendas.
- Un estudio bancario noruego encontró que el DCC salía de media un 7,6 % más caro, con un máximo del 12,4 %. Solo en 4 de 1.500 operaciones resultó más barato.
En la zona euro el DCC no aparece porque no hay cambio de moneda. Lo encontrarás al pagar en libras, francos suizos, dólares, coronas o zlotys, y también en cajeros de esos países.
Atención: si en un cajero o datáfono te ofrecen el «tipo garantizado» o «sin comisiones» en euros, revisa el margen que aparece en pantalla. Que no haya comisión aparte no significa que la conversión sea barata.
Qué dice la normativa europea sobre el DCC
El Reglamento (UE) 2019/518 añadió el artículo 3 bis al Reglamento 924/2009. Obliga a expresar el coste de la conversión como margen porcentual sobre el último tipo de referencia del BCE, y a informar de ello antes de iniciar el pago. Estas obligaciones se aplican desde el 19 de abril de 2020.
Antes de pagar, quien ofrece la conversión debe indicar el importe en la moneda del comercio y en la de tu cuenta. También debe recordarte que puedes pagar en la moneda local y dejar la conversión a tu banco. Desde el 19 de abril de 2021, tu banco debe además enviarte un aviso electrónico con el margen cuando pagues en otra moneda de la UE.
Hay dos matices importantes para empresas:
- Monedas cubiertas. El reglamento se aplica a las monedas de la Unión (euro, zloty, corona checa, florín, etc.). Para pagos en dólares o libras, las reglas de Visa y Mastercard exigen mostrar los dos importes, el tipo y el margen, y respetar la elección del titular.
- Avisos electrónicos. Si el titular no es un consumidor, el banco y la empresa pueden pactar que no se envíen. Revisa el contrato de tus tarjetas de empresa si quieres recibir esos avisos.
El DCC en las tarjetas de tu empresa: cuánto cuesta aceptarlo
Si un empleado acepta el DCC en un viaje, la empresa paga el margen del comercio en vez del tipo de su banco. Ese sobrecoste se repite en cada hotel, taxi o comida. Con pocos viajes al mes, la diferencia ya merece revisarse en la conciliación de gastos.
Ejemplo hipotético: factura de hotel de 200 GBP en Londres, con un tipo de referencia supuesto de 1 GBP = 1,15 €.
| Opción | Coste del cambio | Importe cargado | Sobrecoste frente a la mejor opción | ||||
|---|---|---|---|---|---|---|---|
| Pagar en GBP con tarjeta sin comisión de divisa | 0 % sobre el tipo de referencia | 230,00 € | — | ||||
| Hacer pagos en GBP con tarjeta que cobra un 2 % | 2 % | 234,60 € | +4,60 € | ||||
| Aceptar DCC con un margen del 5 % | 5 % | 241,50 € | +11,50 € | ||||
| Aceptar DCC con un margen del 8 % | 8 % | 248,40 € | +18,40 € |
| Opción | Coste del cambio | Importe cargado | Sobrecoste frente a la mejor opción |
|---|---|---|---|
| Pagar en GBP con tarjeta sin comisión de divisa | 0 % sobre el tipo de referencia | 230,00 € | — |
| Hacer pagos en GBP con tarjeta que cobra un 2 % | 2 % | 234,60 € | +4,60 € |
| Aceptar DCC con un margen del 5 % | 5 % | 241,50 € | +11,50 € |
| Aceptar DCC con un margen del 8 % | 8 % | 248,40 € | +18,40 € |
Las cifras son ilustrativas: el tipo real cambia a diario y el margen de cada comercio aparece en la pantalla del terminal.
Para reducir este coste, deja la regla por escrito en la política de gastos de viaje: «paga siempre en la moneda local». Además, compara qué tarjetas corporativas cobran menos por pagos en divisa.
Si la empresa gasta a menudo en la misma moneda, una de las cuentas multidivisa para empresas te permite tener saldo en esa moneda y pagar sin convertir. Revolut Business, por ejemplo, aplica el tipo interbancario solo dentro del límite de cada plan y en horario de mercado.
La conversión dinámica de divisas como comercio: qué ganas al ofrecerla en tu TPV
Si tienes un negocio en una zona turística, el DCC permite que el cliente extranjero pague en su moneda mientras tú cobras siempre en euros. BBVA, Santander y el documento de TPV multidivisa publicado por Cajamar coinciden en que la liquidación al comercio es en euros, como cualquier venta.
El cliente sí paga el margen de conversión, y parte de ese margen puede volver al comercio como bonificación. Ninguna de las entidades consultadas publica el porcentaje, así que pídelo por escrito antes de activarlo. Compara también esas condiciones con las comisiones de TPV que ya pagas por tarjetas internacionales.
Tiene sentido activarlo si una parte relevante de tus ventas viene de turistas de fuera de la zona euro: hoteles, restauración en zonas turísticas o comercio en aeropuertos. Si tus clientes son casi todos españoles o europeos de la zona euro, el DCC apenas se activará. En ese caso, merece más la pena revisar los bancos con TPV gratis.
Reglas que debes cumplir si ofreces conversión dinámica de divisas
- Mostrar los dos importes (moneda local y moneda de la tarjeta), el tipo de cambio y el margen antes de autorizar el pago.
- No elegir por el cliente ni guiarle con trucos de diseño. Visa prohíbe expresamente usar el tamaño o el color de la letra para dirigir la elección.
- Respetar su decisión. Las normas de Mastercard que recoge BEUC obligan al comercio a mantener la moneda que elija el titular.
- Formar al personal para que explique la opción sin presionar. Worldline indica que esa formación aumenta la aceptación.
Un DCC mal aplicado acaba en reclamaciones y contracargos, que cuestan más que la bonificación. Si dudas de qué terminal soporta el servicio, consulta los tipos de TPV antes de hablar con tu banco.
DCC en compras online y en el TPV virtual
En la venta online también existe la conversión dinámica: la pasarela muestra el precio en la moneda del comprador y aplica su propio margen. Si vendes fuera de la zona euro, el TPV virtual puede aceptar distintas divisas. Revisa si la conversión la hace la pasarela (DCC) o si cobras en euros y convierte el banco del comprador.
Para el margen de un ecommerce, el DCC no elimina el riesgo de divisa. Solo lo traslada al cliente en el momento del pago. Si cobras o pagas en otra moneda con plazos, el tipo de cambio puede moverse entre la factura y el cobro.