TPVs y Datáfonos para negocios
Comisiones TPV: cuánto cobran y comparativa de bancos en España (2026)
Índice
Los TPV (Terminal Punto de Venta) permiten a los negocios aceptar pagos con tarjeta, pero su uso implica una serie de costes que conviene conocer antes de contratar uno. Las comisiones TPV son los cargos que aplican los bancos o proveedores de pago cada vez que un cliente paga con tarjeta, ya sea mediante un datáfono físico o un sistema de cobro móvil.
Estas comisiones pueden variar bastante según el banco, el volumen de ventas del negocio o el tipo de tarjeta utilizada. En la mayoría de los casos, los comercios pagan entre un 0,3 % y un 1,5 % por cada pago con tarjeta, aunque también pueden existir cuotas mensuales o tarifas planas según el tipo de TPV contratado.
- Las comisiones TPV suelen incluir un porcentaje por cada pago realizado con tarjeta. Por ello, es importante valorar según tu negocio ya que no es el mismo TPV para una peluquería que para un restaurante.
- Algunos bancos también aplican cuotas mensuales o alquiler del datáfono.
- Dependiendo del volumen de ventas, puede resultar más rentable una tarifa plana o una comisión por operación.
- La comisión no depende solo del banco: la normativa europea limita la tasa de intercambio al 0,2 % en débito y 0,3 % en crédito para tarjetas de consumidores del EEE, y ese suelo explica por qué las tarjetas corporativas y las de fuera del EEE siempre salen más caras.
Los TPVs con las comisiones más competitivas del mercado
Las comisiones TPV pueden variar según el banco, el proveedor de pagos, el volumen de ventas, el tipo de tarjeta y el modelo de cobro contratado. Algunas soluciones aplican una comisión por operación, mientras que otras ofrecen cuotas mensuales, tarifas planas o condiciones adaptadas a empresas con mayor volumen de pagos.
| Banco o proveedor | Comisión por operación | Cuota mensual TPV | Tarifa plana disponible | ||||
| 🥇 Paymatico | Condiciones adaptadas al volumen, canales de cobro y operativa del negocio | Según solución contratada | Sí, mediante propuesta adaptada para empresas con varios canales, sedes o flujos de pago | ||||
| 🥈 Dojo | Tarifa por operación según el plan contratado; en links de pago se aplica tarifa de pago no presencial | Links de pago sin cuota mensual | Sí, según plan acordado y tipo de solución contratada | ||||
| 🥉Global Payments | Pago por link, 0,30 € + tasa de descuento Incluida en la tarifa plana | Smartphone TPV desde 9 € + IVA/mes y TPV Android desde 12 € + IVA/mes; pago por link sin cuota fija | Sí, cuota por tramos hasta 25.000 €/mes de facturación; por encima, 120 € más el 1,15 % sobre el exceso | ||||
| Bankinter (Plan Empresas) | Desde 0,45 % (Tarjetas particulares nacionales / SEPA) | 0 €/mes (Para el primer TPV físico o virtual solicitado) | Sí | ||||
| CaixaBank | Según tarifa MyCommerce+ (por tramos de facturación) | 0 € los 12 primeros meses; después, desde 12 € + IVA al mes | Sí | ||||
| SumUp | 1,49 % presencial en pago por uso; 0,75 % con Pagos Plus para tarjetas particulares nacionales; 1,95 % online | 0 €/mes en pago por uso; Pagos Plus por 19 €/mes | Sí, con Pagos Plus para reducir comisión presencial | ||||
| myPOS | 1,45 % + 0,05 € presencial y 1,30 % + 0,20 € online para tarjetas particulares nacionales y del EEE | 0 € de instalación y sin cuota mensual en pagos online | No como tarifa plana clásica; funciona principalmente con pago por uso | ||||
| PAYCOMET | Desde 0,50 % + 0,09 € para tarjetas españolas y 0,60 % + 0,09 € para tarjetas del EEE al superar 2.000 € mensuales | 19 €/mes hasta 2.000 € procesados al mes | Sí, tarifa PAYCOMET con 3 meses gratis para nuevos contratos | ||||
| Square | 1,25 % + 0,05 € presencial y 1,40 % + 0,25 € online con tarjetas de la UE y del EEE | Sin cuota mensual en el plan básico | Sí, con planes de pago para funcionalidades avanzadas | ||||
| BBVA | Tarifa variable desde 0,40 % | Desde 15 €/mes aprox. | Sí | ||||
| Santander Getnet | Básica desde 0,40 % + 0,18 €; Premium desde 0,30 % | Tarifa Plana desde 6 €/mes; límites y tarifas diferentes según facturación y tarjeta | Sí | ||||
| Banco Sabadell | 0,20 % para tarjetas particulares nacionales y 0,40 % para particulares europeas, con mínimo de 0,07 € | Desde 10 €/mes aprox. | Sí |
| Banco o proveedor | Comisión por operación | Cuota mensual TPV | Tarifa plana disponible |
|---|---|---|---|
| 🥇 Paymatico | Condiciones adaptadas al volumen, canales de cobro y operativa del negocio | Según solución contratada | Sí, mediante propuesta adaptada para empresas con varios canales, sedes o flujos de pago |
| 🥈 Dojo | Tarifa por operación según el plan contratado; en links de pago se aplica tarifa de pago no presencial | Links de pago sin cuota mensual | Sí, según plan acordado y tipo de solución contratada |
| 🥉Global Payments | Pago por link, 0,30 € + tasa de descuento Incluida en la tarifa plana | Smartphone TPV desde 9 € + IVA/mes y TPV Android desde 12 € + IVA/mes; pago por link sin cuota fija | Sí, cuota por tramos hasta 25.000 €/mes de facturación; por encima, 120 € más el 1,15 % sobre el exceso |
| Bankinter (Plan Empresas) | Desde 0,45 % (Tarjetas particulares nacionales / SEPA) | 0 €/mes (Para el primer TPV físico o virtual solicitado) | Sí |
| CaixaBank | Según tarifa MyCommerce+ (por tramos de facturación) | 0 € los 12 primeros meses; después, desde 12 € + IVA al mes | Sí |
| SumUp | 1,49 % presencial en pago por uso; 0,75 % con Pagos Plus para tarjetas particulares nacionales; 1,95 % online | 0 €/mes en pago por uso; Pagos Plus por 19 €/mes | Sí, con Pagos Plus para reducir comisión presencial |
| myPOS | 1,45 % + 0,05 € presencial y 1,30 % + 0,20 € online para tarjetas particulares nacionales y del EEE | 0 € de instalación y sin cuota mensual en pagos online | No como tarifa plana clásica; funciona principalmente con pago por uso |
| PAYCOMET | Desde 0,50 % + 0,09 € para tarjetas españolas y 0,60 % + 0,09 € para tarjetas del EEE al superar 2.000 € mensuales | 19 €/mes hasta 2.000 € procesados al mes | Sí, tarifa PAYCOMET con 3 meses gratis para nuevos contratos |
| Square | 1,25 % + 0,05 € presencial y 1,40 % + 0,25 € online con tarjetas de la UE y del EEE | Sin cuota mensual en el plan básico | Sí, con planes de pago para funcionalidades avanzadas |
| BBVA | Tarifa variable desde 0,40 % | Desde 15 €/mes aprox. | Sí |
| Santander Getnet | Básica desde 0,40 % + 0,18 €; Premium desde 0,30 % | Tarifa Plana desde 6 €/mes; límites y tarifas diferentes según facturación y tarjeta | Sí |
| Banco Sabadell | 0,20 % para tarjetas particulares nacionales y 0,40 % para particulares europeas, con mínimo de 0,07 € | Desde 10 €/mes aprox. | Sí |
Tarifas orientativas recopiladas de la información pública de cada proveedor. Las condiciones de los TPV cambian con frecuencia y muchas se negocian caso por caso: confirma siempre la tarifa aplicable a tu negocio antes de contratar.
Al leer la tabla conviene tener presente una cosa: los porcentajes que parten del 0,20 % o del 0,40 % corresponden a tarjetas de particulares nacionales o del EEE, que es el tramo más barato y el que la normativa europea tiene limitado. Las tarjetas de empresa, las premium y las emitidas fuera del EEE se salen de ese límite y su tarifa es siempre más alta. Si tu comercio recibe muchos turistas o cobras a otras empresas, el porcentaje del titular no es el que vas a pagar de media.
Comisiones TPV Global Payments
En los cobros presenciales, Global Payments aplica una tarifa plana: una cuota mensual por tramos de facturación con tarjeta que incluye las operaciones, salvo las de American Express, UnionPay, MasterCard Wholesale Travel, Visa B2B y Alipay, que mantienen sus condiciones particulares. En la práctica, el comercio conoce la cuota que corresponde a cada nivel de ventas: desde 9 € + IVA al mes con Smartphone TPV y desde 12 € + IVA con TPV Android. Para los cobros a distancia, el pago por link no tiene cuota fija: se paga solo al cobrar, con 0,30 € más la tasa de descuento por operación.
Comisiones TPV Bankinter
El TPV de Bankinter suele ofrecer una de las comisiones por operación más competitivas del mercado, que puede partir aproximadamente desde 0,45 %, dependiendo del volumen de pagos con tarjeta. Como ocurre con otras entidades, el coste final dependerá del tipo de terminal, la actividad del negocio y las condiciones negociadas con el banco.

- Hasta 3 % TAE primer año y 1,50 % TAE segundo año.
- Sin comisión de mantenimiento.
- Los cobros del TPV pasan a ser saldo remunerado en tu cuenta haciendo que cada venta pueda generar rentabilidad.
Las comisiones de este datáfono destacan por su flexibilidad. El coste final por transacción (tasa de descuento) parte aproximadamente desde el 0,45 % para la gran mayoría de pagos realizados con tarjetas particulares nacionales y europeas (SEPA). Además, te permite disfrutar de tu primer TPV (físico o virtual) con una cuota mensual de mantenimiento de 0 €. De esta forma, las tarifas del banco se adaptan al ritmo real de facturación de tu negocio, evitando penalizaciones si un mes bajan las ventas de tu comercio.
Cabe destacar que el TPV de Bankinter se integra como una solución clave dentro de su Plan Empresas. Al formar parte de esta solución global, la entidad permite que los cobros diarios de tu negocio se gestionen de manera centralizada junto al resto de tu operativa financiera, ofreciendo una estructura de costes muy clara y atractiva para pymes y comercios.
Comisiones TPV CaixaBank
CaixaBank ofrece una tarifa plana para su TPV Android (MyCommerce+) que se ajusta por tramos de facturación y parte desde 12 € + IVA al mes. Los negocios que no hayan usado un TPV de CaixaBank en el último año pueden disponer del TPV Android y del TPV Android Mini sin cuota durante los 12 primeros meses. A partir del mes 13, la cuota depende del tramo de facturación.
El coste puede ser diferente en otros terminales físicos, soluciones móviles o TPV para comercio electrónico, por lo que debe compararse la modalidad concreta.
Comisiones TPV BBVA
BBVA permite elegir entre el Bono TPV, cuya cuota se calcula según la facturación anterior, y una tarifa variable desde el 0,40 % según el medio de pago. Los nuevos clientes que cumplan las condiciones pueden acceder actualmente al Bono TPV sin coste durante el primer año.
Comisiones TPV Getnet del Banco Santander
Getnet, la solución de pagos comercializada por Santander, ofrece una Tarifa Básica desde el 0,40 % + 0,18 € por transacción, una Tarifa Plana desde 6 € al mes y una Tarifa Premium desde el 0,30 % para negocios con mayor facturación. Cada modalidad establece límites y precios diferentes según la tarjeta utilizada.
Comisiones TPV CaixaBank
CaixaBank ofrece una tarifa plana para su TPV Android que se ajusta por tramos de facturación y parte desde 12 € + IVA al mes. El coste puede ser diferente en otros terminales físicos, soluciones móviles o TPV para comercio electrónico, por lo que debe compararse la modalidad concreta.
Comisiones TPV Banco Sabadell
El TPV de Banco Sabadell aplica un 0,20 % a las tarjetas particulares nacionales y un 0,40 % a las particulares europeas, con un mínimo de 0,07 € por operación. Las tarjetas de empresa y las emitidas fuera de Europa tienen tarifas superiores. El mantenimiento puede quedar bonificado según la cuenta, la facturación y el número de operaciones.
¿Qué son las comisiones de los TPV?
Las comisiones de los TPV son los costes que cobran los bancos o proveedores de pago por procesar los pagos con tarjeta de un negocio. Cada vez que un cliente paga con tarjeta en un comercio, intervienen varias entidades financieras que gestionan la transacción, y parte de ese proceso genera un coste que se traslada al comercio en forma de comisión.
Estas comisiones TPV suelen aplicarse como un porcentaje sobre el importe de cada venta, aunque también pueden incluir cuotas mensuales, alquiler del datáfono o tarifas planas según el tipo de contrato. El coste final depende de factores como el volumen de facturación con tarjeta, el sector del negocio o el tipo de TPV utilizado.
De qué está hecha la comisión que pagas
Entender esto es lo que te permite saber si una tarifa es buena o simplemente parece buena. Lo que tu proveedor te cobra por operación —la tasa de descuento— no se lo queda entero: se compone de tres piezas.
- Tasa de intercambio: la parte que va al banco que emitió la tarjeta de tu cliente. Es la pieza más grande y está limitada por la normativa europea —el Reglamento (UE) 2015/751— al 0,2 % en tarjetas de débito y 0,3 % en tarjetas de crédito, siempre que sean de consumidores y emitidas dentro del EEE.
- Tasa de la marca: lo que cobran Visa o Mastercard por usar su red. Es pequeña pero existe.
- Margen del adquirente: lo que se queda tu banco o proveedor de pagos. Es la única pieza realmente negociable.
De aquí salen dos conclusiones prácticas. La primera: cuando ves una tarifa «desde 0,40 %», estás viendo un precio en el que el intercambio ya se lleva 0,2 o 0,3 puntos, así que el margen del proveedor es mínimo y por eso ese porcentaje solo se aplica al tramo más barato de tarjetas. La segunda: ese límite legal no cubre las tarjetas de empresa ni las emitidas fuera del EEE, y por eso en esas categorías las comisiones se disparan sin que nadie te esté engañando.
Si negocias con tu banco, pregunta por el modelo «intercambio más margen» en lugar de una tarifa única mezclada: te permite ver cuánto se queda realmente el proveedor y comparar ofertas de verdad.
Tipos de comisiones en los TPV
No todas las comisiones TPV funcionan igual. Dependiendo del banco o proveedor de pagos, el coste de utilizar un datáfono puede dividirse en varios conceptos distintos. Algunos negocios pagan únicamente una comisión por cada operación, mientras que otros también tienen que asumir cuotas mensuales o tarifas planas.
Conocer los tipos de comisiones de los TPV es fundamental para entender cuánto cuesta realmente aceptar pagos con tarjeta. En muchos casos, el precio final no depende solo del porcentaje por transacción, sino también de los costes adicionales asociados al terminal.
Comisión por operación o transacción
La comisión por operación es el coste más habitual en los TPV. Consiste en un porcentaje que el banco cobra cada vez que un cliente paga con tarjeta en el negocio. Este porcentaje suele situarse entre el 0,3 % y el 1,5 % del importe de la venta, aunque puede variar según el banco, el tipo de tarjeta y el volumen de facturación del comercio.
Por ejemplo, si un negocio tiene una comisión del 0,6 % por operación y un cliente paga 100 €, el banco cobrará aproximadamente 0,60 € por esa transacción. En negocios que usen un TPV virtual con muchas ventas con tarjeta, esta comisión puede representar una parte importante de los costes del TPV.
Cuando además de un porcentaje hay una cantidad fija por operación (del tipo «1,25 % + 0,05 €»), el ticket medio de tu negocio pasa a ser determinante. Con un ticket de 50 € esos 5 céntimos son un 0,1 % adicional; con un ticket de 5 € son un 1 % adicional. Por eso a un comercio de tickets pequeños le convienen las tarifas sin cuota fija, aunque el porcentaje sea algo mayor.
Cuota mensual o alquiler del TPV
Además de la comisión por cada pago, muchos bancos aplican una cuota mensual por el uso del datáfono. Esta cuota suele cubrir el alquiler del terminal, el mantenimiento técnico y el servicio de atención al cliente asociado al TPV.
El coste mensual puede variar bastante, pero normalmente se sitúa entre 10 € y 30 € al mes, dependiendo del tipo de TPV y de las condiciones negociadas con el banco. Algunos bancos eliminan esta cuota si el comercio alcanza un volumen mínimo de facturación con tarjeta.
Tarifa plana del TPV
Una tarifa plana de TPV permite pagar una cuota mensual que cubre un determinado volumen de cobros o unas operaciones concretas. No siempre implica pagos ilimitados: el contrato puede establecer límites de facturación, costes por exceso, tarifas especiales para algunas tarjetas o cuotas por terminales adicionales.
Para saber si resulta más rentable, hay que comparar la cuota mensual con el coste que tendría pagar por operación utilizando la facturación real y la distribución de tarjetas del negocio.
Otros costes que pueden cobrar los TPV
Además de las comisiones principales, algunos bancos pueden aplicar costes adicionales asociados al uso del TPV. Aunque no siempre aparecen en todos los contratos, es importante revisarlos antes de contratar el servicio.
| Tipo de comisión | Qué significa | Coste habitual en bancos | Cuándo se aplica | ||||
|---|---|---|---|---|---|---|---|
| Comisión por operación | Porcentaje por cada pago con tarjeta | 0,3 % – 1,5 % | Cada pago con tarjeta | ||||
| Cuota mensual del TPV | Coste fijo del datáfono | 10 € – 30 €/mes | Cada mes | ||||
| Tarifa plana TPV | Cuota fija que cubre un volumen de cobros pactado | 20 € – 60 €/mes | Hasta el límite de facturación del contrato | ||||
| Comisión tarjeta internacional | Recargo por tarjetas emitidas fuera del EEE | 1 % – 2,5 % | Pagos con tarjetas extracomunitarias | ||||
| Comisión tarjeta de empresa | Recargo por tarjetas corporativas o premium, fuera del límite legal de intercambio | 1 % – 2 % | Cobros a otras empresas | ||||
| Comisión por devolución | Coste por anular un pago | 0 € – 1 € | Cuando se devuelve un pago |
| Tipo de comisión | Qué significa | Coste habitual en bancos | Cuándo se aplica |
|---|---|---|---|
| Comisión por operación | Porcentaje por cada pago con tarjeta | 0,3 % – 1,5 % | Cada pago con tarjeta |
| Cuota mensual del TPV | Coste fijo del datáfono | 10 € – 30 €/mes | Cada mes |
| Tarifa plana TPV | Cuota fija que cubre un volumen de cobros pactado | 20 € – 60 €/mes | Hasta el límite de facturación del contrato |
| Comisión tarjeta internacional | Recargo por tarjetas emitidas fuera del EEE | 1 % – 2,5 % | Pagos con tarjetas extracomunitarias |
| Comisión tarjeta de empresa | Recargo por tarjetas corporativas o premium, fuera del límite legal de intercambio | 1 % – 2 % | Cobros a otras empresas |
| Comisión por devolución | Coste por anular un pago | 0 € – 1 € | Cuando se devuelve un pago |
💡 Cuánto puede costarte aceptar pagos con tarjeta
Aunque un porcentaje del 0,5 % o 1 % por operación puede parecer pequeño, cuando se aplica a cientos o miles de pagos al mes puede suponer un coste importante.
Por ejemplo, un comercio que facture 3.000 € mensuales con tarjeta y tenga una comisión del 0,6 % pagará aproximadamente 18 € al mes solo en comisiones por operación, sin contar posibles cuotas del datáfono o tarifas adicionales.
¿Existen TPV sin comisiones?
Sí existen promociones y tarifas de TPV con una cuota de 0 €, pero esto no garantiza que el coste total sea siempre cero. La oferta puede exigir una cuenta vinculada, una facturación mínima, un número determinado de operaciones o limitar la bonificación a los primeros meses.
También hay datáfonos sin cuota mensual que cobran únicamente por operación. Antes de contratar, conviene revisar la comisión según el tipo de tarjeta, los límites de facturación, el precio del terminal, la permanencia y los costes aplicados cuando no se cumplen las condiciones.
Y una cosa que no es opcional aunque te lo planteen: no puedes repercutir la comisión del TPV al cliente. La normativa europea de servicios de pago prohíbe cobrar un recargo por pagar con tarjeta de consumidor emitida en el EEE, así que ni un suplemento ni un importe mínimo de compra que dependa de pagar con tarjeta. El coste del TPV es un coste del negocio.
TPVs con comisiones más competitivas en España
Además de los TPV ofrecidos por los bancos tradicionales, en los últimos años han aparecido nuevas soluciones de pago que destacan por tener comisiones más bajas y condiciones más flexibles para autónomos y pequeños negocios.
Estos proveedores suelen ofrecer datáfonos sin cuota mensual, donde el comercio solo paga una comisión por cada operación realizada. Este modelo resulta especialmente interesante para negocios que quieren evitar costes fijos o que tienen un volumen de ventas variable. La contrapartida es que su porcentaje por operación es más alto que el de un banco, así que a partir de cierto volumen de facturación el banco vuelve a ser más barato.
Datáfono móvil Square
Square se ha convertido en una alternativa muy popular a los TPV bancarios tradicionales. El TPV de Square permite aceptar pagos con tarjeta mediante un datáfono portátil y ofrece un sistema de comisiones transparente por operación. Además, incluye herramientas de gestión de ventas y control de pagos para facilitar el día a día del negocio.
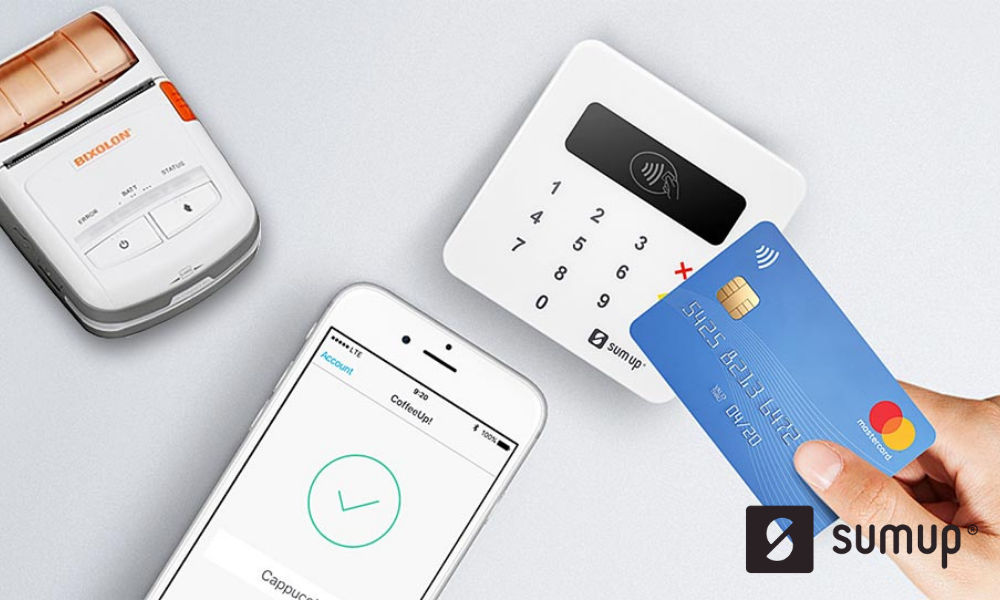
TPV SumUp
SumUp es uno de los TPV más conocidos entre autónomos y pequeños negocios gracias a su modelo de comisiones sencillo. El TPV de SumUp funciona sin cuota mensual ni contratos largos, aplicando únicamente una comisión por cada pago realizado con tarjeta.
Datáfono de myPOS
myPOS es otra de las opciones destacadas para negocios que buscan un TPV flexible y sin costes fijos elevados. El TPV de myPOS permite aceptar pagos con tarjeta de forma rápida y ofrece diferentes modelos de datáfono adaptados a autónomos, comercios y empresas.

Cómo pagar menos comisiones en un TPV
Las comisiones del TPV pueden variar bastante entre bancos y proveedores de pago. Sin embargo, muchos comercios pagan más de lo necesario simplemente por no revisar las condiciones o no negociar con su entidad.
Aplicar algunas estrategias básicas puede ayudarte a reducir significativamente las comisiones del datáfono y mejorar la rentabilidad de tu negocio.
1. Negociar las comisiones con el banco
Muchas entidades bancarias ofrecen comisiones estándar, pero estas condiciones suelen ser negociables si el negocio tiene un volumen de ventas elevado o una facturación estable.
Por ejemplo, algunos bancos pueden reducir el porcentaje por operación si el comercio procesa un número alto de pagos con tarjeta al mes. Por eso, es recomendable revisar las condiciones del TPV periódicamente y negociar mejores tarifas. Lleva a la reunión tu facturación real con tarjeta, el ticket medio y el reparto entre débito, crédito y tarjetas de empresa: es la única forma de que el banco te cotice sobre tu operativa y no sobre su tarifa de catálogo.
2. Elegir el modelo de tarifas adecuado
Existen diferentes modelos de precios en los TPV, y elegir el datáfono correcto puede marcar una gran diferencia en los costes.
Los más habituales son:
- Comisión por operación, donde se paga un porcentaje por cada venta con tarjeta.
- Tarifa plana mensual, que cubre el volumen de cobros pactado en el contrato mediante una cuota fija.
- TPV sin cuota mensual, donde solo se paga por cada transacción.
Negocios con muchas operaciones suelen beneficiarse más de las tarifas planas, mientras que comercios con pocas ventas pueden preferir pagar solo por operación. El cálculo es sencillo: divide la cuota de la tarifa plana entre el porcentaje que pagarías por operación y obtendrás la facturación a partir de la cual te conviene la cuota fija.
3. Comparar las comisiones entre bancos
Uno de los errores más comunes es contratar el TPV directamente con el banco habitual sin comparar otras opciones.
Las comisiones TPV de los bancos pueden variar bastante, incluso entre entidades tradicionales. Comparar ofertas de varios bancos o proveedores de pago permite encontrar condiciones más competitivas.
4. Controlar las tarjetas internacionales
Lo que suele modificar la comisión no es la nacionalidad del cliente, sino el país en el que se emitió la tarjeta y su categoría. Una tarjeta particular del EEE puede tener una tarifa distinta a una tarjeta corporativa, premium o emitida fuera del EEE.
Si tu negocio recibe turistas o clientes internacionales, compara por separado cada categoría y revisa también las condiciones de la conversión dinámica de divisas o DCC.
5. Revisar periódicamente el contrato del TPV
Las condiciones de los TPV pueden cambiar con el tiempo, especialmente cuando el negocio crece y aumenta el volumen de ventas.
Revisar el contrato y las comisiones cada cierto tiempo permite detectar oportunidades para mejorar las condiciones del datáfono o incluso cambiar de proveedor si existe una opción más económica. Presta atención a la permanencia y al plazo de abono: hay proveedores que ingresan el dinero al día siguiente y otros que tardan varios días, y en un negocio con tesorería ajustada eso pesa más que una décima de comisión.
Qué TPV tiene las comisiones más bajas en España
Elegir el TPV con las comisiones más bajas depende en gran medida del volumen de ventas, el tipo de negocio y el modelo de tarifas que ofrezca cada proveedor. Los bancos tradicionales suelen ofrecer condiciones personalizadas según la facturación del comercio, mientras que los proveedores independientes suelen aplicar comisiones fijas por operación sin cuotas mensuales.
Para muchos autónomos y pequeños comercios, los TPV de proveedores como SumUp, Square o myPOS pueden resultar más económicos al no exigir alquiler del datáfono ni contratos permanentes. Sin embargo, en negocios con alto volumen de ventas, algunos bancos pueden ofrecer tarifas planas o comisiones negociadas que terminan siendo más competitivas.
Por eso, antes de contratar un TPV, no solo conviene fijarse en las comisiones, sino también en el soporte y en cómo responde el terminal ante incidencias de cobro. El datáfono da errores muy frecuentes, como el error 180 del TPV por restricción del banco emisor, y es muy importante saber cómo responder a ellos de la manera más fluida posible. Comparar diferentes opciones permite encontrar el TPV con las comisiones más bajas y más adecuado para cada tipo de negocio.