TPVs y Datáfonos para negocios
Cómo contratar un TPV paso a paso: documentación, plazos y contrato
Índice
Los Terminales de Punto de Venta (TPV) son esenciales para cualquier negocio que realice transacciones con tarjetas de crédito o débito. Una vez has decidido qué tipo de TPV necesitas, queda la parte que casi nadie explica: el trámite.
En este artículo te explico cómo solicitar un TPV paso a paso: qué documentación te van a pedir, cuánto tarda según el proveedor, y qué cláusulas del contrato TPV conviene leer antes de firmar para no encontrarte sorpresas en la comisión, en el plazo de liquidación o en la penalización por cancelar.
- Prepara la documentación antes de pedir cita: NIF, alta censal, epígrafe de IAE, titularidad de la cuenta y, si es sociedad, escrituras y poderes.
- Los plazos son muy distintos: un proveedor independiente se activa en horas o días; un TPV bancario implica estudio de riesgo y puede irse a semanas.
- Cinco cláusulas deciden el coste real: tasa de descuento, comisión mínima por operación, plazo de liquidación, permanencia y penalización por cancelación anticipada.
- Exige por escrito el cumplimiento de VeriFactu y si va incluido en la cuota o se factura aparte.
Paso a paso para solicitar un TPV
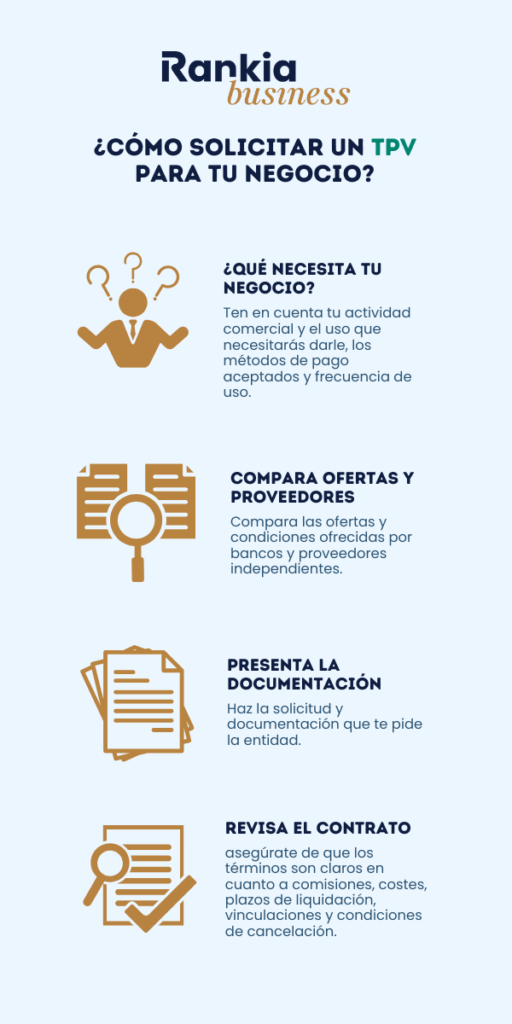
- Evaluar las necesidades del negocio: según tu actividad y frecuencia de uso.
- Compara proveedores: revisa costes, comisiones por transacción y requisitos de vinculación
- Presenta la solicitud: Contacta con el banco o proveedor elegido y presenta la documentación.
- Revisa el contrato TPV: leyendo las condiciones del servicio, comisiones, plazos de liquidación de pagos, condiciones de cancelación.
- Instalación y configuración: Si es un TPV físico, el proveedor lo enviará y podrá requerir configuración adicional. En el caso de un TPV virtual, recibirás credenciales para integrarlo en tu web o sistema.
- Prueba y activación: Antes de operar, haz una transacción de prueba para comprobar que todo funciona correctamente y no hay errores en el datáfono que debas resolver.
Sigue leyendo porque te explico en detalle cada paso del trámite y lo que debes revisar en el contrato antes de firmar un datáfono o TPV.
Cómo contratar un TPV
1- Ten decidido qué TPV vas a pedir
Antes de iniciar cualquier trámite conviene tener resuelta la elección, porque el proveedor te va a preguntar por el modelo concreto y por cómo cobras. Si aún no lo tienes claro, empieza por la guía de tipos de TPV y cómo elegir el correcto, que compara TPV físico, móvil, virtual, sin banco y cobro desde el propio teléfono.
Para la contratación, basta con que llegues con tres datos decididos:
- Modalidad: terminal físico, portátil, virtual para tu web, o una combinación de presencial y online. Si tienes tienda y ecommerce, dilo desde el principio: se contratan como servicios distintos y algunas entidades los agrupan.
- Número de terminales y si necesitas más de un punto de cobro simultáneo.
- Facturación mensual estimada con tarjeta, no la facturación total. Es el dato con el que el proveedor calcula tu tarifa, así que llevarlo estimado te da margen para negociar. Si tienes un comercio minorista con estacionalidad, lleva también el mes más flojo y el más fuerte.
2- Elige la vía: banco o proveedor independiente
La vía condiciona el trámite entero: la documentación, el plazo y quién te responde si el terminal falla un sábado.
| Banco o entidad financiera | Proveedor independiente | ||||
|---|---|---|---|---|---|
| Requisito previo | Habitualmente, cuenta de empresa abierta en la entidad | Ninguno: no exige cambiar de banco | |||
| Documentación | Completa, con estudio de riesgo del comercio | Mínima, verificación de identidad y de actividad | |||
| Plazo de alta | Días o semanas, según el estudio | De horas a pocos días | |||
| Modelo de coste | Cuota fija o tarifa plana, con comisión más baja por operación | Sin cuota, con comisión por operación más alta | |||
| Permanencia | Frecuente, sobre todo con promociones de meses gratis | Habitualmente ninguna | |||
| Negociación | Sí: la tasa se negocia según volumen y vinculación | Tarifa pública, poco margen salvo alto volumen |
| Banco o entidad financiera | Proveedor independiente | |
|---|---|---|
| Requisito previo | Habitualmente, cuenta de empresa abierta en la entidad | Ninguno: no exige cambiar de banco |
| Documentación | Completa, con estudio de riesgo del comercio | Mínima, verificación de identidad y de actividad |
| Plazo de alta | Días o semanas, según el estudio | De horas a pocos días |
| Modelo de coste | Cuota fija o tarifa plana, con comisión más baja por operación | Sin cuota, con comisión por operación más alta |
| Permanencia | Frecuente, sobre todo con promociones de meses gratis | Habitualmente ninguna |
| Negociación | Sí: la tasa se negocia según volumen y vinculación | Tarifa pública, poco margen salvo alto volumen |
Si te interesa la vía bancaria, muchas entidades bonifican el alta y el mantenimiento durante los primeros meses: puedes ver las condiciones de cada una en la comparativa de bancos con TPV gratis. Y si prefieres no vincularte a ninguna entidad, la alternativa es conseguir un datáfono libre sin permanencias, o un TPV móvil como el datáfono de SumUp, que se conecta al teléfono por Bluetooth y no tiene cuota mensual en su plan básico.
3- Reúne la documentación
Es el paso que más retrasos provoca, porque casi siempre falta un papel. Lo que te van a pedir depende de tu forma jurídica.
Si eres autónomo:
- NIF o documento de identidad en vigor.
- Alta censal en Hacienda (modelo 036 o 037) con el epígrafe de IAE de tu actividad. El epígrafe importa: determina la categoría de riesgo que aplica el proveedor y, con ella, tu tasa.
- Alta en el régimen especial de trabajadores autónomos.
- Certificado de titularidad de la cuenta donde quieres recibir las liquidaciones.
Si eres sociedad, añade:
- NIF de la sociedad (el antiguo CIF) y escritura de constitución.
- Poderes o escritura de apoderamiento de quien firma, y su documento de identidad.
- Titularidad real, exigida por la normativa de prevención de blanqueo de capitales.
Si contratas un TPV virtual, prepara además: el dominio de la tienda online, la web en funcionamiento con aviso legal, política de privacidad, condiciones de venta y de devolución visibles, y la descripción del producto o servicio que vendes. Muchas denegaciones de TPV virtual no son por riesgo financiero, sino porque la web no cumple los requisitos de información al consumidor. Qué pide cada pasarela y cómo se integra en tu tienda lo tienes en la guía para contratar un TPV virtual.
4- Pregunta por las promociones vigentes antes de firmar
Muchas empresas que ofrecen TPV cuentan con ofertas promocionales para nuevos clientes: bonificación del alta, meses sin cuota de mantenimiento o una tasa promocional durante los primeros meses.
Aquí van tres preguntas que conviene hacer expresamente, porque las promociones se lanzan por campañas cerradas y no todas las condiciones aparecen en el folleto:
- ¿Hasta cuándo está vigente esta oferta? Pide la fecha por escrito. Las campañas de TPV se prorrogan y se sustituyen con frecuencia, y una condición publicada hace unos meses puede haber cambiado.
- ¿Qué pago a partir del mes siguiente al periodo bonificado? Es el dato que decide el coste a dos años, no el del primer año.
- ¿La promoción exige permanencia? Hay entidades que a cambio de seis meses bonificados piden un compromiso de doce meses ininterrumpidos.
Pregunta también qué queda fuera de la promoción. Es habitual que las tarjetas de empresa, las emitidas fuera de la Unión Europea y métodos como Bizum o Alipay tengan condiciones propias y no entren en la tarifa bonificada.
5- Calcula los costes a largo plazo
Al contratar un TPV, no solo debes considerar la tarifa inicial, sino también los gastos asociados a largo plazo. Asegúrate de que el contrato TPV que elijas no incluya tarifas ocultas que puedan hacer que el coste total se dispare con el tiempo, como:
- Comisiones por transacción: Algunos proveedores cobran comisiones sobre cada venta. Esto puede parecer bajo inicialmente, pero si tu volumen de ventas es alto, estos costes pueden acumularse rápidamente.
- Comisión mínima por operación: además del porcentaje, es frecuente un importe mínimo por cobro. En tickets pequeños ese mínimo puede pesar mucho más que la tasa, así que calcúlalo con tu ticket medio real.
- Mantenimiento y soporte: Además de las comisiones por las transacciones, muchos proveedores imponen tarifas de mantenimiento o soporte técnico.
- Cumplimiento normativo: hay entidades que facturan el cumplimiento de VeriFactu o TicketBAI como servicio aparte, con una cuota mensual propia. Confirma si va incluido o se suma.
- Cancelación anticipada: Asegúrate de que el contrato TPV no contenga cláusulas de cancelación que te obliguen a pagar penalizaciones si decides cambiar de proveedor.
Realiza un análisis detallado de todos los gastos durante la vida útil del contrato para elegir la opción más rentable, y hazlo a 24 meses: muchas ofertas están construidas para que el primer año salga muy barato y el coste aparezca en el segundo.
6- Confirma el plazo de liquidación y la moneda
El plazo de liquidación es cuándo el dinero cobrado llega a tu cuenta, y es una de las condiciones que más afecta a la tesorería de un negocio pequeño. Varía del día laborable siguiente a varios días, y algunos proveedores lo abonan de forma inmediata. Pregúntalo antes de firmar, porque no siempre figura en el folleto comercial.
Si tu negocio realiza transacciones internacionales o tiene clientes de otros países, es fundamental asegurarte de que el TPV sea compatible con múltiples monedas. Algunos proveedores cobran tarifas adicionales por transacciones en moneda extranjera, lo cual puede afectar tus márgenes de ganancia. Revisa también las tarifas de conversión de divisas que podría imponer tu proveedor.
✅ Algunos TPV virtuales ofrecen la opción de aceptar pagos en diferentes monedas sin cargos adicionales, lo que puede ser una gran ventaja si tienes clientes internacionales.
7- Revisa el contrato de TPV o de punto de venta antes de firmar
Antes de comprometerte y firmar el contrato TPV, revisa los términos y condiciones. En operaciones con permanencia o con volumen relevante, conviene que lo lea un abogado especializado en derecho comercial; en cualquier caso, estas son las cláusulas concretas que hay que localizar:
- Tasa de descuento y desglose por tipo de tarjeta: comprueba qué porcentaje se aplica a tarjetas de particulares de la UE, a tarjetas de empresa y a las emitidas fuera de la UE. La diferencia entre unas y otras suele ser de varios puntos.
- Cláusula de revisión de tarifas: si el proveedor puede modificar las comisiones unilateralmente, con qué preaviso y si eso te habilita a resolver el contrato sin penalización.
- Duración, permanencia y penalización: plazo inicial, si hay renovación automática y con qué preaviso hay que denunciarla, y cómo se calcula la penalización por baja anticipada.
- Propiedad del terminal: si lo compras, lo alquilas o es cesión de uso. En alquiler y cesión hay que devolverlo, y la cláusula suele fijar consecuencias económicas si se devuelve deteriorado o no se devuelve.
- Retenciones, reservas y contracargos: en qué supuestos el proveedor puede retener fondos o constituir una reserva de garantía, y cómo se gestionan las devoluciones y los contracargos de clientes.
- Vinculación cruzada: si la tarifa pactada depende de mantener otros productos, como la cuenta, un seguro o un plan de vinculación, y qué ocurre con la tarifa si dejas de cumplirlos.
Este paso es fundamental para asegurarte de que comprendes completamente las implicaciones legales y económicas de tu contrato, y ayudarte a identificar las cláusulas que podrían ser perjudiciales para tu negocio, o las implicaciones de la cancelación del contrato TPV.
8- Instala, prueba y déjalo operativo
Con el contrato firmado quedan las comprobaciones que evitan el mal rato del primer día de venta:
- Haz una transacción de prueba de importe pequeño con una tarjeta real y compruébala después en la liquidación, para verificar que el dinero llega a la cuenta correcta y en el plazo pactado.
- Prueba también una devolución, no solo un cobro: es la operación que más se atasca cuando no se ha configurado bien.
- Comprueba que el ticket sale con todos los datos exigidos y, si tu software ya opera en modo VeriFactu, que incluye el código QR.
- Verifica la conectividad en el punto real de cobro, no en la oficina del proveedor: una cobertura débil en la zona de caja es motivo habitual de errores.
- Anota el teléfono de soporte técnico y el número de comercio, y comprueba el horario de atención. Un fallo en sábado con soporte solo en horario de oficina es una tarde de ventas perdida.
- Forma al equipo en lo básico y en cómo actuar ante los errores más frecuentes del datáfono.
Qué mirar antes de firmar: resumen
No olvides que para garantizar que tu contrato TPV tenga las mejores condiciones para tu empresa, es crucial que tomes en cuenta varios factores, como la naturaleza de tu negocio, el volumen de transacciones, las promociones disponibles y los costes asociados.
Si tuvieras que quedarte con una sola idea: el precio que te ofrecen no es el precio que vas a pagar hasta que hayas confirmado la tasa por tipo de tarjeta, la comisión mínima por operación, el plazo de liquidación, la permanencia y qué pasa cuando termina el periodo promocional. Pide esas cinco cosas por escrito y compara con ellas, no con el titular de la oferta.
Si también estás buscando una cuenta empresarial para complementar la gestión de tus pagos, tenemos opciones que pueden ser una excelente elección en nuestro ranking de cuentas empresa. Ten en cuenta que en la vía bancaria ambas contrataciones suelen ir juntas, así que conviene negociarlas a la vez.