Cuentas para empresas
¿Qué es una cuenta empresa y cómo funciona?
Índice
Si tienes un negocio, ya sea como autónomo, pyme o sociedad, la cuenta de empresa es la herramienta que separa el dinero de la actividad del tuyo. En una sociedad es imprescindible; si eres autónomo persona física no es obligatoria, pero te ahorra muchos problemas con la contabilidad y con Hacienda.
En este artículo te explico qué es una cuenta de empresa (también llamada cuenta business o business account), cómo funciona, quién la necesita, qué tipos hay y qué mirar para elegir la adecuada según tu actividad.
- Qué es: una cuenta bancaria a nombre del negocio, con operativa y servicios pensados para cobrar, pagar, financiarse y llevar la contabilidad separada de la personal.
- Quién la necesita: las sociedades, sí, porque el capital se deposita a nombre de la empresa y la contabilidad va separada por ley. El autónomo persona física no está obligado, aunque le conviene.
- Qué mirar antes de firmar: comisión de mantenimiento y condiciones para eximirla, número de operaciones incluidas, coste de las transferencias, si exige vinculación de TPV o seguros, y si permite varios usuarios con permisos distintos.
- El error más caro: elegir por la promoción de bienvenida y no por el coste recurrente. La bonificación dura unos meses; la comisión, todos los años.
¿Qué es una cuenta de empresa?
Una cuenta de empresa es una cuenta bancaria cuyo titular es el negocio: la sociedad, identificada con su propio NIF, o el autónomo que la contrata con condiciones de negocio y la usa solo para su actividad. Por eso también se la llama cuenta business, business account, cuenta corporativa o, cuando el titular es una sociedad, cuenta de persona jurídica: todos esos nombres significan lo mismo.
Lo que la distingue de una cuenta corriente normal no es el dinero que contiene, sino tres cosas. La primera, a nombre de quién está: el saldo pertenece a la empresa, no a sus socios. La segunda, la operativa: está preparada para muchos movimientos, varios usuarios con permisos distintos, domiciliación de impuestos y seguros sociales, remesas de recibos o cobros con TPV. La tercera, el coste: suele tener comisiones y condiciones distintas de las de un particular. Si quieres ver el detalle punto por punto, tienes las diferencias entre cuenta de empresa y cuenta personal en una guía aparte.
Cuentas empresariales
También conocida como cuenta business o cuenta corporativa, y como cuenta para autónomos cuando el titular es un profesional por cuenta propia, esta cuenta permite gestionar los cobros y pagos, diferenciar las finanzas personales de las de negocio, y optimizar la operativa del día a día.
Estas cuentas permiten separar las finanzas personales de las empresariales, facilitando una administración más eficiente y profesional de los recursos económicos de la empresa. Si ya tienes claro que la necesitas y lo que buscas es cuál abrir, en la comparativa de mejores cuentas para autónomos tienes las opciones con sus condiciones.
Principales objetivos de cuentas business:
- Cumplir con las obligaciones fiscales y contables.
- Separar las finanzas personales y empresariales.
- Acceder a servicios exclusivos como TPV, financiación y pagos internacionales.
¿Cómo funciona una cuenta bancaria de empresa?
La operativa de las cuentas bancarias empresariales es similar a la de una cuenta personal, pero con servicios específicos adaptados a las necesidades de un negocio. Permite gestionar cobros, pagos, financiación y otras operaciones clave para la actividad empresarial.
Se puede operar en oficina, en banca online o desde el móvil, según la entidad y el tipo de cuenta contratada. Muchas entidades ofrecen aplicaciones móviles específicas para empresas que permiten dar acceso a varios usuarios y controlar las transacciones en tiempo real; las entidades 100 % digitales no tienen oficinas, así que conviene comprobarlo si tu negocio maneja efectivo.
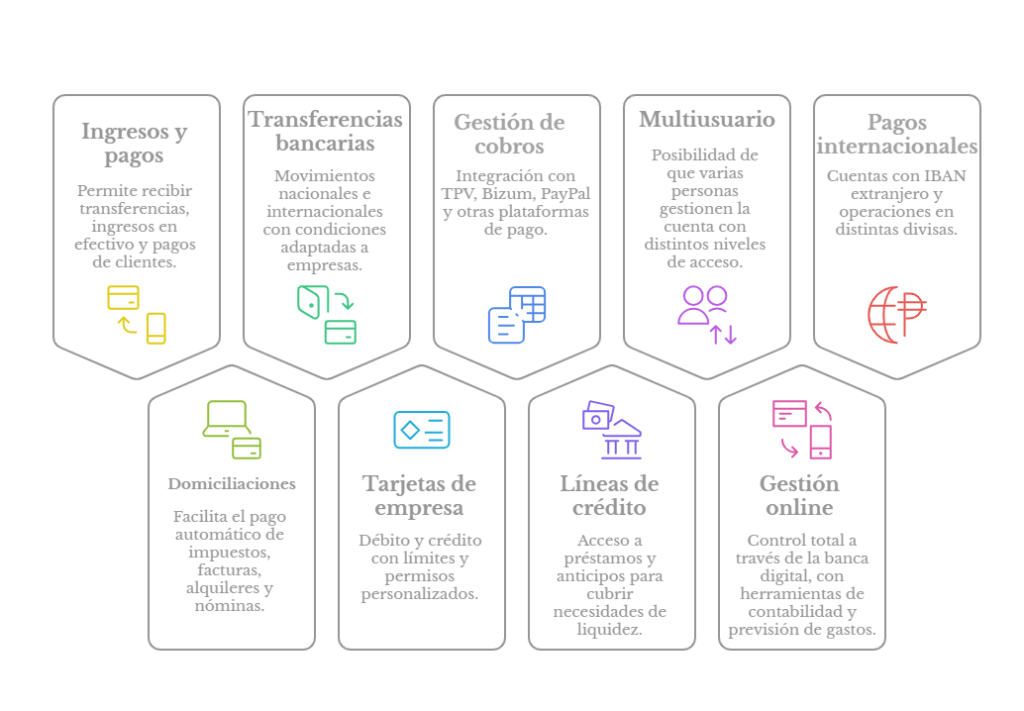
Principales operaciones de una cuenta de empresa
- Ingresos y pagos electrónicos: Permite recibir transferencias, ingresos en efectivo y pagos de clientes, y facilita los pagos electrónicos a empleados y proveedores, lo que agiliza el proceso de pago.
- Domiciliaciones: Facilita el pago automático de impuestos, facturas, alquileres y nóminas.
- Transferencias bancarias: Movimientos nacionales e internacionales con condiciones adaptadas a empresas.
- Tarjetas de empresa: Débito y crédito con límites y permisos personalizados.
- Gestión de cobros: Integración con TPV, Bizum, PayPal y otras plataformas de pago.
Servicios adicionales de las cuentas bancarias para empresas
- Líneas de crédito y financiación: Acceso a préstamos y anticipos para cubrir necesidades de liquidez. Algunos bancos ofrecen financiación a las pequeñas y medianas empresas y a los autónomos. Es el caso de BBVA, Bankinter o Qonto, neobanco que también ofrece financiación a corto plazo para empresas.
- Pólizas de crédito: Es una modalidad de crédito típica de empresas, en la que se pone a su disposición una línea de crédito de duración normalmente anual y renovable.
- Descuentos bancarios y anticipos: Consiste en el abono anticipado de los créditos que las pymes o los autónomos tienen con sus deudores por operaciones relacionadas con su actividad empresarial o comercial.
- Confirming: Este servicio sirve para financiar los pagos de una empresa a sus proveedores. Posibilita que los acreedores cobren las facturas antes de su vencimiento.
- Servicio de nómina: Te permiten facilitar el cálculo y el pago de los salarios, así como los beneficios de los empleados automáticamente.
- Seguros y protección: Inclusión de seguros y protección para el resguardo de tu empresa contra los riesgos financieros y operativos.
- Pagos y transferencias internacionales: Cuentas multidivisas, con IBAN extranjero, que permiten transferir dinero a empresas, trabajadores o proveedores que estén en el exterior, lo que beneficia las operaciones internacionales.
- Conciliación de cuentas: facilita el proceso de conciliación de cuentas y la identificación de discrepancias en los registros financieros.
- Otros beneficios: Pueden incluir beneficios como transferencias gratuitas, descuentos en TPV y líneas de crédito asociadas.
Si tu negocio depende mucho de los cobros con tarjeta, tiene sentido valorar no solo la cuenta de empresa, sino también el pack de TPV asociado. Un ejemplo es la cuenta de empresa de Cajamar, que puede vincularse a sus TPV físicos, inalámbricos, móviles y virtuales, con instalación rápida, soporte especializado y una Tarifa Plana de TPV con los primeros meses sin coste. Es una promoción con cupo limitado de terminales, así que conviene confirmar en Cajamar que sigue disponible y en qué condiciones antes de contratar.
Además, permite añadir Bizum en el TPV virtual y ofrece opciones como pagos aplazados Plazox, PayGold o anticipo de facturación, lo que resulta especialmente interesante para comercios, hostelería y negocios con mucho ticket presencial u online.
Características de una cuenta bancaria empresarial
Cada entidad ofrece diferentes servicios, pero las características más comunes son:
- Separación de fondos: Mantiene los ingresos y gastos del negocio independientes de las finanzas personales, lo que es crucial para una contabilidad clara y para cumplir con obligaciones fiscales.
- Múltiples titulares y autorizados: Posibilidad de otorgar permisos a socios o empleados para que realicen operaciones, con diferentes niveles de autorización según las responsabilidades.
- Herramientas de gestión: Integraciones con software contable, emisión de facturas y domiciliación de pagos.
- Alertas y notificaciones: con estas cuentas, se te enviarán alertas y notificaciones sobre saldos, eventos importantes y transacciones, esto para mantenerte informado en tiempo real.
- Facilidades de crédito: Te dan acceso a productos financieros como líneas de crédito, préstamos comerciales y opciones de financiación adaptadas a las necesidades del negocio.
Tipos de cuentas para empresa
Dependiendo del tamaño y las necesidades del negocio, existen diferentes tipos de cuentas bancarias para empresas, entre ellas:
1. Cuenta corriente para empresas
Es la más común y permite gestionar los ingresos y gastos diarios del negocio. Suele incluir tarjetas de débito/crédito, domiciliaciones y acceso online.
➡️En Rankia Business, destacamos cuentas como la Cuenta de Empresas Bienvenida de BBVA, que mantiene una promoción vigente hasta el 31 de diciembre de 2026: hasta 120 € brutos al mes durante seis meses, 720 € en total, por domiciliar cualquier tipo de impuesto y/o los seguros sociales. Hay dos condiciones que conviene leer antes: es solo para nuevos clientes empresa con facturación no superior a 5 millones de euros, y el importe depende del canal de alta, ya que la bonificación máxima por el canal online es de 720 € brutos y por oficina se reduce a la mitad.
2. Cuenta empresa sin comisiones
Ideal para reducir costes fijos. Una buena opción es la cuenta empresa 100 % móvil, de N26, que permite gestionar las finanzas desde cualquier lugar [abrir]. Podrás disfrutar de la comodidad de tener el banco en tu móvil, además de un programa de reembolso en las compras con tarjeta cuyo porcentaje conviene confirmar en la web del banco, porque varía según el plan.
3. Cuenta remunerada para empresa
Las cuentas remuneradas para empresas, están pensadas para empresas que desean generar rentabilidad sobre su saldo. Ideal para guardar fondos de reserva o inversiones futuras.
Destacamos la cuenta de empresas de Vivid Business. Aquí hay un matiz que decide la comparación: su oferta promocional es de un 4 % anual fijo durante cuatro meses en euros, y el 5 % que se anuncia corresponde a saldos en dólares y libras, durante cinco meses. Si tu tesorería está en euros, el tipo aplicable es el primero, y solo hasta un saldo máximo que depende del plan: 10.000 € en Free Start, 50.000 € en Basic y 1.000.000 € en Pro; por encima de ese límite y al acabar la promoción se aplica el tipo estándar del plan, mucho más bajo. Conviene saber además que esa remuneración no procede de un depósito bancario: Vivid invierte el saldo en fondos del mercado monetario, de modo que el rendimiento no está garantizado y el dinero no queda cubierto por un fondo de garantía de depósitos [abrir].
4. Cuenta para autónomos y pymes
Cuentas diseñadas para pequeñas empresas y profesionales independientes, ofreciendo flexibilidad y costes reducidos. Lo que las define no es el nombre comercial, sino el equilibrio entre coste y límites: suelen tener mantenimiento bajo o nulo a cambio de un número limitado de transferencias, tarjetas o usuarios incluidos. Si eres autónomo, la cuenta se abre a tu nombre y con tu DNI o NIE; si tienes una sociedad, a nombre de la sociedad y con su NIF, aunque sea una SL de un solo socio.
5. Cuentas multidivisa o internacionales
Útil para negocios con operaciones internacionales, permitiendo gestionar varias monedas sin costes elevados por conversión.
En este sentido, destacamos las cuentas Revolut Pro (para autónomos) y Revolut Business, que ofrece grandes ventajas a la hora de realizar transferencias internacionales, ya que carece de comisiones al realizar este tipo de operaciones según el plan que tengas contratado. También destacamos la cuenta de empresas de Finom, orientada a operar con múltiples divisas y en un amplio número de países. En este tipo de cuentas, más que el número de divisas, lo que conviene comparar es el tipo de cambio aplicado y la comisión de conversión, que es donde está el coste real.
6. Cuenta con línea de crédito
Es una cuenta corriente con una póliza o línea de crédito asociada: la empresa puede disponer de dinero hasta un límite pactado y paga intereses solo por lo que utiliza, además de las comisiones que fije el contrato (apertura y, en su caso, no disponibilidad). Sirve para cubrir desfases entre cobros y pagos, como un cliente que paga a 60 días mientras las nóminas y los proveedores se pagan cada mes; para financiar una inversión a largo plazo encaja mejor un préstamo.
7. Cuentas para startups
Con condiciones especiales para negocios en sus primeras etapas. A diferencia de las grandes empresas consolidadas en un sector, las startups pueden enfrentarse a variaciones significativas en sus ingresos, lo que les genera la necesidad de acceder rápidamente a ciertas formas de financiación o utilizar servicios digitales avanzados.
Por ello, las cuentas de empresas para startups deben contar con condiciones o características especiales con mayor adaptación a los emprendedores.
¿Por qué es importante abrir una cuenta de empresa?
Abrir una cuenta de empresa no solo te permite separar las finanzas personales de las empresariales, sino que es un paso esencial para cumplir con las obligaciones fiscales y legales de tu actividad profesional. Las sociedades mercantiles, como las SL o SA, necesitan una cuenta bancaria a nombre de la sociedad: es donde se deposita el capital social en la constitución y desde donde debe articularse una contabilidad separada del patrimonio de los socios.
Para los autónomos persona física la cosa cambia: no existe una obligación legal general de tener una cuenta separada, y usar la personal no conlleva por sí mismo una sanción. Lo que sí ocurre es que mezclar movimientos complica la justificación de los gastos deducibles ante la Agencia Tributaria y convierte cualquier comprobación en un trabajo de arqueología. Disponer de una cuenta para autónomos facilita la declaración de impuestos y el control de la contabilidad, y evita discusiones sobre qué gasto era del negocio y cuál no.
Conviene no confundir conceptos: la cuenta de empresa no da por sí misma ninguna ventaja fiscal. Un gasto es deducible cuando está vinculado a la actividad y justificado con factura, se pague desde la cuenta que se pague. Lo que aporta una cuenta business es que esa justificación sea inmediata, porque cada cargo de la cuenta es de la actividad, y que la gestión de pagos, cobros y previsiones de tesorería sea mucho más sencilla a la hora de preparar la declaración de impuestos.
Ventajas y desventajas de las cuentas bancarias para empresas
Ventajas de una cuenta bancaria para empresas
Las cuentas empresariales ofrecen beneficios como:
- Servicios especializados: Gestión de nóminas, pagos a proveedores y domiciliaciones automáticas.
- Separación de finanzas personales y empresariales. Facilita la contabilidad y evita problemas fiscales.
- Mayor facilidad para acceder a financiación: Posibilidad de acceder a líneas de crédito y préstamos específicos para negocios.
- Cumplimiento de obligaciones fiscales más rápida y sin complicaciones.
- Imagen más profesional: Mejora la confianza de clientes y proveedores el contar con una cuenta a nombre de la empresa.
Desventajas de una cuenta bancaria empresarial:
- Posibles comisiones: Algunas cuentas aplican costes de mantenimiento o por ciertas operaciones.
- Puede requerir un saldo mínimo o facturación mensual.
- Requisitos más estrictos: Dependiendo del banco, pueden solicitar documentación específica o depósitos iniciales elevados.
- Condiciones vinculadas: En ocasiones, los bancos exigen contratar productos adicionales como TPV o seguros.
Por eso, si buscas ahorrar costes, es importante considerar una cuenta sin comisiones para empresas.
Qué debes considerar para elegir la cuenta adecuada según tu negocio
Al seleccionar una cuenta bancaria para tu empresa, es fundamental evaluar diversos factores para asegurar que se adapte a las necesidades específicas de tu negocio:
- Tamaño y naturaleza del negocio: Las empresas más grandes o con operaciones internacionales pueden requerir cuentas con servicios más amplios, como gestión de divisas o facilidades de crédito más robustas.
- Volumen de transacciones: Algunas cuentas ofrecen un número limitado de transacciones gratuitas mensuales; si tu empresa realiza numerosas operaciones, busca una cuenta que se ajuste a ese volumen para evitar comisiones adicionales.
- Servicios adicionales e integraciones: Considera si necesitas servicios como procesamiento de pagos en línea, pagos en cheque, tarjetas para empleados, préstamos y líneas de crédito o financiación, TPVs, emisión de tarjetas corporativas para empleados o integraciones con plataformas de facturación y contabilidad.
- Comisiones y tarifas: Analiza las comisiones por mantenimiento, transacciones, disposiciones de efectivo y otros servicios. Algunas entidades ofrecen cuentas sin comisiones bajo ciertas condiciones, como mantener un saldo mínimo.
- Facilidad de acceso y gestión: La disponibilidad de sucursales físicas, cajeros automáticos y plataformas digitales eficientes puede influir en tu decisión, especialmente si valoras la atención personalizada o necesitas realizar operaciones en efectivo con frecuencia.
- Dónde está el dinero y quién lo garantiza: comprueba si la entidad es un banco con IBAN español y adherido al Fondo de Garantía de Depósitos, o una entidad de dinero electrónico que custodia los fondos en una cuenta segregada. No es lo mismo, y en el caso de las cuentas remuneradas conviene saber si el rendimiento viene de un depósito o de la inversión del saldo en fondos.
¿Es posible negociar las condiciones de tu cuenta empresarial?
Sí, es posible negociar las condiciones de una cuenta bancaria para empresas, especialmente si tu negocio tiene un volumen significativo de transacciones o mantiene saldos elevados.
Los bancos valoran a los clientes empresariales que pueden aportar un flujo constante de operaciones y fondos, por lo que están dispuestos a ofrecer condiciones más favorables en términos de comisiones, tipos de interés o servicios adicionales.
Casos en los que es viable la negociación:
- Empresas con altos ingresos: Negocios que manejan grandes sumas de dinero pueden tener mayor poder de negociación para reducir comisiones o acceder a servicios premium sin coste adicional.
- Relación a largo plazo: Si ya tienes una relación establecida con una entidad financiera y has demostrado ser un cliente confiable, es más probable que el banco esté dispuesto a ajustar las condiciones de tu cuenta.
- Competencia entre bancos: Utilizar ofertas de otras entidades puede servir como argumento para negociar mejores términos con tu banco actual.
Para una negociación efectiva, es recomendable preparar un análisis detallado de las necesidades financieras de tu empresa y comparar las ofertas de diferentes bancos. Presentar este análisis a tu entidad financiera puede facilitar la obtención de condiciones más ventajosas.
Diferencias entre cuenta bancaria personal y de empresa
Para que puedas ver las diferencias de forma clara, aquí tienes un cuadro comparativo entre una cuenta personal y una cuenta de empresa:
| Característica | Cuenta Bancaria Personal | Cuenta Bancaria de Empresa | |||
|---|---|---|---|---|---|
| Titularidad | Persona física | Sociedad, con su propio NIF, o autónomo persona física que la destina a su actividad | |||
| Uso principal | Gastos e ingresos personales | Operaciones empresariales | |||
| Movimientos | Limitados a uso personal | Volumen alto de transacciones | |||
| Domiciliaciones | Facturas y recibos personales | Pago de proveedores, nóminas e impuestos | |||
| Tarjetas | Débito/crédito para consumo | Tarjetas para empleados y gastos corporativos | |||
| Financiación | Préstamos personales y créditos | Préstamos, líneas de crédito, leasing inmobiliario, factoring | |||
| Acceso multiusuario | Cotitulares o autorizados, sin perfiles de permisos por usuario | Posibilidad de varios usuarios con diferentes permisos | |||
| Comisiones y condiciones | Generalmente más bajas | Pueden aplicarse comisiones por servicios adicionales | |||
| Servicios adicionales | Básicos: transferencias, pagos, domiciliaciones | TPV, pago a proveedores, cuentas en divisas, herramientas de contabilidad | |||
| Requisitos de apertura | DNI/NIE, justificante de ingresos | NIF de la sociedad, escritura de constitución, poderes de quien la abre, DNI de los administradores y declaración de titularidad real |
| Característica | Cuenta Bancaria Personal | Cuenta Bancaria de Empresa |
| Titularidad | Persona física | Sociedad, con su propio NIF, o autónomo persona física que la destina a su actividad |
| Uso principal | Gastos e ingresos personales | Operaciones empresariales |
| Movimientos | Limitados a uso personal | Volumen alto de transacciones |
| Domiciliaciones | Facturas y recibos personales | Pago de proveedores, nóminas e impuestos |
| Tarjetas | Débito/crédito para consumo | Tarjetas para empleados y gastos corporativos |
| Financiación | Préstamos personales y créditos | Préstamos, líneas de crédito, leasing inmobiliario, factoring |
| Acceso multiusuario | Cotitulares o autorizados, sin perfiles de permisos por usuario | Posibilidad de varios usuarios con diferentes permisos |
| Comisiones y condiciones | Generalmente más bajas | Pueden aplicarse comisiones por servicios adicionales |
| Servicios adicionales | Básicos: transferencias, pagos, domiciliaciones | TPV, pago a proveedores, cuentas en divisas, herramientas de contabilidad |
| Requisitos de apertura | DNI/NIE, justificante de ingresos | NIF de la sociedad, escritura de constitución, poderes de quien la abre, DNI de los administradores y declaración de titularidad real |
Abrir una cuenta bancaria para empresas es un paso clave para la gestión financiera de cualquier negocio. Evaluar las necesidades específicas de tu empresa te permitirá elegir la opción más adecuada y aprovechar los beneficios que ofrecen las cuentas business. Analiza bien las condiciones y características antes de tomar una decisión.
Condiciones y promociones verificadas en las webs de las entidades en agosto de 2026; las de BBVA y Vivid, revisadas de nuevo en octubre de 2026. Las ofertas de bienvenida y los tipos de remuneración cambian con frecuencia: confirma las condiciones vigentes en la web del producto antes de contratar.