Financiación para empresas y autónomos
Cómo conseguir financiación para un proyecto o negocio
Índice
Conseguir financiación es uno de los aspectos más desafiantes para cualquier empresario que quiera hacer crecer su negocio o emprendedor que quiera constituir una empresa desde cero.
Tanto si quieres poner en marcha una pequeña empresa como si buscas expandir un negocio existente, es fundamental entender cómo conseguir financiación de manera efectiva. Muchas veces intentamos autofinanciarnos pero es difícil. En este artículo te explicamos cómo obtener los recursos financieros que necesitas y qué factores debes tener en cuenta en el proceso. ¡Sigue leyendo para descubrir cómo financiar un negocio sin capital inicial!
Conseguir financiación es un proceso en cinco pasos, y el orden importa. Primero se define cuánto dinero necesitas y para qué, después se comprueba con honestidad la capacidad de pago del negocio, y solo entonces se elige el instrumento: recursos propios, crédito bancario, financiación pública con aval o alternativas como el factoring y el crowdlending. Los dos errores que más solicitudes tumban son pedir una cifra que no se sabe justificar y comparar solo el tipo de interés en lugar del coste total con comisiones y garantías. Y un dato que conviene tener presente: antes de recibirte, el banco ya ha consultado tu CIRBE.
¿Cómo conseguir financiación para un proyecto?
Obtener financiación para un proyecto es un paso clave para su desarrollo y éxito. Las opciones varían según el tipo de negocio, su fase de crecimiento y la cantidad de dinero necesaria, pudiendo ser opciones de financiación bancaria, inversores privados, subvenciones, aportaciones colectivas u otras alternativas.
Para elegir el mejor plan de empresa para ti, es fundamental analizar las condiciones, los plazos y el impacto financiero en el negocio. Además, contar con un plan de negocio sólido y proyecciones financieras realistas aumenta las posibilidades de obtener financiación con éxito.
La importancia de buscar financiación para un proyecto empresarial
Sin una fuente de financiación adecuada, muchas empresas enfrentan dificultades para arrancar o mantenerse en el mercado. Algunas razones clave por las que la financiación es esencial incluyen:
- Respaldo ante imprevistos: Contar con una fuente de financiación ayuda a mitigar riesgos en momentos de crisis o fluctuaciones del mercado.
- Cubrir inversiones iniciales: Desde la compra de maquinaria y equipos hasta la contratación de personal o la adquisición de stock, todo requiere capital.
- Garantizar liquidez: Un flujo de caja estable es vital para afrontar gastos operativos, pagar proveedores y evitar tensiones financieras.
- Impulsar el crecimiento: Permite expandir operaciones, lanzar nuevos productos o acceder a nuevos mercados sin depender exclusivamente de los ingresos generados.
- Mejorar la competitividad: Empresas con acceso a financiación pueden invertir en tecnología, innovación y marketing para posicionarse mejor en su sector.
Cómo conseguir financiación: paso a paso
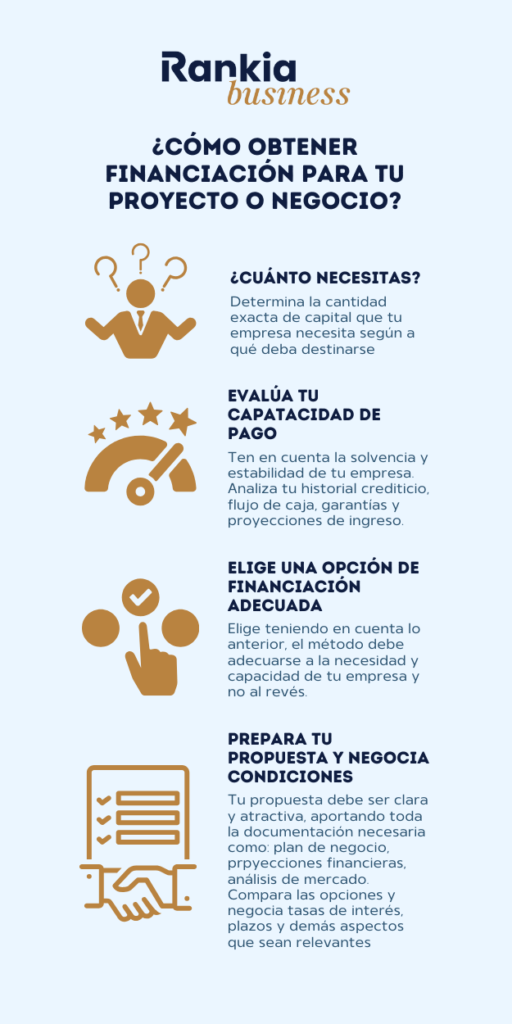
1. Define cuánto dinero necesitas y con qué propósito
Antes de solicitar financiación, es fundamental determinar la cantidad exacta de capital que tu empresa necesita y su destino. No es lo mismo financiar la compra de maquinaria que cubrir gastos operativos o invertir en marketing. Algunas preguntas clave que debes responder son:
- ✔️ ¿Cuánto dinero necesita la empresa?
- ✔️ ¿Para qué se utilizará la financiación?
- ✔️ ¿Qué impacto tendrá en el crecimiento del negocio?
- ✔️ ¿Cuál es la capacidad de devolución de la empresa?
Tener estas respuestas claras facilitará la elección del tipo de financiación más adecuado y aumentará las probabilidades de éxito al presentarse ante bancos, inversores o plataformas de crédito.
2. Evalúa tu situación financiera y capacidad de pago
Antes de conceder financiación, cualquier entidad financiera o inversor evaluará la solvencia y estabilidad de tu empresa. Es recomendable que te adelantes y analices los siguientes puntos antes de solicitar capital:
- Historial financiero: Asegúrate de que la empresa tenga una buena calificación crediticia y no arrastre deudas impagadas.
- Flujo de caja: Evalúa si el negocio genera ingresos suficientes para asumir una nueva obligación financiera.
- Garantías: Algunos préstamos requieren avales o activos que respalden la operación.
- Proyecciones de ingresos: Un plan de gestión financiera sólido ayuda a demostrar la viabilidad del negocio y su capacidad de pago.
- Tu posición en la CIRBE: la Central de Información de Riesgos del Banco de España recoge la deuda que tu empresa mantiene con las entidades financieras. Cualquier banco la consulta antes de estudiar la operación, así que conviene pedir tu propio informe con antelación y comprobar que no aparecen riesgos ya cancelados o importes que no reconoces.
3. Elige la opción de financiación más conveniente
Existen múltiples formas de financiar una empresa, y cada una tiene ventajas y desventajas según la situación del negocio.
Financiación propia o interna
Si prefieres evitar deudas o la entrada de terceros en tu empresa, puedes optar por fuentes internas de capital, como:
🔹 Reinversión de beneficios: Utilizar las ganancias del negocio para financiar su crecimiento, reforzando la autonomía financiera del negocio.
🔹 Aportaciones de socios: Inyecciones de capital por parte de los socios actuales, es una gran opción si cuentan con el capital y no quieres generar deuda.
📌 Cuándo usarlo: Ideal para negocios que ya generan ingresos y buscan crecer sin asumir obligaciones con terceros.
Financiación bancaria (externa)
Cuando los recursos internos no son suficientes, las empresas pueden recurrir a la financiación externa. Las entidades financieras ofrecen distintas opciones de crédito para empresas:
🔹 Préstamos bancarios: Fondos a devolver en un plazo determinado, con intereses. Este tipo de financiación requiere que la empresa tenga una buena calificación crediticia y un plan de negocio con un plan de financiación sólido para demostrar la viabilidad del proyecto.
🔹 Líneas de crédito: Permiten acceder a fondos hasta un límite preestablecido y pagar solo sobre el dinero que se utiliza.
📌 Cuándo usarlo: Útil para empresas con historial financiero sólido y capacidad de pago estable. Puede ser difícil de obtener para nuevas empresas.
Financiación pública y avales: ICO, ENISA y sociedades de garantía recíproca
Es la vía que más se pasa por alto y, en muchos casos, la que resuelve el problema real: no la falta de proyecto, sino la falta de garantías. Conviene conocer tres figuras.
🔹 Líneas del ICO: el Instituto de Crédito Oficial no suele prestar directamente a la pyme, sino que pone fondos y condiciones a disposición de los bancos, que son quienes tramitan y asumen el riesgo. Esto significa dos cosas: la solicitud se presenta en tu propia entidad y el banco sigue analizando tu solvencia, pero el marco de plazos y precio es más favorable que el de una operación ordinaria.
🔹 ENISA: empresa pública que concede préstamos participativos a pymes jóvenes e innovadoras sin exigir garantías reales, con un análisis centrado en el modelo de negocio y no en el patrimonio del socio. Es la puerta natural para un proyecto con recorrido y sin activos que pignorar.
🔹 Sociedades de Garantía Recíproca (SGR): entidades de ámbito autonómico o sectorial que avalan a la pyme frente al banco. No te dan el dinero: te dan el aval que te faltaba para que el banco te lo dé, a cambio de una comisión.
📌 Cuándo usarlo: cuando el proyecto es viable pero no tienes aval, historial suficiente o activos que aportar como garantía. Es también la vía habitual para plazos de amortización largos, difíciles de conseguir en crédito puramente comercial.
Financiación alternativa
Si no cumples con los requisitos bancarios o buscas opciones más flexibles, existen opciones de financiación alternativa como:
- Crowdfunding: es una financiación colectiva, consiste en recaudar capital a través de pequeñas aportaciones de muchas personas, popular para proyectos innovadores.
- Crowdlending: plataformas que canalizan préstamos de muchos inversores hacia una empresa. A diferencia del crowdfunding, aquí no se cede participación: se devuelve el dinero con intereses, con plazos de respuesta más rápidos que la banca y un coste normalmente superior.
- Capital de riesgo e inversores ángeles: Personas o fondos que invierten en startups y empresas con alto potencial.
- Factoring y confirming: Opciones para adelantar el cobro de facturas o gestionar pagos a proveedores.
📌 Cuándo usarlo: Recomendado para startups, empresas con proyectos innovadores o negocios con dificultades para acceder a financiación tradicional.
4. Prepara una propuesta sólida y presenta tu solicitud
Para aumentar las posibilidades de obtener financiación, es fundamental preparar una propuesta clara y atractiva. Algunos elementos clave que debes incluir:
- Plan de negocio detallado: Explica el modelo de negocio, la estrategia de crecimiento y cómo se utilizará el dinero.
- Proyecciones financieras: Muestra cómo se generarán ingresos y la capacidad de devolución del préstamo o inversión.
- Análisis de mercado: Demuestra que existe demanda para tu producto o servicio y cómo se posiciona la empresa.
- Documentación financiera: Historial de ingresos, balances y declaraciones fiscales actualizadas.
Tener esta información bien estructurada facilita la aprobación de la financiación, ya sea con un banco, un inversor o cualquier otra entidad.
5. Negocia las condiciones: consigue el mejor acuerdo
Buscar financiación para proyectos no es fácil. No todas las opciones de financiación son iguales, y es importante conocerlas, compararlas y ser capaz de negociar antes de aceptar cualquier oferta. Algunos aspectos clave a considerar:
- Plazos de pago: Asegúrate de que el calendario de pagos sea viable para tu negocio.
- Coste total de la financiación: No olvides evaluar los costes asociados a cada opción. Algunas formas de financiación pueden parecer atractivas inicialmente, pero resultar caras a largo plazo debido a los intereses y comisiones. Pide siempre la TAE y no solo el tipo de interés: es la única cifra que incorpora comisiones de apertura, estudio y vinculación, y la única que permite comparar dos ofertas de verdad.
- Condiciones y garantías: Revisa si se requieren avales, qué sucede en caso de impago y si hay cláusulas adicionales. Presta especial atención al aval personal del socio: es la cláusula que convierte una deuda de la sociedad en una deuda tuya.
- Flexibilidad: Algunas opciones, como líneas de crédito y crowdfunding, permiten renegociar plazos o condiciones en caso de dificultades financieras. Sin embargo, otras opciones, como los préstamos bancarios, son más rígidas en sus condiciones.
- Control y propiedad: Recuerda que algunos métodos de financiación, como el capital de riesgo, pueden implicar la pérdida parcial de control sobre tu negocio. Considera cómo impactará en la estructura de propiedad de tu empresa.
Obtener financiación para tu empresa requiere planificación, análisis y la elección de la opción adecuada según las necesidades del negocio. Definir el importe necesario, evaluar la capacidad de pago y preparar una propuesta bien estructurada aumentará las posibilidades de éxito en el proceso.
Tanto si optas por financiación interna o externa como si recurres a alternativas como el crowdfunding o los avales públicos, es crucial que tomes una decisión bien informada, basada en las necesidades y objetivos de tu proyecto.
No dudes en explorar todas las opciones disponibles y adaptar la financiación a las características de tu empresa. Con la estrategia adecuada, casi cualquier proyecto empresarial viable encuentra la forma de financiarse.