Financiación para empresas y autónomos
Mejores préstamos para autónomos: dónde pedirlos y cómo conseguirlos
Índice
Si trabajas por tu cuenta, los préstamos para autónomos y la financiación para autónomos no son un “por si acaso”: son una herramienta de trabajo. Te dan pulmón de tesorería, te permiten invertir a tiempo y te ayudan a aprovechar oportunidades sin quedarte sin liquidez. En esta guía encontrarás dónde pedir los mejores préstamos para autónomos, las opciones de créditos para autónomos más comunes, y consejos para preparar tu solicitud de préstamos personales para autónomos y conseguir mejores condiciones.
Dónde pedir un préstamo para autónomos: en tu banco, con estudio de riesgo y tipo personalizado (Bankinter, por ejemplo, no publica tarifa); en Qonto, que da acceso a financiación de PragmaGO de 750 € a 150.000 € a devolver en hasta 12 meses, rápida pero cara; o, si empiezas, en el Préstamo Primera Empresa de Unicaja, hasta 18.000 € a 5 años. El error que más solicitudes tumba no es pedir demasiado, es pedir el producto equivocado. La liquidez se cubre con póliza de crédito, factoring o confirming; la inversión, con préstamo, leasing o renting a un plazo parecido a la vida útil del activo. Antes de ir al banco, pide tu CIRBE, monta un dossier con dos ejercicios de cuentas y compara siempre por TAE, no por tipo. Y si te falta aval, la salida suele estar en una SGR o en una línea ICO tramitada en tu propia entidad. Ojo con ENISA: es una vía potente, pero exige ser sociedad, así que como autónomo persona física no puedes acceder.
Mejores préstamos para autónomos: dónde pedirlos
Ningún banco publica un tipo único para autónomos: el precio sale del estudio de tu riesgo, de tu facturación y de lo que ya trabajas con la entidad. Lo que sí cambia de una opción a otra es el canal, el importe máximo, el plazo y lo rápido que responden. Estas son las tres vías que mejor encajan según tu situación.
| Opción | Para quién | Importe | Plazo | Coste publicado | |||||
| Bankinter | Autónomo con actividad y relación con el banco | Según estudio | Según producto | No publicado | |||||
| Qonto con PragmaGO | Necesidad puntual de circulante | De 750 € a 150.000 € | Hasta 12 meses | Tipo fijo del 19,5 %, según Qonto | |||||
| Unicaja Préstamo Primera Empresa | Negocio nuevo o con menos de un año | Hasta 18.000 € (máx. 80 % de la inversión) | Hasta 5 años | No publicado | |||||
| Líneas ICO (a través de tu banco) | Inversión y liquidez | Según línea | Hasta 20 años en algunas líneas | Lo fija el banco |
1. Bankinter: para el autónomo con actividad que quiere concentrar banco y financiación
Bankinter financia a autónomos y pymes con préstamos, créditos, confirming, leasing y factoring, y es una de las entidades que canalizan las líneas ICO. No publica tipos ni TAE para estos productos: la oferta se fija tras estudiar tu caso. Juega a tu favor si ya cobras y pagas a través de Bankinter, porque la financiación cuenta como vinculación en sus planes para negocios. Compara siempre su oferta por TAE con la de al menos otra entidad.
2. Qonto con PragmaGO: circulante rápido sin pasar por la oficina
Qonto no presta: desde su cuenta da acceso a financiación de socios, que son quienes estudian y conceden la operación. Con PragmaGO puedes pedir entre 750 € y 150.000 €, a devolver en hasta 12 meses, y Qonto indica un tipo fijo del 19,5 % para esta vía. La respuesta llega en un máximo de 48 horas. Requisito: tener cuenta en Qonto; cada socio fija además su antigüedad y facturación mínimas. Es una financiación cara frente a un préstamo bancario: compensa para tapar un desfase concreto de caja, no para pagar una inversión a varios años. Antes de firmar, pide el coste total en euros.
3. Unicaja: para quien empieza
El Préstamo Primera Empresa de Unicaja está pensado para negocios que van a arrancar o que tienen menos de un año: hasta 18.000 €, con un máximo del 80 % de la inversión inicial, y hasta 5 años para devolverlo. Unicaja no publica en su web el tipo ni la TAE, y la concesión queda sujeta a su estudio. Es una opción a mirar si te falta histórico, que es justo lo que frena a la mayoría de los bancos con un autónomo nuevo.
Qué son los préstamos para autónomos
Cuando hablamos de préstamos para autónomos, metemos en el mismo saco varios instrumentos. No todos sirven para lo mismo. Esta es la foto general:
- Préstamo: recibes todo el dinero al principio y lo devuelves en cuotas. Sirve para inversiones (equipos, reformas, marketing estructural, abrir otra sede) o para refinanciar.
- Póliza o línea de crédito: consiste en un límite de dinero que dispones y devuelves cuando quieres (12 meses renovables, lo habitual). Es ideal para tesorería, picos de caja y desfases de cobro-pago.
- Descuento de efectos y anticipo de facturas: cuando te adelantan el cobro de un pagaré o factura.
- Factoring con o sin recurso: En el factoring, cedes facturas de clientes y cobras antes; con o sin asunción del riesgo de impago.
- Confirming: El confirming es una financiación a tus proveedores (tu banco paga y te da plazo). Es una herramienta útil de financiación para autónomos que te permite ganar plazo sin tensar tu tesorería.
- Leasing y renting: consisten en financiar activos (vehículos, maquinaria, tecnología) con ventajas operativas y, en su caso, fiscales.
¿Préstamo, línea, factoring o confirming?
Si estás comparando varias fórmulas y no quieres empezar por la banca a ciegas, esta herramienta te ayuda a ordenar opciones según tu necesidad de liquidez, inversión o circulante.
¿Cómo elegir la financiación adecuada si eres autónomo?
A continuación, te mostramos los principales préstamos para autónomos según tus necesidades de liquidez o inversión.
A. Préstamos para autónomos que necesitan oxígeno de caja (cobro tarde, pago pronto)
- Póliza de crédito a 12 meses renovables + contrato de factoring en tus 3–5 clientes grandes.
- Confirming si te aprietan proveedores con pronto pago.
- Pauta: dimensiona el límite de la póliza con tu ciclo de caja (ventas × días de cobro / 365 − compras × días de pago / 365 + un mes de gastos fijos).
Además de estas fórmulas bancarias, también puedes explorar opciones de financiación alternativa si tu banco limita el crédito.
B. Préstamos para autónomos que buscan invertir en su negocio: equipo, vehículo, local o softwares
- Contrato de leasing o préstamo a un plazo similar a la vida útil del activo (3–5 años, por ejemplo).
- Renting si quieres servicio completo, como mantenimiento o seguros, y previsibilidad de cuota.
- Pauta: negocia carencia inicial (3–6 meses) si prevés un arranque lento. Esta es una de las formas más habituales de acceder a préstamos para autónomos orientados a la inversión.
C. Financiación para autónomos con proyectos elegibles y coste competitivo
- Líneas ICO (a través de bancos). Útiles para inversión y liquidez con plazos amplios; la entidad analiza tu riesgo y formaliza en préstamo, leasing o línea de crédito.
- SGR (Sociedades de Garantía Recíproca): obtienes un aval que mejora condiciones y probabilidad de aprobación; especialmente interesante si eres joven empresa o tu scoring es ajustado. El aval no es gratis: conlleva comisión y una aportación al capital de la sociedad, así que la comparación honesta es el coste total con aval frente al coste total sin él.
D. Proyectos innovadores: ENISA, solo si operas como sociedad
ENISA (préstamos participativos): no exige garantías reales ni avales personales, acompaña proyectos con innovación y trabaja con importes desde 25.000 € hasta 1,5 M€. Desde 2025 el menú se ha simplificado en una línea unificada para startups y pymes innovadoras.
Aquí hay un requisito que conviene tener claro antes de invertir tiempo en la solicitud: ENISA solo financia sociedades de capital —S.L. o S.A.— con domicilio en España e inscritas en el Registro Mercantil. El autónomo persona física no puede acceder, igual que tampoco pueden las sociedades civiles, las asociaciones ni las fundaciones. Si tu proyecto es innovador y encaja, el paso previo es constituir sociedad. Y el segundo requisito, el que provoca más denegaciones, es la aportación de fondos propios equivalente al 100 % del importe solicitado: ENISA no financia un proyecto en el que los socios no hayan puesto antes una cantidad equivalente.
Cómo lograr la aprobación de tu financiación para autónomos
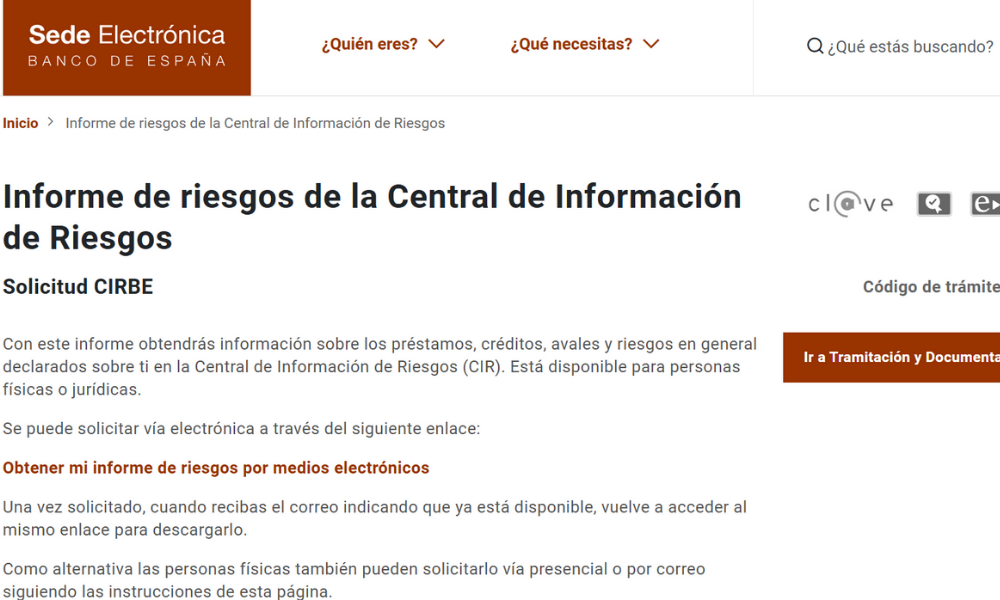
1. Pide tu CIRBE
Pide tu CIRBE y obtén el informe del Banco de España con todos tus riesgos. Es gratuito y se solicita online con certificado digital. Hazlo antes de pedir nada: es habitual encontrar riesgos ya cancelados que siguen figurando y que reducen tu capacidad de endeudamiento a ojos del analista.
2. Prepara un dossier profesional
Incluye resumen de negocio, estados financieros, plan de uso de fondos y top 10 de clientes o proveedores.
3. Ajusta el producto a la necesidad real
- Tesorería: cuando necesitas cubrir desfases temporales entre cobros y pagos, lo ideal es combinar una póliza de crédito con un anticipo de facturas. Así puedes mantener liquidez, pagar a tiempo y evitar tensiones de caja mientras esperas los ingresos de tus clientes.
- Inversión: si tu objetivo es adquirir un activo (vehículo, maquinaria, software o equipamiento), opta por un préstamo, leasing o renting con un plazo similar a la vida útil del bien. De esta forma, alineas las cuotas con los ingresos que ese activo te genera y no comprometes tu tesorería.
- Proyectos con respaldo público: si tu negocio tiene un componente de impacto o innovación, puedes acceder a líneas públicas de apoyo como ICO o SGR, que mejoran condiciones y garantías. Y si estás desarrollando un proyecto innovador o tecnológico a través de una sociedad, ENISA ofrece préstamos participativos sin necesidad de avales reales.
4. Negocia de forma inteligente
- Precio (tipo) y TAE (todos los gastos).
- Comisiones: apertura, estudio, disponibilidad (en pólizas), no disposición, cancelación anticipada y renovación.
- Garantías: reales, personales, aval SGR. Menos garantías suele significar más precio: compáralo.
Una parte clave para que te aprueben un préstamo para autónomos es tener una buena relación con tu banco. Antes de solicitar cualquier tipo de financiación para autónomos, revisa cuáles son las mejores cuentas para autónomos, ya que elegir bien puede darte acceso a más crédito, menos comisiones y mejores condiciones en tus futuros créditos para autónomos.
Tipos de financiación para autónomos y cuándo usarlos
Los préstamos para autónomos no son una carga, sino una herramienta útil cuando se gestionan al coste y plazo correctos. La financiación no es “tener deuda o no tener deuda”; es usar la herramienta adecuada.
| Instrumento | Para qué sirve | Plazo típico | Pros | Contras | |||||
| Préstamo autónomos | Recibes el dinero de una vez y lo devuelves en cuotas. Ideal para inversiones (equipos, reformas, marketing). | 2–7 años | Cuota fija y predecible | Menos flexible; penalización por amortizar antes | |||||
| Póliza de crédito | Línea que usas y devuelves según tus necesidades. Perfecta para tesorería y picos de caja. | 12 meses renovables | Pagas solo por lo dispuesto | Tentación de usarla siempre al 100% | |||||
| Factoring | Cobras tus facturas antes, mejorando la liquidez. | 30–120 días | Cobra antes; puedes ceder riesgo | Coste por factura | |||||
| Confirming | Tu banco paga a tus proveedores y te da plazo. | 30–120 días | Mejora relación con proveedores | Coste financiero adicional | |||||
| Leasing / Renting | Financiación de activos (vehículos, maquinaria, tecnología). | 3–6 años | Cuotas alineadas con el uso del activo | Menos flexibilidad |
Elegir bien entre los diferentes préstamos para autónomos es clave para equilibrar tu flujo de caja y tu rentabilidad.
Vías públicas y avaladas: ICO, SGR y ENISA
- ICO: no concede directamente préstamos para autónomos, sino que los canaliza a través de tu banco (mediación). Esta financiación para autónomos permite cubrir tanto necesidades de inversión como de liquidez, con plazos amplios —hasta 20 años en determinadas líneas— y posibilidad de carencia. El banco es quien analiza y formaliza el préstamo, de modo que una línea ICO mejora plazos y precio pero no garantiza la concesión: si una entidad te la deniega, tiene sentido acudir a otra, porque el criterio de riesgo es del banco y no del ICO.
- SGR (aval): si tu solicitud de crédito para autónomos es muy ajustada, un aval SGR puede mejorar las condiciones y aumentar las probabilidades de aprobación. Te conviertes en socio partícipe, con una pequeña aportación al capital, y la SGR te avala ante el banco. Hay que contar con la comisión de aval y la comisión de estudio: el aval suele abrir la puerta y a menudo abarata el tipo, pero el ahorro se mide sobre el coste total de la operación, no solo sobre el interés.
- ENISA: concede préstamos participativos a pymes y startups innovadoras, sin garantías reales ni avales personales, a tipo mixto (fijo + variable ligada a resultados). Es financiación a la empresa, no un préstamo personal, y solo pueden solicitarla las sociedades de capital: como autónomo persona física quedas fuera. Exige además fondos propios equivalentes al importe pedido y criterios de solvencia y profesionalidad. Desde 2025 sus líneas se han simplificado en una única línea para startups y pymes innovadoras.
Consejo práctico: empieza tanteando tu banco principal (conoce tus flujos), compara con otro banco y pregunta en la SGR de tu comunidad; además, revisa antes si puedes acceder a ayudas para autónomos en la Comunidad Valenciana u otras líneas públicas que encajen con tu negocio. Si tu proyecto es innovador, tiene ventaja competitiva clara y lo desarrollas a través de una sociedad, mira ENISA.
Claves para que la financiación para autónomos sume y no reste
- Liquidez con liquidez, inversión con inversión.
- No uses la póliza al 100% siempre.
- Planifica impuestos para evitar tensiones de caja.
- Negocia mejores condiciones al renovar si tus cifras mejoran.
Errores típicos al solicitar financiación para autónomos (y cómo evitarlos)
| Error | Cómo evitarlo | ||
| Pedir tarde | Solicita con 2-3 meses de antelación | ||
| Confundir ventas con caja | Alinea tu financiación con el ciclo de cobros | ||
| Tapar pérdidas con deudas | Ajusta el negocio antes de endeudarte | ||
| No preparar la documentación | Ten todo listo desde el día 1 |
| Error | Cómo evitarlo |
| Pedir tarde | Solicita con 2-3 meses de antelación |
| Confundir ventas con caja | Alinea tu financiación con el ciclo de cobros |
| Tapar pérdidas con deudas | Ajusta el negocio antes de endeudarte |
| No preparar la documentación | Ten todo listo desde el día 1 |
Si, aun ajustando tu modelo de negocio, la deuda se vuelve inasumible, existe una vía legal pensada específicamente para estos casos: la Ley de la Segunda Oportunidad, que permite a autónomos y particulares renegociar o incluso cancelar parte de sus deudas bajo ciertos requisitos.
Mini-guía express por perfiles de autónomos
- Profesional con servicios recurrentes (abogado, consultor, médico privado): factoring light sobre 3–4 clientes clave + póliza pequeña para picos + préstamo si inviertes en clínica/oficina.
- E-commerce / retail: póliza para compras de temporada + confirming para negociar pronto pago + leasing de hardware/vehículos.
- Construcción/oficios: confirming para proveedores, factoring de certificaciones, préstamos o leasing para maquinaria.
- Transporte/logística: renting o leasing de flota, póliza de combustible y peajes, factoring de grandes cargadores.
- Servicios B2G (administración): factoring o anticipo de facturas por plazos largos, póliza de tesorería dimensionada.
Checklist: Lo imprescindible antes de solicitar tu préstamo para autónomos
- CIRBE descargada y revisada (y que no falte nada).
- Resumen de negocio de 1 página + P&L, balance y caja de 2 años (o desde inicio).
- Plan de uso de fondos y cuadro de cuotas (ideal para justificar tu solicitud de financiación para autónomos o préstamo personal para autónomos).
- Top 10 clientes/proveedores con plazos y volúmenes.
- Tres ofertas comparables (misma base, diferentes entidades de crédito para autónomos).
- Alternativas públicas revisadas (ICO o SGR; ENISA solo si operas como sociedad) si procede.
- Plan B: si te reducen el importe o cambian el precio, ¿qué ejecutas primero?
La financiación para autónomos no consiste en tener deuda o no tenerla: consiste en usar la opción adecuada, al coste correcto y en el momento oportuno. Si ordenas tu CIRBE, preparas un dossier limpio y eliges entre los distintos préstamos o créditos para autónomos el que encaja con tu ciclo de caja o con tu inversión, te dirán que sí más veces y en mejores condiciones. Y si además exploras las líneas ICO y el aval de una SGR, multiplicas tus opciones de conseguir la mejor financiación para tu negocio.
Condiciones e importes verificados en agosto de 2026. Los requisitos de ENISA, las líneas ICO vigentes y las condiciones de cada SGR cambian por convocatoria: confírmalos en la web del organismo antes de preparar la solicitud.