
Gestión de empresas
Vacaciones y gastos de empleados en 2026: cómo calcular su coste y proteger la rentabilidad de tu negocio
Índice
El 17 de septiembre, el INE publicó un dato que conviene tener presente antes de preparar el presupuesto de personal: en el segundo trimestre de 2026, el coste laboral medio fue de 3.388,15 euros por trabajador y mes, un 4 % más que un año antes. Es una media estadística, no el coste de tu plantilla; por eso necesitas conocer tus propias cifras.
La respuesta a la duda habitual es clara: las vacaciones no te obligan a pagar otro sueldo, porque la retribución ordinaria ya está incluida en el salario anual. Lo que puede elevar tu coste es mantener la actividad mientras falta el trabajador: refuerzos, reorganización, horas adicionales o encargos que no puedes atender.
Lo esencial antes de empezar
- Qué exige la normativa: duración y planificación de las vacaciones, retribución, ausencias justificadas y contratación temporal para cubrirlas.
- Dónde aparece el sobrecoste: sustituciones, horas de cobertura, retrasos, pérdida de capacidad y gastos de desplazamiento mal controlados.
- Qué puedes mejorar: un presupuesto por actividad, una previsión de tesorería y responsabilidades claras para dirección, administración y CFO.
La confusión tiene tres causas frecuentes: se mezcla el salario pagado con el coste de la capacidad de trabajo, se añade dos veces la nómina al valorar una sustitución y se presupuestan gastos de viaje sin vincularlos a un cliente o proyecto. Separar esas cifras evita decidir con un coste inflado o un margen aparente.
Tras el verano, reúne en una misma hoja quién cubrió cada ausencia, qué trabajos se retrasaron y cuánto gastaste en refuerzos, dietas y desplazamientos. Contrástalo con la nómina, el calendario laboral y los cobros reales. El método sirve tanto si eres autónomo con un empleado como si diriges finanzas en un negocio con varios departamentos.
¿Qué obligaciones debes respetar al organizar las vacaciones?
El punto de partida es el artículo 38 del Estatuto de los Trabajadores: un mínimo de treinta días naturales de vacaciones retribuidas por año completo de trabajo, sin perjuicio de las condiciones más favorables del convenio o el contrato. Las fechas se fijan de común acuerdo y el trabajador debe conocerlas, como mínimo, dos meses antes.
No des por hecho que todas las plantillas tienen veintidós días laborables: comprueba qué sistema de cómputo usa tu convenio. Tampoco puedes sustituir libremente las vacaciones por dinero mientras continúa la relación laboral; la liquidación de días pendientes al finalizar el contrato es otra situación.
| Cuestión | Regla general | ||
|---|---|---|---|
| Duración mínima | 30 días naturales por año completo de trabajo. | ||
| Fechas | Acuerdo entre las partes; comunicación con al menos 2 meses de antelación. | ||
| Retribución | La remuneración vacacional debe respetar los conceptos que correspondan. | ||
| Vacaciones pendientes | Por regla general, se disfrutan dentro del año. Hay excepciones por baja, determinadas suspensiones o falta de oportunidad real para disfrutarlas. | ||
| Compensación en dinero | No sustituye el disfrute ordinario durante la vigencia del contrato. |
| Cuestión | Regla general |
|---|---|
| Duración mínima | 30 días naturales por año completo de trabajo. |
| Fechas | Acuerdo entre las partes; comunicación con al menos 2 meses de antelación. |
| Retribución | La remuneración vacacional debe respetar los conceptos que correspondan. |
| Vacaciones pendientes | Por regla general, se disfrutan dentro del año. Hay excepciones por baja, determinadas suspensiones o falta de oportunidad real para disfrutarlas. |
| Compensación en dinero | No sustituye el disfrute ordinario durante la vigencia del contrato. |
¿Qué pasa si las vacaciones coinciden con una baja?
Si coinciden con una incapacidad temporal o determinadas suspensiones del contrato, las vacaciones deben disfrutarse en otra fecha. Para las incapacidades no vinculadas al embarazo, parto o lactancia, la norma fija condiciones y un límite de dieciocho meses desde el final del año de devengo. Antes de cancelar días pendientes, identifica por qué no se disfrutaron y revisa tu convenio.
Presta atención también a los complementos: si tienes comerciales con retribución variable o empleados con pluses recurrentes, laboral debe determinar qué conceptos integran la remuneración, porque calcularla solo sobre el salario base puede generar diferencias.
Si necesitas contratar personal porque varios trabajadores descansan a la vez, el artículo 15 del Estatuto incluye las oscilaciones derivadas de las vacaciones anuales entre las causas de los contratos por circunstancias de la producción. No autoriza cualquier contrato temporal: documenta la causa, la duración y por qué la necesidad es temporal.
¿Cuánto cuestan las vacaciones: salario ordinario o gasto adicional?
Un error habitual de presupuesto es calcular cuánto cobra un empleado en vacaciones y añadirlo otra vez al gasto anual, como si pagaras dos veces. Si ya presupuestaste su retribución bruta y las cotizaciones, el descanso remunerado está incluido.
Lo que sí puede aumentar el gasto son las medidas para mantener la actividad: un refuerzo, un servicio externo, una formación específica o la pérdida de margen por entregas que no puedes hacer. Son conceptos distintos y conviene medirlos por separado.
Ejemplo: una ausencia de veinte días en un negocio de servicios
Imagina un empleado con 30.000 euros de salario bruto anual y 9.600 euros de cotizaciones empresariales y otros costes asociados: 39.600 euros al año. Con 1.760 horas de trabajo efectivo, el coste por hora efectiva es de 22,50 euros.
Durante veinte días laborables de vacaciones (160 horas) dejas de disponer de esa capacidad: 3.600 euros a coste presupuestado, que no son un desembolso adicional. Los veinte días son solo un tramo del ejemplo, no el total anual que corresponde a tu plantilla. Para cubrirlas, suponemos un refuerzo de 24 euros por hora y 400 euros de formación y coordinación.
| Concepto | Cálculo | Resultado | |||
|---|---|---|---|---|---|
| Coste laboral anual habitual | 30.000 € + 9.600 € | 39.600 € | |||
| Coste por hora efectiva | 39.600 € / 1.760 h | 22,50 € | |||
| Capacidad durante la ausencia | 160 h × 22,50 € | 3.600 € | |||
| Refuerzo contratado | 160 h × 24 € | 3.840 € | |||
| Formación y coordinación | Estimación | 400 € | |||
| Coste adicional de cobertura | 3.840 € + 400 € | 4.240 € |
| Concepto | Cálculo | Resultado |
|---|---|---|
| Coste laboral anual habitual | 30.000 € + 9.600 € | 39.600 € |
| Coste por hora efectiva | 39.600 € / 1.760 h | 22,50 € |
| Capacidad durante la ausencia | 160 h × 22,50 € | 3.600 € |
| Refuerzo contratado | 160 h × 24 € | 3.840 € |
| Formación y coordinación | Estimación | 400 € |
| Coste adicional de cobertura | 3.840 € + 400 € | 4.240 € |
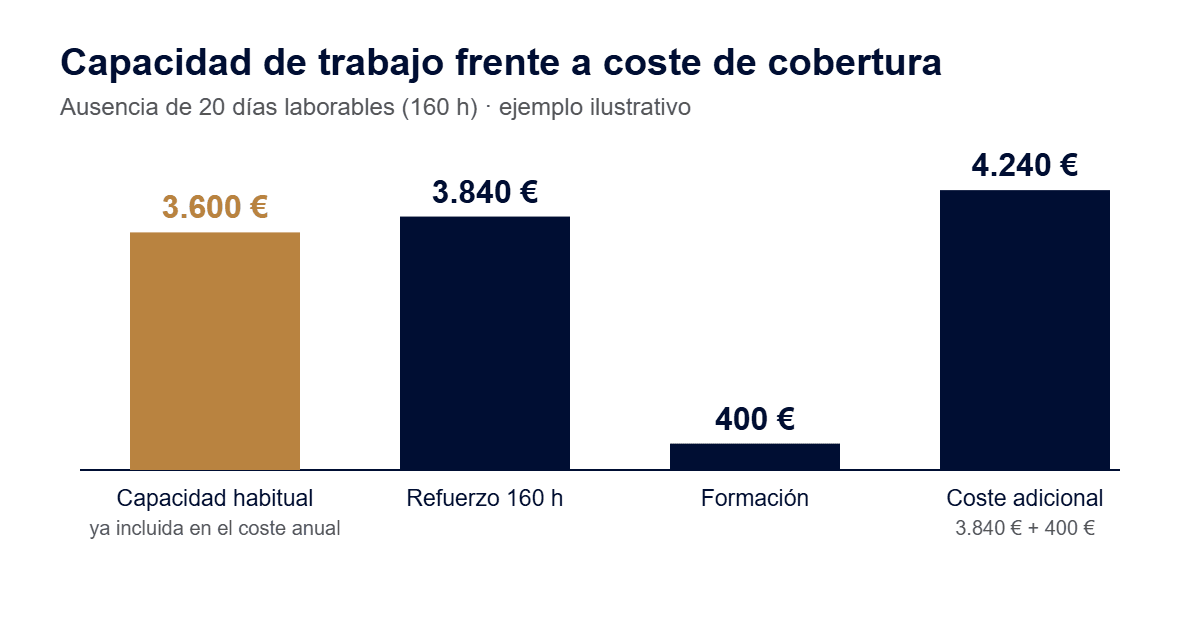
Los 24 euros por hora son una hipótesis de coste completo, no el salario pactado. Al calcularlo de verdad, incluye las vacaciones que devenga el propio refuerzo, las cotizaciones y la indemnización de fin de contrato: con carácter general, doce días de salario por año de servicio en un contrato por circunstancias de la producción (art. 49.1.c del Estatuto) y, si procede, la cotización adicional de los contratos de menos de treinta días (art. 151 de la LGSS).
¿Compensa contratar un refuerzo?
Siguiendo el supuesto, la cobertura te permite mantener encargos con 5.800 euros de margen de contribución. Restando los 4.240 euros del refuerzo, conservas 1.560 euros para tus demás costes. Si la actividad puede aplazarse sin perder ventas ni incumplir compromisos, quizá te resulte más eficiente reorganizarla.
La decisión debe incorporar la calidad del servicio, los descansos legales de quienes siguen trabajando y el riesgo de retrasos. No uses el importe de las nóminas como único criterio.
¿Cómo organizar las vacaciones para no improvisar cada verano?
Empieza por identificar cuándo necesita el negocio cada puesto, no solo cuándo desea ausentarse cada persona. Apóyate en las ventas históricas, las reservas, los proyectos comprometidos y el trabajo administrativo que vence durante esas semanas, siempre respetando derechos y acuerdos laborales.
Haz un mapa sencillo de funciones críticas: necesitas saber quién emitirá facturas, preparará remesas, atenderá un requerimiento o autorizará pagos durante la ausencia. Si solo una persona conoce las contraseñas o los procedimientos, el problema existe todo el año, aunque en agosto se haga visible. Coordina además la cobertura con el registro horario: una cosa es el calendario previsto y otra las horas efectivamente trabajadas.
Cuatro decisiones antes de aprobar el calendario
- Identifica los días o semanas de mayor demanda y las tareas con fecha inamovible.
- Determina la cobertura mínima por función y prepara sustitutos internos para tareas que realmente puedan asumir.
- Presupuesta los refuerzos y la formación antes de contratarlos, con los descansos y límites de jornada.
- Pasa el resultado a tu previsión semanal de caja y designa autorizaciones alternativas para cobros y pagos.
Si tienes personal en varios establecimientos, identifica el centro y las competencias de cada trabajador antes de moverlo. Si diriges un despacho, fija con tus clientes una fecha de corte para los encargos que deban terminar antes de las vacaciones. Así distinguirás un imprevisto de una mala planificación repetida.
¿Qué gastos de empleados puedes deducir y qué debe revisar tu administración?
Que un gasto lo pague el negocio no significa que sea deducible. Además, la deducibilidad en el Impuesto sobre Sociedades o el IRPF es una comprobación distinta del derecho a deducir el IVA soportado. Para separar costes fijos, variables y extraordinarios, repasa los distintos tipos de gastos de una empresa.
Una comida de trabajo puede tener finalidad profesional y, aun así, carecer de la factura necesaria. Los viajes, la hostelería y la restauración tienen restricciones específicas en materia de IVA. Concilia los anticipos con los justificantes y recupera el sobrante, y revisa las tarjetas corporativas cada mes sin esperar al cierre trimestral.
Las atenciones a clientes tienen un tratamiento distinto de las dietas laborales: el artículo 15 de la Ley del Impuesto sobre Sociedades fija un límite general del 1 % de la cifra de negocios para determinados gastos de atención a clientes o proveedores. No lo apliques automáticamente a todas las partidas de personal o desplazamientos.
Digitalización certificada de tickets: cómo verificar la homologación
La Agencia Tributaria dispone de un listado de programas homologados para digitalizar facturas conforme a la Orden EHA/962/2007. Antes de prescindir de los originales, confirma que el programa y su versión figuran en el listado y que el proceso cumple las garantías de integridad, firma y conservación.
Una foto no es digitalización certificada
Fotografiar un ticket con una app de gastos no equivale por sí solo a digitalización certificada, ni subsana una factura incompleta ni garantiza la deducción del IVA. Además, es una cuestión distinta de los requisitos de los sistemas de facturación de VERIFACTU.
¿Cómo cuadrar presupuesto, contabilidad y caja durante las vacaciones?
Puedes tener un presupuesto anual correcto y encontrarte con un problema de liquidez en verano: los pagos de refuerzos, pagas extraordinarias, impuestos y proveedores suelen coincidir con semanas de menor facturación o cobros retrasados.
Prepara una previsión de tesorería a trece semanas con vencimientos conocidos, anticipos de viajes, contrataciones previstas y cobros razonablemente probables, y actualízala cada semana. Descubrir en mayo que necesitas financiación da más margen de negociación que hacerlo dos días antes de pagar las nóminas. Si no sabes por dónde empezar, tienes un método práctico para elaborar tu presupuesto de tesorería.
Las vacaciones pendientes también interesan al cierre contable
El Plan General de Contabilidad se basa en el principio de devengo: si al cierre existen derechos vacacionales ya generados y no reconocidos, tendrás que valorar el ajuste correspondiente, sin duplicar gastos. Las cuentas 640, 642 y 465 clasifican, respectivamente, sueldos y salarios, Seguridad Social empresarial y remuneraciones pendientes de pago.
Para un cálculo interno, supón cinco trabajadores con seis días de vacaciones pendientes cada uno y 180 euros de coste laboral por día efectivo: 30 días equivalen a 5.400 euros de capacidad de trabajo. Es útil para planificar ausencias, pero no debe registrarse automáticamente como gasto o pasivo sin analizar qué obligación existe.
Cruza el informe de vacaciones pendientes con el calendario del primer trimestre: así evitarás presupuestar una capacidad que tus empleados no tendrán.
¿Qué debe hacer cada responsable: propietario, administración y CFO?
La información debe ser común, aunque las decisiones correspondan a personas distintas. Si el propietario aprueba vacaciones sin conocer la carga de trabajo, administración registra gastos sin saber a qué proyecto pertenecen y finanzas recibe las facturas dos meses después, nadie dispone de una cifra completa.
Si eres propietario o autónomo con empleados
Define el nivel de servicio que necesitas mantener y quién decide cuando no estés. Antes de aprobar un refuerzo, pide su coste completo y qué margen u operación protege, y aprueba por escrito un plan de continuidad. Si trabajas solo, calcula las semanas sin facturar y reserva dinero para pagos fijos y obligaciones tributarias.
Si eres responsable de administración
Mantén un único calendario de vacaciones, registra los días devengados, disfrutados y pendientes y resuelve las incidencias antes de cerrar cada nómina. Cada gasto de tarjeta o reembolso debería tener responsable, finalidad, centro de coste y, cuando proceda, cliente o proyecto.
Si eres CFO o responsable financiero
Integra el calendario en el presupuesto y el cuadro de mando, y prepara al menos dos escenarios de tesorería para los periodos críticos. Diferencia cuatro informes: coste presupuestado de plantilla, coste adicional de sustituciones, horas disponibles por área y margen de la actividad que mantienes. Presenta al propietario opciones con cifras y riesgos, no solo un listado de gastos por recortar.
¿Qué indicadores y errores debes tener en cuenta?
Elige pocos indicadores que puedas actualizar sin dedicar una mañana entera. Para un negocio pequeño bastan cuatro: días de vacaciones pendientes por área, coste de cobertura frente a presupuesto, coste laboral por hora efectiva y gastos de desplazamiento por cliente o proyecto.
Si presupuestaste 2.000 euros en desplazamientos y gastaste 2.500, hay una desviación del 25 %. Antes de recortar viajes, averigua si se hicieron más visitas, subió el coste por desplazamiento o se generaron ventas adicionales.
| Mito habitual | Qué ocurre en la práctica | ||
|---|---|---|---|
| «Las vacaciones me cuestan otro sueldo» | No: la nómina anual ya incluye el descanso. El posible sobrecoste está en la cobertura. | ||
| «Si no se disfrutan en diciembre, se pierden» | No siempre: si una incapacidad temporal lo impidió, pueden conservarse; en determinados casos, hasta 18 meses desde el final del año de devengo. | ||
| «Toda comida pagada con la tarjeta del negocio es deducible» | No: la tarjeta no sustituye una factura válida ni acredita la finalidad profesional. | ||
| «Pagar menos refuerzos mejora siempre el margen» | No: ahorrar en sustituciones puede costarte ventas, penalizaciones o retrasos. | ||
| «La cifra de dietas de Hacienda es lo que debo pagar» | No: Hacienda fija límites fiscales, no una tarifa laboral universal. |
| Mito habitual | Qué ocurre en la práctica |
|---|---|
| «Las vacaciones me cuestan otro sueldo» | No: la nómina anual ya incluye el descanso. El posible sobrecoste está en la cobertura. |
| «Si no se disfrutan en diciembre, se pierden» | No siempre: si una incapacidad temporal lo impidió, pueden conservarse; en determinados casos, hasta 18 meses desde el final del año de devengo. |
| «Toda comida pagada con la tarjeta del negocio es deducible» | No: la tarjeta no sustituye una factura válida ni acredita la finalidad profesional. |
| «Pagar menos refuerzos mejora siempre el margen» | No: ahorrar en sustituciones puede costarte ventas, penalizaciones o retrasos. |
| «La cifra de dietas de Hacienda es lo que debo pagar» | No: Hacienda fija límites fiscales, no una tarifa laboral universal. |
¿Cómo preparar ahora las vacaciones y el presupuesto de 2027?
La información más valiosa ya la tienes: gastos reales del verano, sustituciones, horas extraordinarias, incidencias con clientes y días pendientes. No necesitas acertar al céntimo; necesitas identificar las dos o tres desviaciones que explican la mayor parte del problema.
Durante octubre, acuerda con administración los criterios de registro. En noviembre, incorpora el coste de cobertura y los desplazamientos recurrentes al presupuesto de cada área. Antes del cierre, cuantifica las obligaciones devengadas y prepara un calendario provisional del siguiente ejercicio, respetando los acuerdos laborales.
Si tus ingresos son estacionales, simula la caja durante las seis semanas de menor cobro con pagas previstas y una sustitución extraordinaria. Puede llevarte a renegociar vencimientos, mantener una reserva de liquidez o adelantar trabajos.


