Tesorería
Gastos de una empresa: qué son, qué tipos hay y ejemplos reales
Índice
En cualquier actividad empresarial, los gastos de una empresa son uno de los elementos clave para entender la salud financiera y tomar decisiones acertadas. Da igual si es una multinacional o una empresa pequeña: cada euro que sale de la caja tiene un impacto directo en la rentabilidad y en la capacidad de crecimiento de dicha empresa.
Los gastos de una empresa —también llamados gastos empresariales o gastos de un negocio— son todas las salidas de dinero necesarias para desarrollar su actividad, y se clasifican en cinco tipos: fijos, variables, directos, indirectos y extraordinarios. Aquí tienes lo esencial antes de entrar en detalle:
- Qué son: salidas de dinero ligadas a la actividad que reducen el patrimonio neto y se reflejan en la cuenta de resultados.
- Los 5 tipos: fijos (alquiler, sueldos), variables (materias primas, comisiones), directos (mano de obra de producción), indirectos (limpieza, administración) y extraordinarios (reparaciones, sanciones).
- Cuánto suponen: en el ejemplo de pyme que verás más abajo, 19.250 € mensuales sobre 30.000 € de facturación, es decir el 64 %.
- Dónde se escapan: suscripciones olvidadas, comisiones bancarias y la mezcla de cuenta personal y de empresa.
¿Qué son los gastos de una empresa?
Los gastos en una empresa son todas las salidas de dinero necesarias para desarrollar su actividad. Incluyen desde el pago de salarios, proveedores (luz, alquiler…), impuestos o las compras de materias primas.
En términos contables, se registran como disminuciones del patrimonio neto y aparecen reflejados en la cuenta de resultados o balances como el de pérdidas y ganancias. Su correcta clasificación es esencial para cumplir no solo con la normativa contable, también con leyes fiscales para empresas, de esta forma poder realizar un análisis con mayor precisión de la rentabilidad del negocio y saber cómo gestionar los gastos corporativos de manera óptima.
Conviene no confundir tres conceptos que en el día a día se usan como sinónimos. El gasto es el consumo de un recurso en el ejercicio (la factura de la luz de marzo). El coste es la parte de ese consumo que se imputa a producir un bien o prestar un servicio. Y el pago es la salida efectiva de dinero de la cuenta, que puede ocurrir semanas después. Una empresa puede tener beneficio contable y no tener liquidez precisamente porque gasto y pago no coinciden en el tiempo.
Tipos de gastos de una empresa: clasificación con ejemplos
No todos los gastos de una empresa se comportan igual ni tienen el mismo impacto en la tesorería. Clasificarlos correctamente es clave para un buen control de gastos y para tomar decisiones estratégicas que mejoren la rentabilidad. La clasificación más común incluye:
Gastos fijos:
Son aquellos que permanecen estables independientemente del volumen de ventas o producción. Su importe no varía en el corto plazo y forman parte de la estructura permanente de la empresa.
Ejemplos de gastos fijos:
- Alquiler de oficinas, locales o naves industriales.
- Sueldos y salarios del personal fijo.
- Cuotas de seguros (responsabilidad civil, salud, etc.).
- Licencias, suscripciones a software y mantenimiento básico.
- Impuestos recurrentes como el IBI o tasas municipales.
➡️Por qué importan: Mantener un control de los gastos fijos es esencial porque, al no ajustarse automáticamente a la facturación, pueden generar tensiones de liquidez en periodos de menor actividad.
Gastos variables
Fluctúan en función del nivel de producción o ventas. Son más fáciles de ajustar a la actividad y pueden ser clave para optimizar la gestión de gastos empresa.
Ejemplos de gastos variables:
- Materias primas y componentes.
- Comisiones por ventas y honorarios variables.
- Envíos, embalajes y logística.
- Consumo energético directamente ligado a la producción.
- Costes de publicidad o marketing de campañas puntuales.
➡️Por qué importan: Permiten mayor flexibilidad financiera, pero si no se controlan pueden crecer de forma desproporcionada y reducir el margen.
Gastos directos
Se asocian de forma inmediata con la producción de bienes o la prestación de un servicio. Su relación con el ingreso generado es directa y medible.
Ejemplos de gastos directos:
- Mano de obra directa de producción.
- Materiales y componentes del producto.
- Subcontratación específica para un proyecto.
➡️Por qué importan: Son parte del cálculo del coste de ventas y afectan directamente al margen de beneficio.
Gastos indirectos
Son necesarios para el funcionamiento de la empresa, pero no se pueden atribuir a un producto o servicio concreto.
Ejemplo de gastos indirectos:
- Servicios de limpieza o mantenimiento.
- Administración y contabilidad.
- Marketing corporativo o institucional.
- Servicios generales como internet, telefonía y seguridad.
➡️Por qué importan: Aunque no estén vinculados directamente a un producto, impactan en la rentabilidad global y deben optimizarse para mejorar la eficiencia operativa.
Gastos extraordinarios
No forman parte de la operativa habitual y suelen ser puntuales o imprevistos.
Por ejemplo:
- Reparaciones urgentes.
- Multas, sanciones o indemnizaciones.
- Cambios de maquinaria no planificados.
Uno de los bloques más sensibles para muchas empresas son los gastos de empleados, ya que incluyen dietas, desplazamientos, suscripciones o pagos realizados en nombre de la empresa.
➡️Por qué importan: Pueden desestabilizar la liquidez si no existe un fondo de contingencia o un plan de prevención.
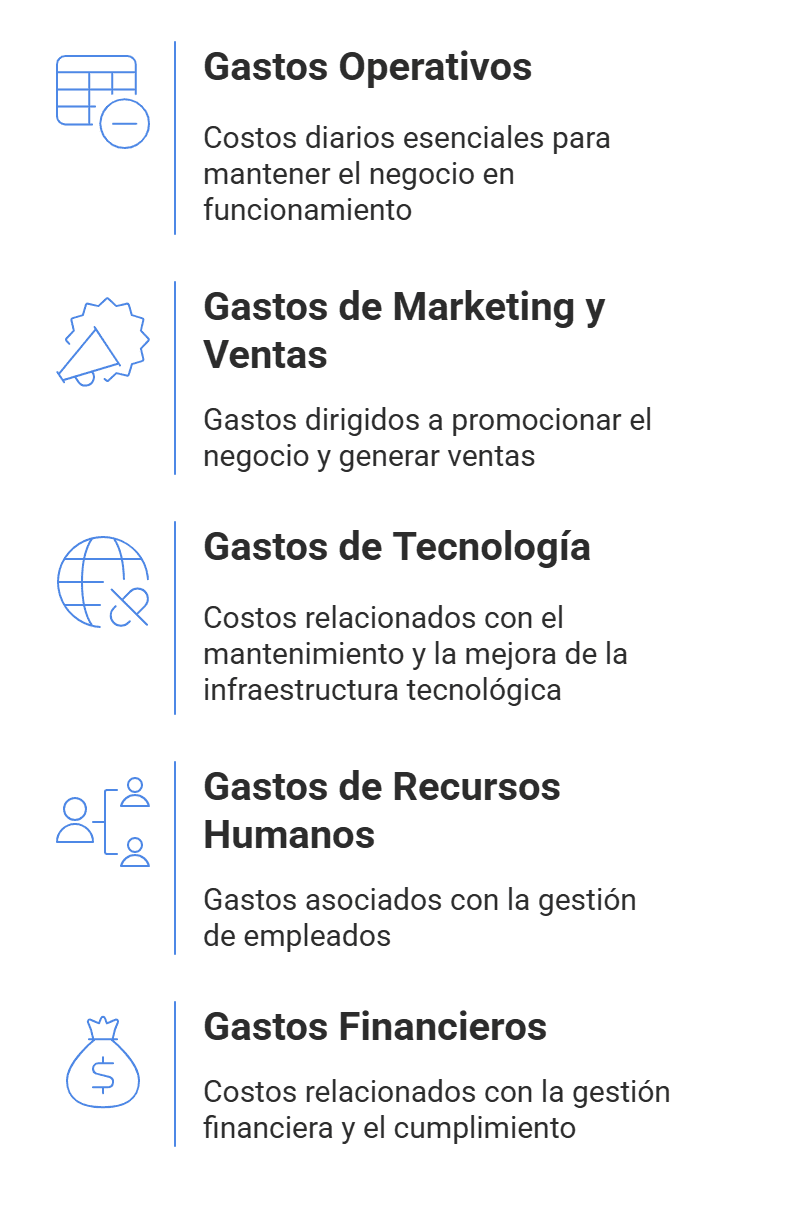
Una aclaración terminológica que genera dudas: los gastos operativos (también llamados gastos de explotación u OPEX) no son una sexta categoría, sino una forma distinta de agrupar las anteriores. Reúnen todo lo necesario para que el negocio funcione cada día —alquiler, sueldos, suministros, software, marketing— y dejan fuera lo financiero (intereses), lo fiscal (impuesto de sociedades) y las amortizaciones. Es la agrupación que se usa para calcular el resultado de explotación, así que una misma factura de luz puede ser a la vez un gasto variable, indirecto y operativo.
Gastos corporativos según el tipo de empresa
El peso y la naturaleza de los gastos dependerán mucho del modelo de negocio:
- Empresas de servicios: Mayor peso de gastos en personal, formación, software, licencias y marketing.
- Comercio minorista: Alquiler de local, stock, TPV, gastos de proveedores, transporte y suministros.
- Industria y fabricación: Costes de materias primas, energía, mantenimiento de maquinaria, seguridad y control de calidad.
- Empresas digitales o tecnológicas: Infraestructura tecnológica (servidores, software), marketing online y talento especializado.
Gastos de una empresa pequeña
En una empresa pequeña (ya sea una microempresa, un autónomo con personal a cargo o una sociedad con estructura reducida) los gastos suelen concentrarse en pocas partidas, pero su impacto en la tesorería es mucho mayor que en compañías grandes.
Importante
Según el DIRCE del INE a 1 de enero de 2025 (último dato publicado, diciembre de 2025), en España hay 3.310.824 empresas activas y el 54,4 % no tiene ningún asalariado. En una estructura así, cualquier gasto fijo mal dimensionado se come el margen muy deprisa, porque no hay volumen sobre el que repartirlo.
En este tipo de negocios, los gastos más habituales son el alquiler del local, suministros básicos, salarios y cotizaciones sociales del personal, impuestos, marketing y servicios externos como asesoría o mantenimiento. Dado que el margen de maniobra es limitado, es clave llevar un control de gastos desde el inicio teniendo en cuenta los gastos de constitución de la empresa, con seguimiento mensual, para ajustar costes y evitar tensiones de caja.
Ejemplos de gastos mensuales en una empresa
Tomemos como ejemplo sencillo una pyme con 5 empleados y una facturación de 30.000 € mensuales:
- Alquiler de oficina: 1.200 €
- Sueldos y seguridad social: 14.000 €
- Marketing y publicidad: 2.000 €
- Suministros (luz, agua, internet): 500 €
- Licencias y software: 350 €
- Transporte y logística: 800 €
- Otros gastos (papelería, mantenimiento, imprevistos): 400 €
➡️Total: 19.250 € en gastos mensuales empresa.
Esto significa que el 64 % de la facturación se destina a cubrir gastos, lo que deja un margen que deberá cubrir impuestos y beneficios.
Nota: Estas cifras son un ejemplo orientativo. Los costes reales dependen del sector, la ubicación, el tamaño de la plantilla, el convenio colectivo y el modelo de negocio. El objetivo es ilustrar la estructura típica de gastos de un negocio, no establecer un estándar universal.
Un apunte que se pasa por alto al mirar esta tabla: el beneficio no equivale a liquidez. En el ejemplo quedan 10.750 € de margen antes de impuestos, pero si los clientes pagan a 60 días y los sueldos y las cotizaciones del RETA salen el día 30, la empresa puede quedarse sin caja teniendo beneficio. Por eso el seguimiento del flujo de caja importa tanto como el de la cuenta de resultados.
Retos en el control de los gastos de una empresa
Aunque medir y clasificar los gastos parece sencillo, en la práctica las empresas se enfrentan a varios obstáculos, como por ejemplo:
- Falta de visibilidad: No tener un registro actualizado provoca que tomes decisiones basadas en estimaciones y no en datos reales. Esto puede deberse a retrasos en la contabilidad, registros dispersos en diferentes sistemas o falta de herramientas de control en tiempo real.
- Gastos ocultos o recurrentes no controlados: Suscripciones olvidadas, comisiones bancarias o costes asociados a proveedores.
- Variabilidad estacional: negocios con picos de actividad concentrados en pocos meses arrastran la misma estructura fija el resto del año.
- Subida de costes externos: Inflación, cambios en los precios de la energía, aumento del precio de materias primas.
- Confusión entre gastos personales y empresariales: Situación muy habitual en autónomos y micropymes: usan la caja del negocio para gastos personales y con ello distorsionan la visión real de la rentabilidad del negocio.
Tips para reducir y optimizarlos
Sin entrar específicamente en técnicas de gestión financiera, aquí tienes algunos tips clave que te pueden servir:
- Revisar al menos una vez al mes los gastos fijos y variables.
- Separar siempre las cuentas personales y de las cuentas empresa.
- Detectar gastos que no aporten valor y evaluar su eliminación.
- Tener un registro actualizado para poder tomar decisiones rápidas.
Los gastos de una empresa no son solo un número en la contabilidad: son el pulso real de un negocio. Entender sus tipos, ejemplos y retos es el primer paso para poder controlarlos y garantizar la rentabilidad de la empresa a largo plazo.