
Gestión de empresas
Novedades 2026 para pymes y autónomos: impuestos, cuotas y obligaciones digitales que cambian tu negocio


Índice
El año 2026 llega cargado de cambios para pymes y autónomos en España: nuevos tipos en el Impuesto sobre Sociedades, ajustes en IRPF e IVA, revisión de cuotas de autónomos y el empujón definitivo a la digitalización y a la facturación electrónica, así que conviene tener claro qué impuestos paga un autónomo en España en 2026. Todo ello con impacto directo en tesorería, márgenes y planificación fiscal.
En resumen: el cambio más comentado de 2026 ya no es el que más urge. Verifactu no entra en vigor este año: el Real Decreto-ley 15/2025 aplazó la obligación al 1 de enero de 2027 para las sociedades y al 1 de julio de 2027 para los autónomos, así que 2026 funciona como periodo de pruebas voluntario. Lo que sí es efectivo ya son los tipos reducidos del Impuesto sobre Sociedades para micropymes y pymes, la prórroga del régimen de módulos con su reducción del 5 % y la subida del MEI al 0,9 %, que encarece la cotización tanto de la plantilla como del propio autónomo. La lectura práctica: usa el margen extra para elegir software adaptado sin prisa y para ajustar las previsiones de caja, no para aparcar el asunto.
Claves fiscales y normativas para 2026
- Impuesto sobre Sociedades 2026📉: micropymes y pymes tendrán tipos reducidos por tramos, con rebajas que, en algunos casos, dejan el tipo efectivo entre el 19 % y el 23 % según facturación.
- IRPF▶️: se mantienen los tramos progresivos, con pequeños ajustes por inflación en los niveles más bajos y prórroga del sistema de módulos y su reducción del 5 % hasta 2026.
- Cuota de autónomos 2026: las bases y los tramos del ejercicio se fijaron por orden ministerial y, en la práctica, las cuotas quedaron congeladas respecto a 2025 en los tramos bajos, con ajustes menores en los superiores. Lo que sube para todos es el MEI.
- MEI y SMI: el Mecanismo de Equidad Intergeneracional pasa al 0,9 % de la base, frente al 0,8 % de 2025, y se negocia una nueva subida del SMI, con efecto en costes laborales y bases de cotización.
- Verifactu: aplazado a 2027. El Real Decreto-ley 15/2025 llevó la obligación al 1 de enero de 2027 para las sociedades y al 1 de julio de 2027 para autónomos y resto de obligados. Durante 2026 la adhesión es voluntaria.
- IVA: se consolida el enfoque de “IVA digital”, se refuerza el SII y España, de momento, descarta un IVA cero generalizado para autónomos y pymes.
- Ayudas y subvenciones: el entorno Next Generation y Kit Digital sigue activo mediante nuevas convocatorias y programas ligados a la Agenda España Digital 2026.

Todo esto nos lleva a una conclusión práctica: 2026 va a exigir más control, más datos y más estrategia. Si gestionas bien la planificación fiscal, la gestión de tesorería y la digitalización de tu empresa, puedes pagar menos impuestos y ganar visibilidad sobre tu caja. Si tienes una empresa, esto te interesa:
Panorama 2026: por qué este año es clave para tu pyme o actividad como autónomo
Hasta ahora, muchos cambios llegaban de uno en uno: alguna modificación de tipos en el Impuesto sobre Sociedades, pequeños retoques en IRPF o IVA, programas de ayudas puntuales… En 2026 coinciden varias piezas a la vez:
- Reformas en Impuesto sobre Sociedades con tipos reducidos por tamaño de empresa.
- Ajustes y prórrogas en IRPF (módulos, nuevas deducciones, ligeras actualizaciones de tramos).
- Continuidad de la cotización de autónomos por ingresos reales, con las bases del ejercicio ya publicadas y el despliegue gradual del sistema hasta el final del periodo transitorio.
- Un año de margen adicional en la entrada en vigor de Verifactu, que conviene aprovechar, y avance de la factura electrónica obligatoria y del reporting casi en tiempo real a la AEAT, que es una obligación distinta con su propio calendario.
- Continuidad de programas como Kit Digital y de ayudas autonómicas tipo Cuota Cero para nuevos autónomos.
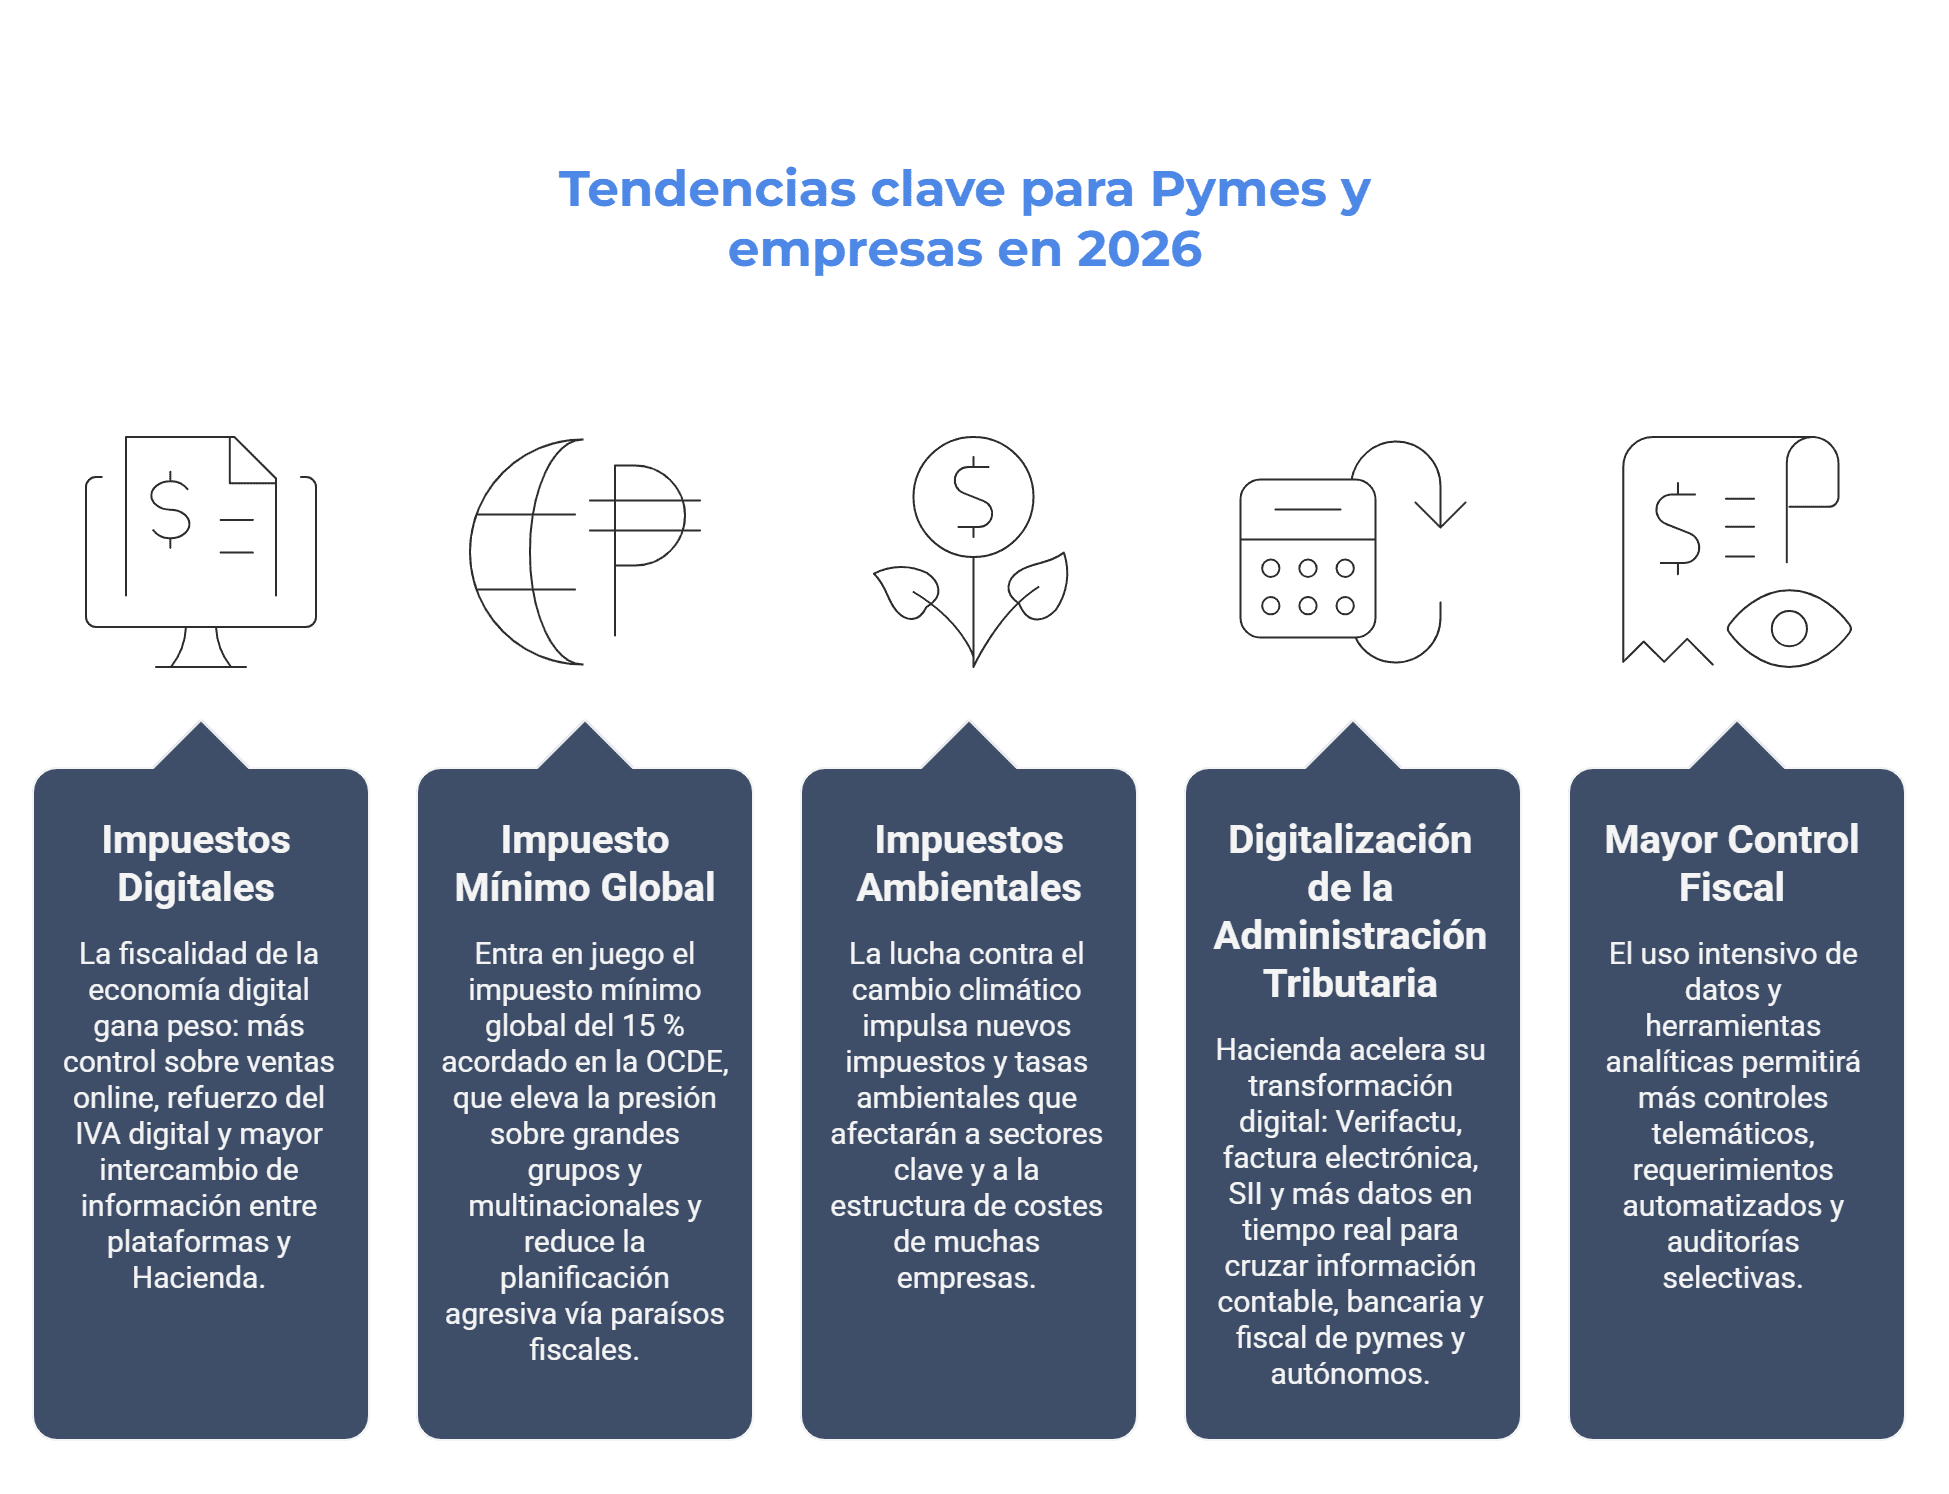
Para un CFO, gerente o autónomo, 2026 es el año en el que la Administración se vuelve plenamente digital y donde la información fiscal de tu negocio pasará a circular en tiempo real. Esto afecta a cómo facturas, cómo cobras, cómo justificas gastos y cómo planificas tus impuestos y tu tesorería.
Impuesto sobre Sociedades 2026: nuevos tipos reducidos para pymes y micropymes
El Impuesto sobre Sociedades es uno de los grandes protagonistas de 2026. El objetivo oficial es aligerar la carga de los negocios más pequeños, a la vez que se refuerza el control sobre grandes grupos.
1-Tipos para micropymes y pymes
Para períodos iniciados en 2026, las reformas ya aprobadas y el calendario de rebajas hasta 2029 dejan este mapa aproximado:
- Micropymes (facturación < 1 millón €/año):
- Primeros 50.000 € de base imponible: 19 %.
- Resto de base hasta 1 millón: 21 %.
- Pymes (entre 1 y 10 millones €/año):
- Tipo reducido general en torno al 23 % (rebajado progresivamente desde tipos anteriores más altos).
- Tipo general para empresas grandes: se mantiene en el entorno del 25 %, al tiempo que entra en juego el Impuesto Complementario Mínimo Global (15 %) para grandes grupos.
En la práctica, si eres micropyme y te mueves en beneficios moderados, el salto efectivo puede ser importante frente al 25 % clásico: el tramo del 19 % sobre los primeros 50.000 € es una palanca clara de ahorro fiscal.
2- Deducciones, límites y reserva de capitalización
Además de los tipos, 2026 refuerza la lógica de premiar la reinversión y la solvencia:
- Se mantienen incentivos como la reserva de capitalización y deducciones por I+D+i, aunque con mayor control y límites más ajustados.
- Se insiste en que las pymes revisen su estructura de gastos deducibles, especialmente en digitalización, sostenibilidad y formación, donde siguen existiendo deducciones y bonificaciones a menudo infrautilizadas.
Desde la óptica de tesorería, la bajada de tipos mejora tu cash-flow libre después de impuestos, pero ojo: si reduces pagos fraccionados sin ajustar bien las previsiones, puedes acabar con una sorpresa en la liquidación anual. Aquí cobra sentido un buen cuadro de mando fiscal y herramientas de gestión de tesorería para simular escenarios.
IRPF 2026 para autónomos y socios: tramos, módulos y nuevas deducciones
Aunque el IRPF no cambia radicalmente, sí hay movimientos relevantes para autónomos y socios de pymes.
1- Tramos de IRPF y progresividad en frío
Los tramos estatales se mantienen con ligera actualización en los niveles más bajos para compensar la inflación, manteniendo la estructura progresiva: en torno al 19 % en las rentas más bajas, y tipos combinados que, sumando tramo autonómico, pueden llegar al 45 % a partir de 60.000 €.
Si tus salarios o rendimientos suben solo nominalmente, es importante vigilar el efecto de la progresividad en frío: puedes pagar más sin haber mejorado realmente tu poder adquisitivo.
2- Prórroga de módulos y reducción del 5 %
Hacienda ha prorrogado para 2026 los límites que permiten tributar en estimación objetiva (módulos) y la reducción general del 5 % sobre el rendimiento neto, una medida que beneficia especialmente a pequeños negocios de comercio, hostelería o transporte.
Si estás en módulos, 2026 puede ser un año para:
- Revisar si te sigue compensando o si te interesa pasar a estimación directa.
- Aprovechar la reducción del 5 % en la práctica, ajustando bien tus datos y evitando errores formales.
3- Deducciones personales y nuevas medidas puntuales
A esto se suman medidas más específicas (por ejemplo, nuevas deducciones de hasta 340 € para determinadas rentas bajas o ayudas territoriales concretas), que no son exclusivas de autónomos pero sí afectan a tu declaración como persona física.
Para un autónomo o socio de pyme, la clave es coordinar:
- La optimización en IRPF (retribución, anticipos, aportaciones a planes, deducciones por inversión en empresas de nueva creación, etc.).
- Con la estrategia en Impuesto sobre Sociedades, de forma que empresa y persona física no compitan fiscalmente, sino que se complementen.
IVA 2026: franquicia, IVA digital y más control en tiempo real
En IVA, 2026 no supone una revolución de tipos, pero sí de control y obligaciones informativas.
1- IVA franquiciado y la “no” exención general para pymes
La famosa idea de que “los autónomos que facturen menos de 85.000 € no pagarán IVA” ha generado mucha confusión. La realidad hoy es:
- La Directiva (UE) 2020/285 obliga a los Estados a desarrollar un régimen de franquicia de IVA para pequeños negocios.
- España, por ahora, ha avanzado solo en modelos para operaciones transfronterizas en la UE y ha descartado aplicar un IVA cero amplio para autónomos y pymes a nivel interno.
Este año, salvo que haya un giro legal de última hora, seguirás repercutiendo y declarando IVA en España si tu actividad lo exige, aunque empiece a haber mejoras puntuales en obligaciones para ciertos regímenes.
2- IVA digital, SII y más reporting
Las tendencias claras para 2026 son:
- Refuerzo del Suministro Inmediato de Información (SII) para empresas con mayor capacidad tecnológica.
- Avances hacia un IVA más digital, con más remisión inmediata de datos y menos espacio para retrasos u omisiones.
Esto exige tener una contabilidad al día, facturas bien parametrizadas desde origen y procesos de conciliación más automáticos. Aquí es donde soluciones como software de facturación conectado a banca online o herramientas de gestión de gastos corporativos se vuelven prácticamente obligatorias.
Cuota de autónomos 2026: bases publicadas, MEI y SMI
Si eres autónomo, 2026 te afecta por tres frentes: tablas de cotización, MEI y SMI.
1- Sistema por ingresos reales y tablas del ejercicio
El sistema de cotización por ingresos reales, en vigor desde enero de 2023, sigue su despliegue gradual y mantiene la misma arquitectura: quince tramos de rendimientos netos repartidos entre una tabla reducida y una tabla general, con una base mínima y una máxima por tramo entre las que el autónomo elige.
- Para 2026, las bases del ejercicio se fijaron por orden ministerial y el resultado práctico fue una congelación de las cuotas en los tramos más bajos, con ajustes menores en los tramos altos para alinearlos con el tope del Régimen General.
- Consulta la tabla oficial vigente en la sede de la Seguridad Social antes de comunicar tu tramo: la cuota exacta depende de la base que elijas dentro del tramo, no solo del tramo en sí, y ese detalle se pierde en la mayoría de las tablas que circulan por internet.
- Recuerda que puedes cambiar de tramo hasta seis veces al año, con efectos cada dos meses. Es la herramienta más desaprovechada del sistema y la que evita sustos en la regularización anual, cuando la Seguridad Social cruza datos con la Agencia Tributaria.
En el caso de los autónomos societarios, la base mínima aplicable es superior a la del autónomo persona física, y la deducción por gastos de difícil justificación es del 3 % en lugar del 7 %. Las dos cosas juntas elevan la cuota, así que conviene calcularla con la base concreta del ejercicio y no por analogía con un autónomo ordinario.
2- MEI y subida del SMI
El Mecanismo de Equidad Intergeneracional (MEI) sube en 2026 hasta el 0,9 % de la base, frente al 0,8 % de 2025 (0,75 % a cargo de la empresa y 0,15 % del trabajador), y en el caso de autónomos se integra dentro de su cuota global. Es una subida técnica que afecta a todos los tramos, incluidos aquellos en los que la cuota se ha congelado.
Además, se negocia una nueva subida del SMI, con objetivos en torno al 60 % del salario medio o, en escenarios más conservadores, incrementos en torno al 3 %.
Esto impacta en:
- Costes laborales de pymes con plantilla.
- Bases de cotización y cuota de autónomos (sobre todo para societarios y autónomos con ingresos próximos al SMI).
Desde el punto de vista de tesorería, es un buen momento para revisar:
- Si te compensa cambiar de tramo de cotización.
- El equilibrio entre retribución salarial, dividendos y gastos deducibles.
Verifactu y facturación electrónica: fechas clave y checklist
Aquí está el cambio operativo más importante del periodo, y también el que más confusión ha generado, porque el calendario se ha movido dos veces.
Fechas oficiales de Verifactu tras el aplazamiento a 2027
El calendario original del Reglamento de sistemas informáticos de facturación (Real Decreto 1007/2023) situaba la obligación en 2026. Ese calendario ya no está en vigor. El Real Decreto-ley 15/2025, de 2 de diciembre, publicado en el BOE del 3 de diciembre de 2025 y convalidado por el Congreso el 11 de diciembre, modificó la disposición final cuarta del Reglamento y amplió los plazos un año. Las fechas vigentes son:
- 1 de enero de 2027: obligación para las entidades contribuyentes del Impuesto sobre Sociedades, es decir, sociedades limitadas, anónimas, cooperativas con actividad económica y figuras mercantiles equivalentes.
- 1 de julio de 2027: obligación para el resto de obligados tributarios, entre ellos los autónomos en IRPF, los no residentes con establecimiento permanente y las entidades en régimen de atribución de rentas.
- 29 de julio de 2025: fecha que no se aplazó. Los productores y comercializadores de software de facturación ya están obligados a ofrecer sus productos adaptados al Reglamento, de modo que hoy puedes exigir a tu proveedor que el programa cumpla, aunque tú no estés obligado todavía a usarlo.
La consecuencia práctica es que 2026 es un periodo de pruebas voluntario. El aplazamiento es automático: no hay que solicitarlo ni comunicar nada. Y conviene no confundir Verifactu con la factura electrónica obligatoria entre empresas y profesionales, regulada por la Ley 18/2022 (Ley Crea y Crece), que es una obligación distinta, con su propio calendario y su propio desarrollo reglamentario.
Si algún artículo o proveedor te sigue diciendo que Verifactu es obligatorio desde enero o julio de 2026, está trabajando con el calendario derogado. Es un detalle importante, porque hay quien está contratando software con urgencia o firmando permanencias innecesarias por una fecha que ya no existe.
¿Qué implica para tu pyme o actividad?
Verifactu no es solo un programa nuevo:
- Supone el fin de la facturación manual o en Excel para la mayoría de negocios.
- Obliga a tener procesos de facturación, cobro y reporting 100 % trazables.
- Refuerza el cruce de información con IRPF, Sociedades e IVA.
Checklist para aprovechar el margen que da la prórroga:
- Pedir al proveedor la declaración responsable de que su programa cumple el Reglamento, obligatoria para los fabricantes desde julio de 2025.
- Usar 2026 para probar el sistema en voluntario: huella encadenada, código QR y envío de registros a la AEAT, sin la presión de una sanción encima.
- Conectar facturación con cuentas bancarias de empresa y con tu sistema de gestión de gastos.
- Formar al equipo en emisión de facturas, estados de factura y nuevos flujos con clientes y proveedores.
- Conocer las implicaciones de la facturación electrónica obligatoria, para evitar sanciones y multas de Hacienda por incumplimiento
Ayudas y subvenciones 2026: Kit Digital, Cuota Cero y otros apoyos
Este nuevo año no solo trae obligaciones, sino también nuevas oportunidades de financiación y ayudas para hacer crecer tu negocio, incluidas las ayudas para autónomos en la Comunidad Valenciana en 2026.
1- Kit Digital y nuevas convocatorias
El programa Kit Digital ha ido cerrando convocatorias para microempresas a lo largo de 2025, pero se mantiene vivo con nuevas líneas orientadas a empresas de mayor tamaño (por ejemplo, segmentos de 50–100 empleados con bonos de 25.000–29.000 €).
Aunque muchas pymes pequeñas ya han solicitado su bono, en 2026 seguirán existiendo:
- Ayudas para soluciones de facturación electrónica, ciberseguridad, gestión de clientes (CRM) y gestión de procesos.
- Convocatorias específicas por comunidad autónoma ligadas a la Agenda España Digital 2026.
2- Cuota Cero, tarifa plana y otras bonificaciones
En paralelo, varias comunidades mantendrán o relanzarán ayudas como:
- Cuota Cero para nuevos autónomos (bonificación del 100 % de la cuota durante un periodo inicial, condicionada a requisitos de ingresos, sector o territorio, y disponible solo en algunas comunidades autónomas).
- Tarifa plana estatal para nuevos autónomos que no superen el SMI en su primer año, prorrogable doce meses más. Su importe se actualiza con las bases del ejercicio, así que conviene confirmarlo en la sede de la Seguridad Social antes de darse de alta en lugar de fiarse de la cifra de años anteriores.
A esto se suman:
- Prestación por cese de actividad, pendiente de reforma para hacerla más accesible.
- Ayudas especiales sectoriales (agro, comercio, energía, sostenibilidad, digitalización, etc.).
¿Cómo impactan estos cambios en la tesorería y planificación de tu empresa?
Más allá de la norma, lo que te importa es cómo afecta todo esto a tu caja.
Efecto combinado en caja🔁
- La bajada de tipos de Impuesto sobre Sociedades mejora tu resultado después de impuestos, especialmente si estás en el rango de micropyme.
- La subida del MEI, el posible incremento del SMI y los ajustes en cuotas de autónomos encarecen tu coste laboral y tu cotización.
- El aplazamiento de Verifactu libera presupuesto este año, pero no lo elimina: la inversión en software y en reorganización de procesos sigue ahí, solo que ahora puedes planificarla en dos ejercicios en lugar de uno.
Estrategias prácticas para CFOs, gerentes y autónomos
En este contexto, 2026 será un buen año para:
- Revisar tu estructura societaria o tipo de sociedad: ¿micropyme, pyme, autónomo, autónomo societario? Según el caso, puede compensar reorganizar participaciones o formas jurídicas.
- Ajustar tu política de retribución: salario vs. dividendos vs. aportaciones a planes de pensiones o retribución flexible.
- Impulsar la gestión de tesorería: previsiones mensuales, simulación de pagos de impuestos y cuotas, uso de líneas de crédito, factoring o financiación de facturas para evitar tensiones de caja.
- Centralizar pagos y cobros en las mejores cuentas para empresas con buena operativa online, integradas con tu software de facturación y con tarjetas corporativas para controlar mejor los gastos de empresa.
Normativa y calendarios verificados en agosto de 2026. El calendario de Verifactu se corresponde con el Real Decreto-ley 15/2025, de 2 de diciembre, que modifica el Real Decreto 1007/2023. Las bases y cuotas de cotización se fijan cada ejercicio por orden ministerial: confirma la tabla vigente en la sede electrónica de la Seguridad Social y los tipos aplicables en la de la Agencia Tributaria antes de tomar cualquier decisión.


