Gestión de empresas
Jorge Hodgson: El error financiero más destructivo es confundir la facturación con el beneficio
Índice
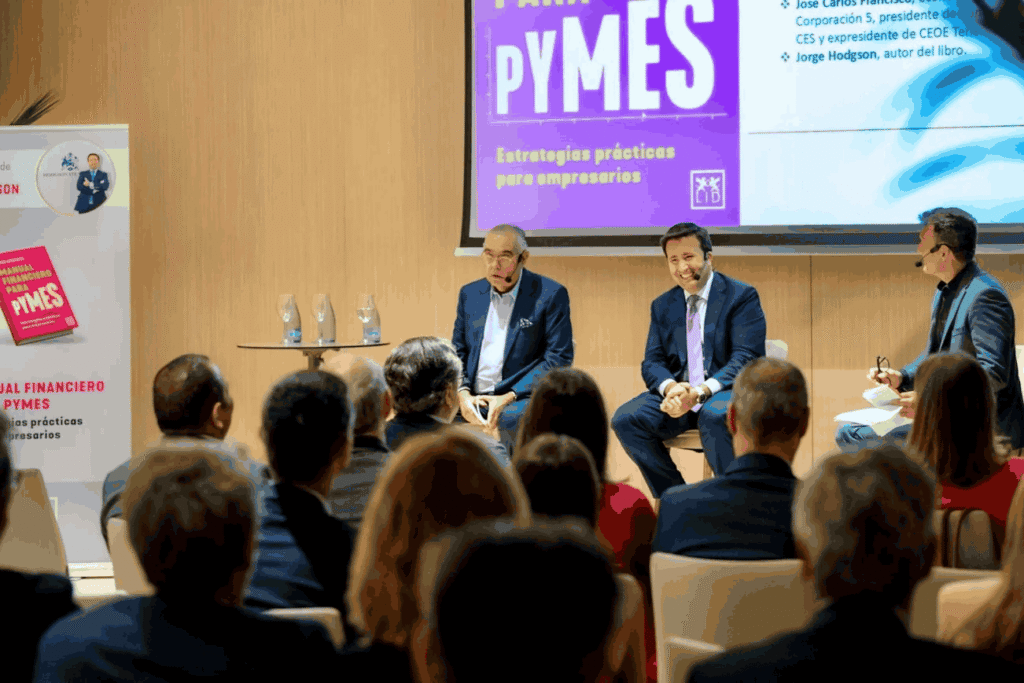
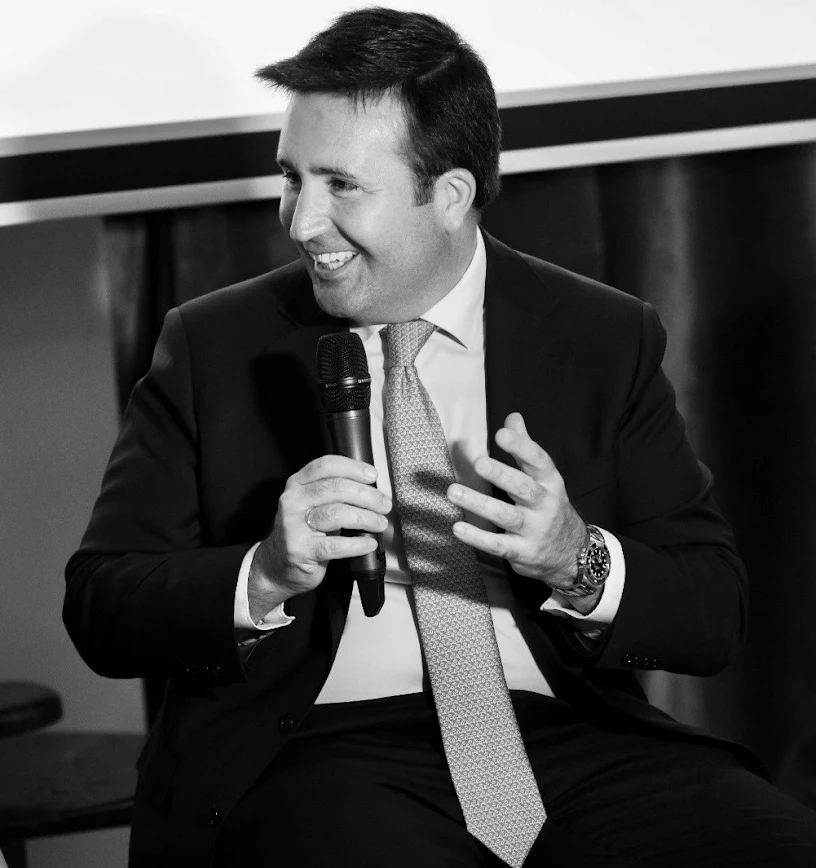
Jorge Hodgson, socio director de Hodgson Strategies y autor de Manual financiero para pymes. Estrategias prácticas para empresarios (LID Editorial), llama «ceguera financiera» a esa dificultad para conocer la realidad económica del negocio y anticiparse a sus problemas.
En esta entrevista con Rankia Business, Hodgson explica por qué una empresa rentable puede quedarse sin dinero, cómo proyectar la caja y qué costes suelen quedar fuera de las cuentas del empresario. También aborda la negociación bancaria, la reinversión de beneficios y la construcción de una empresa que pueda funcionar sin depender por completo de su propietario.
Las claves que aborda la entrevista:
- La importancia de distinguir facturación, beneficio y caja.
- Los costes y los plazos de cobro que pueden comprometer la liquidez.
- La preparación financiera necesaria para crecer, negociar con bancos e incorporar socios.
Ceguera financiera: cuando el saldo del banco no cuenta toda la historia
Comenzamos preguntando a Jorge Hodgson qué es la ceguera financiera y cómo puede saber un empresario si la sufre. El autor sitúa el problema en la falta de información para tomar decisiones y en la costumbre de limitar el seguimiento financiero al saldo bancario o al cumplimiento fiscal.
«La ceguera financiera es la incapacidad del empresario para conocer la verdadera realidad económica de su negocio. Un fenómeno generado por la falta de sistemas de información, el optimismo o el simple miedo a enfrentarse a la crudeza de los números.
Un empresario sabe con certeza que sufre esta patología cuando utiliza el saldo de la cuenta cada mañana como única métrica para decidir si puede contratar personal, comprar stock o acometer una inversión, ignorando por completo los compromisos de pago futuros.
También la padece quien delega la gestión en una gestoría externa enfocada únicamente en la presentación de modelos fiscales, sin revisar un balance de situación o una cuenta de pérdidas y ganancias.
Este desconocimiento provoca que el empresario viva en un estado de sobresalto, sorprendiéndose cada trimestre con el importe de los impuestos a liquidar. Tiene una incapacidad absoluta para proyectar si su estructura será capaz de soportar los costes fijos durante los próximos noventa días sin recurrir a financiación urgente de última hora.»
Jorge Hodgson, autor de Manual financiero para pymes.
Por qué una empresa con beneficios puede quedarse sin dinero
A continuación, le planteamos cuál es la diferencia entre beneficio y caja, y por qué una empresa rentable puede quedarse sin dinero. Su respuesta aborda una distinción fundamental en la interpretación de los estados financieros de una empresa: el resultado contable y los movimientos efectivos de dinero ocurren en momentos diferentes.
«La diferencia radica en que el beneficio es una abstracción contable bajo el principio de devengo que resulta de restar los gastos a los ingresos cuando se reconocen contablemente, independientemente de cuándo se mueva el dinero, mientras que la caja es la realidad financiera que mide la liquidez y el dinero disponible en las cuentas bancarias.
Esta desconexión explica por qué una empresa en pleno crecimiento y con excelentes márgenes de beneficio puede quebrar de la noche a la mañana por asfixia financiera.
Si el negocio vende un volumen de productos y pacta con sus clientes un plazo de cobro a noventa días, pero se ve obligado a pagar a sus proveedores y las nóminas de su plantilla a treinta días, se genera un desfase temporal destructivo.
Cuanto más venda la empresa, más recursos necesitará adelantar para financiar la compra de materias primas, el almacenamiento y la estructura operativa antes de ver el primer euro de retorno. Esto genera un agujero de liquidez que vacía las cuentas bancarias y puede abocar a la compañía al cierre a pesar de ser teóricamente muy rentable sobre el papel.»
Jorge Hodgson, socio director de Hodgson Strategies.
Cómo proyectar el flujo de caja de una pyme
Para trasladar esa diferencia a la gestión diaria, pedimos a Hodgson que explique cómo debería un empresario calcular y proyectar el flujo de caja de su pyme, paso a paso. Su propuesta de previsión de tesorería parte de un modelo dinámico a doce meses que recoja las fechas previstas de cobros y pagos.
«Para proyectar el flujo de caja de manera rigurosa, el empresario debe diseñar un modelo dinámico a doce meses vista, estructurado en varios pasos.
El primer paso consiste en fijar el punto de partida, registrando el saldo real, consolidado y disponible en todas las cuentas bancarias de la empresa al inicio del mes corriente.
El segundo paso exige estimar las entradas de caja reales. Bajo ningún concepto se anota lo que se planea facturar, sino únicamente el dinero que se prevé que ingresará efectivamente en el banco según los plazos de vencimiento específicos acordados con cada cliente, contemplando siempre el impacto del cobro del IVA o IGIC.
El tercer paso requiere agendar todas las salidas de caja operativas, clasificando con precisión los costes fijos, como nóminas, alquileres y suministros, y los costes variables, como compras a proveedores, registrándolos en la fecha exacta de su cargo bancario estimado.
El cuarto paso consiste en incorporar el calendario fiscal, consignando las liquidaciones de IVA o IGIC, retenciones a cuenta del IRPF e Impuesto sobre Sociedades en los meses correspondientes.
El quinto paso consiste en restar los pagos totales de los cobros totales de cada periodo para hallar el flujo neto mensual.
El sexto y último paso es sumar este flujo neto al saldo inicial para obtener el saldo acumulado final, un indicador que funcionará como un sistema de alerta temprana para detectar meses en negativo y buscar financiación con meses de antelación.»
Jorge Hodgson, autor de Manual financiero para pymes.
Los costes ocultos que reducen el margen de productos y clientes
La conversación pasa después de la liquidez a la rentabilidad. Preguntamos a Jorge Hodgson cómo se calcula el margen real de un producto o cliente y qué costes ocultos suelen pasarse por alto. Su respuesta muestra por qué el cálculo del margen de beneficio exige identificar las partidas que soporta cada operación.
«El margen real no se limita a calcular la diferencia básica entre el precio de venta al público y el coste de adquisición de la mercancía. Exige deducir del precio neto de impuestos todos los costes directos, indirectos y operativos necesarios para poner ese producto en manos del consumidor o mantener activo un contrato de servicios.
En este proceso de cálculo suelen ignorarse diversos costes ocultos que terminan por erosionar los beneficios estimados por la dirección de una pyme.
Entre estos costes invisibles destacan la merma por roturas, obsolescencia o robos en el almacén; el coste de adquisición de clientes, que engloba la inversión en campañas de marketing y las comisiones de la red de ventas necesarias para cerrar cada operación; y los costes asociados a la logística inversa, que incluyen los fletes, la readecuación del producto y la gestión de las garantías.
Asimismo, se suele omitir el coste de oportunidad del tiempo del personal, medido en las horas de soporte técnico, atención al cliente y resolución de incidencias. Una variable que con frecuencia transforma a los clientes de mayor facturación en las cuentas menos rentables del negocio.»
Jorge Hodgson, socio director de Hodgson Strategies.
Cobrar antes sin deteriorar la relación con los clientes
El periodo medio de cobro es uno de los indicadores de tesorería que permiten seguir cuánto tarda la empresa en convertir sus ventas en dinero. Planteamos a Hodgson qué considera un buen periodo medio de cobro y cómo puede reducirse sin perder clientes.
«Un buen periodo medio de cobro es aquel que se sitúa por debajo del periodo medio de pago que la empresa tiene pactado con sus proveedores. Ese diferencial permite que el crédito comercial de los proveedores contribuya a financiar la operativa diaria, reduciendo la necesidad de financiación bancaria.
Para reducir este indicador sin generar fricciones comerciales ni poner en riesgo la relación de fidelidad con la cartera de clientes, se deben implementar medidas e incentivos.
La primera medida es intentar estandarizar la automatización de los cobros mediante domiciliación bancaria directa desde la primera orden de compra.
La segunda estrategia se basa en aplicar una política de descuentos por pronto pago, ofreciendo una pequeña reducción en la factura si el cliente liquida la deuda dentro de los primeros diez días.
La tercera acción exige optimizar la administración interna, emitiendo e introduciendo la factura en el sistema del cliente de forma inmediata tras la entrega del bien o servicio, eliminando la costumbre improductiva de facturar solo a mes vencido.
Por último, resulta imprescindible implantar un protocolo de gestión de cobros que incluya recordatorios automatizados por correo electrónico cinco días antes del vencimiento, una llamada el mismo día del plazo y una reclamación firme del impago.»
Jorge Hodgson, autor de Manual financiero para pymes.
Elegir una financiación que encaje con su destino
Preguntamos a Hodgson qué fuentes de financiación tiene una pyme y cuál conviene en cada caso. Su respuesta parte de un criterio: relacionar el plazo de devolución con el uso que se dará al dinero.
«Las pymes disponen de un abanico de herramientas de financiación que deben utilizarse con un criterio de correspondencia temporal entre la financiación y el destino del gasto.
En primer lugar, se encuentran las líneas de crédito para cubrir desfases puntuales de tesorería y necesidades de circulante a corto plazo. El principal error es utilizarlas para financiar inversiones estructurales duraderas.
También pueden recurrir a otras líneas de circulante, como el confirming para el pago a proveedores y las modalidades de pronto pago, o al anticipo de facturas y al factoring.
Después están los préstamos bancarios para financiar inversiones en activos fijos a largo plazo, tales como la compra de maquinaria pesada, reformas de locales comerciales o el desarrollo de software propio. Debe evitarse utilizarlos de forma recurrente para pagar gastos corrientes o nóminas sin resolver el desequilibrio que origina esa necesidad.
También existen líneas del Instituto de Crédito Oficial (ICO), cuyas condiciones, garantías, plazos de amortización y periodos de carencia dependen del programa y de la operación. Es necesario distinguir las líneas de financiación de aquellas que incorporan un aval o garantía específicos, y valorar su encaje con el proyecto y su tramitación.»
Jorge Hodgson, socio director de Hodgson Strategies.
Qué mira un banco antes de conceder financiación
La relación bancaria ocupa otro bloque de la entrevista. Planteamos a Jorge Hodgson cómo evalúa un banco a una pyme y qué puede hacer el empresario para mejorar su posición al negociar. El autor destaca la capacidad de devolución, la preparación de la documentación y la anticipación.
«El departamento de análisis de riesgos de una entidad financiera evalúa a una pyme bajo una premisa fundamental: medir la probabilidad de que el negocio devuelva el capital prestado junto con sus intereses en los plazos acordados.
Para ello, los analistas examinan la capacidad de reembolso de la empresa calculando ratios de cobertura de deuda, donde el beneficio operativo antes de intereses, impuestos y amortizaciones debe ofrecer holgura respecto al servicio anual de la deuda.
También analizan el nivel de apalancamiento financiero mediante la relación entre los fondos propios y el pasivo total, y consultan la información de riesgos de la sociedad y, cuando corresponda, de sus administradores o avalistas en la Central de Información de Riesgos del Banco de España.
El empresario debe actuar con total anticipación, solicitando la financiación en momentos de solidez de caja y no cuando el agua le llegue al cuello.
Asimismo, debe confeccionar un dosier financiero corporativo que incluya un plan de negocio detallado, estados financieros históricos y proyecciones de flujo de caja que justifiquen para qué se usará cada euro y cómo impactará esa inversión en la generación de nuevos ingresos.
Finalmente, es crucial diversificar el pool bancario. Mi recomendación es operar con un mínimo de tres entidades distintas, evitando así que un solo banco concentre el crédito de la pyme y gane todo el poder de negociación en las renovaciones anuales.»
Jorge Hodgson, socio director de Hodgson Strategies.
Separar las cuentas personales y decidir cuándo reinvertir
Preguntamos también por qué es importante separar el patrimonio de la empresa del personal y cómo reinvertir con criterio. Hodgson defiende una disciplina financiera que permita distinguir la remuneración del propietario de los recursos del negocio y valorar el retorno de las inversiones.
«Confundir el bolsillo personal del empresario con las cuentas de la sociedad es uno de los errores más peligrosos que se pueden cometer en la gestión de una pyme.
Mantener una separación de patrimonios exige establecer una disciplina rigurosa: definir una remuneración periódica acorde con las funciones desempeñadas y formalizar las aportaciones y retiradas de fondos por las vías que correspondan, como aportaciones de socios, ampliaciones de capital, préstamos debidamente documentados o dividendos cuando proceda.
Una vez garantizada esta separación, la decisión de reinvertir los beneficios acumulados dentro de la propia pyme debe responder a criterios económicos y de coste de oportunidad, evaluando con regularidad el retorno sobre el capital invertido.
Si la rentabilidad interna que es capaz de generar la operativa de la pyme supera con creces el coste del capital y el mercado sectorial muestra señales claras de expansión, la reinversión en el propio negocio estará justificada.»
Jorge Hodgson, autor de Manual financiero para pymes.
Construir una empresa que no dependa por completo de su propietario
La entrevista aborda también cómo construir una empresa que no dependa al 100 % de su propietario y qué tener en cuenta al incorporar socios o pensar en vender. Hodgson pone el foco en los procesos, la delegación y las reglas acordadas entre los propietarios.
«Para transformar el negocio en una empresa estructurada y con valor de mercado que funcione de manera autónoma sin la intervención diaria de su fundador, es necesario acometer un proceso de control de gestión y sistemas.
Esto implica documentar detalladamente y por escrito todos los procesos críticos de la organización, desde las operaciones y el control financiero hasta el protocolo de ventas, permitiendo que cualquier nueva incorporación pueda ejecutar las tareas con los mismos estándares de calidad.
Al mismo tiempo, se debe configurar un equipo de mandos intermedios capacitados a los que se deleguen responsabilidades reales y cuyos resultados se evalúen mediante indicadores clave de rendimiento, en lugar de recurrir al control presencial.
Cuando el crecimiento del negocio exija incorporar nuevos socios capitalistas, o cuando se empiece a madurar una estrategia de salida para vender la compañía, es necesario redactar y firmar un pacto de socios desde el primer momento.
Este documento debe regular el régimen de retribuciones de los administradores, las mayorías reforzadas para la toma de decisiones estratégicas, las cláusulas de acompañamiento y arrastre para proteger a las minorías o facilitar una venta total, y las fórmulas de valoración objetiva de la empresa.
Estas pueden apoyarse en múltiplos del beneficio operativo ajustado y normalizado, evitando las valoraciones basadas en vínculos emocionales o proyecciones sin una base que las sustente.»
Jorge Hodgson, socio director de Hodgson Strategies.
El error que más se repite: confundir ventas, beneficio y caja
Cerramos preguntando a Jorge Hodgson cuál es el error financiero que más ve repetirse en las pymes y qué consejo daría a quien está empezando. Su respuesta vuelve a la distinción que ha atravesado la conversación.
«El error financiero más destructivo y recurrente de las pequeñas y medianas empresas es la tendencia a confundir la facturación con el beneficio y, a su vez, confundir el beneficio con la caja real disponible en el banco.
Esta distorsión empuja a muchos empresarios a obsesionarse de forma exclusiva con el crecimiento del volumen de ingresos brutos, aceptando proyectos de nula rentabilidad o acelerando la comercialización de productos con márgenes negativos simplemente por la falsa sensación de éxito que otorga ver una cifra de ventas al alza. De este modo multiplican los costes operativos sin respaldo de liquidez.
El consejo para cualquier emprendedor que esté dando sus primeros pasos en el mundo de los negocios es priorizar el control del ciclo de conversión de caja desde el primer día de actividad.
Esto significa diseñar la estrategia comercial orientándola a asegurar los cobros de los clientes de la manera más inmediata posible, negociar plazos de pago extendidos y flexibles con los proveedores estratégicos y mantener una estructura de costes fijos muy ajustada y flexible.
También significa resistir la tentación de sobredimensionar la empresa hasta que el mercado valide con claridad la recurrencia, la sostenibilidad y la rentabilidad real de las operaciones.»
Jorge Hodgson, autor de Manual financiero para pymes.
La lectura de Rankia Business: qué necesita saber una pyme antes de crecer
Las respuestas de Jorge Hodgson conectan tres preguntas que conviene analizar juntas: qué margen deja una venta, cuándo se cobra y qué pagos exige antes de generar efectivo. Aumentar la facturación sin seguir esas variables puede elevar las necesidades de financiación del negocio.
Un plan de tesorería permite reunir los cobros y pagos previstos y revisar cómo evolucionará la disponibilidad de dinero. Su utilidad depende de actualizarlo con los movimientos reales y comprobar qué hipótesis se están cumpliendo.
La ejecución también importa. Una gestión de cobros de la empresa que conecte facturación, vencimientos y seguimiento de impagos ayuda a trasladar las condiciones comerciales a la operativa diaria. Los descuentos por pronto pago deben valorarse junto con su coste sobre el margen y la liquidez que permiten adelantar.
El planteamiento de Manual financiero para pymes encuentra así su aplicación en decisiones cotidianas: aceptar un cliente, comprar existencias, contratar personal o solicitar financiación. La cuestión es conocer qué efecto tendrá cada decisión en los márgenes y en la caja de los próximos meses.