Tesorería
Qué es una factura proforma: cómo hacerla y contabilizarla
Índice
Una factura proforma es un documento previo a la factura real que detalla productos o servicios, precios, impuestos y condiciones de una venta que aún no se ha completado. No es una factura a efectos de IVA: no se contabiliza, no se declara en el modelo 303 y no permite deducir impuestos. Su función es cerrar los términos del trato antes de entregar o cobrar.
- Es un borrador informativo de factura: no se contabiliza, no se declara y no permite deducir IVA.
- Si el cliente la paga por adelantado, el IVA se devenga con el cobro y toca emitir factura de anticipo.
- Emítela con serie propia y leyenda de «sin valor fiscal»; al cerrar la venta, emite la factura real.
Hay un matiz que casi nadie cuenta. El Reglamento de facturación no exige que el documento se titule "factura", así que una proforma completa que acabe justificando un pago real puede tratarse como factura. En esta guía verás cuándo usarla, cómo redactarla, si lleva IVA y cómo contabilizarla sin sustos con Hacienda.
Datos revisados en octubre de 2026 con el Reglamento de facturación (Real Decreto 1619/2012), la Ley del IVA y la doctrina de la Dirección General de Tributos.
Qué es una factura proforma y para qué sirve
Es una oferta comercial con formato de factura. Se envía al cliente cuando ya hay conversaciones previas y un acuerdo cercano, para que revise importes, impuestos, plazos y datos fiscales antes de cerrar la operación.
Sirve sobre todo para cuatro cosas:
- Fijar por escrito el precio y las condiciones antes de producir, enviar o prestar el servicio.
- Pedir un pago por adelantado o un depósito, clave en la gestión de cobros de la empresa, siempre que luego se documente con la factura que corresponda.
- Acompañar operaciones de comercio exterior, donde suele solicitarse como documento de apoyo en trámites aduaneros o bancarios.
- Justificar inversiones previstas ante un banco o en una solicitud de ayuda o financiación.
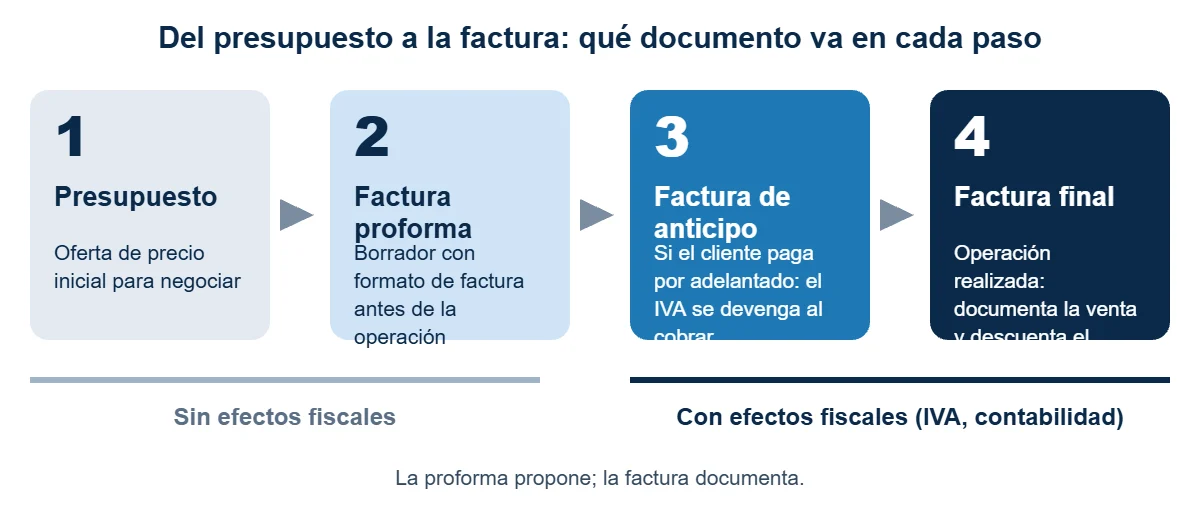
La proforma va después del presupuesto y antes de la factura. Si todavía estás negociando, basta un presupuesto; si el cliente ya ha dicho que sí, la proforma deja los números cerrados. Si quieres ver cómo es una factura ordinaria completa, tienes un modelo de factura para autónomos con todos los campos obligatorios.
¿Qué validez tiene ante Hacienda y ante el cliente?
Como regla general, ninguna a efectos fiscales. Una proforma emitida antes de la operación no documenta una venta real: no genera devengo de IVA, no se anota en los libros registro ni se incluye en tus autoliquidaciones, y quien la recibe no puede deducirse el IVA con ella. El matiz está en cómo se define la factura. Según la Dirección General de Tributos (consulta vinculante V2825/2017), el Reglamento no exige que aparezca la palabra «factura»: un documento tiene consideración de factura cuando contiene las menciones del artículo 6.
En aquella consulta, una «minuta proforma» de un abogado habría servido para deducir el IVA una vez subsanados los datos que le faltaban: número de emisión, fecha de la operación e identificación de los destinatarios. La consecuencia práctica es clara: no uses una proforma completa para cobrar y dejarlo ahí. Si recibes dinero, documenta el cobro con una factura de anticipo o con la factura final, y reserva la proforma para lo que es, un documento previo.
Frente al cliente, la proforma tiene valor comercial: deja constancia de lo que se ofreció y de las condiciones. Por sí sola es una oferta, no un contrato vinculante; si necesitas obligar a ambas partes, firma un contrato o un pedido aceptado.
¿Lleva IVA lo que pones en la proforma?
Mostrar el IVA no es obligatorio, pero sí recomendable. Aunque el impuesto aún no se haya devengado, el cliente necesita ver el importe total que pagará. Indícalo como importe informativo, con base imponible, tipo y cuota desglosados, igual que en la factura final.
El IVA no se devenga porque emitas la proforma. Se devenga cuando entregas el bien o prestas el servicio o, si te pagan antes, en el momento del cobro y por el importe efectivamente recibido (artículo 75.Dos de la Ley del IVA). Por eso un anticipo cambia el escenario.
¿Se contabiliza o no? El asiento que sí hay que hacer
La proforma, por sí sola, no genera asiento contable. Se trata como un presupuesto: no figura en el libro de facturas emitidas, no pasa por la cuenta de clientes ni cuenta como ingreso. Contabilizarla como venta inflaría tus ingresos y tu IVA repercutido antes de tiempo.
Lo que sí se contabiliza es el dinero que entra después. Los pasos habituales son estos:
- Emites la proforma: no hay asiento.
- El cliente la acepta y paga un anticipo: emites una factura de anticipo con IVA, que sí se registra.
- Prestas el servicio o entregas el producto: emites la factura final por el total, descontando el anticipo ya facturado.
- Cobras el resto y cancelas el anticipo contra la cuenta de clientes.
Si el cliente paga la proforma por adelantado
Un cobro adelantado se registra como anticipo de cliente (cuenta 438 del Plan General Contable), no como venta. Además, el IVA de ese cobro se devenga al recibirlo: debes emitir la factura de anticipo y declararlo en el trimestre en que cobras.
Después, la factura final tiene un plazo. Si el destinatario es una empresa o un profesional, debes expedirla antes del día 16 del mes siguiente al devengo (artículo 11 del Reglamento de facturación).
Ejemplo práctico con números
Ejemplo hipotético: una consultora presupuesta un servicio de 2.000 € más 21 % de IVA (2.420 € en total) y envía la proforma. El cliente la acepta y paga un anticipo del 50 % de la base, es decir, 1.000 € más 210 € de IVA.
| Momento | Documento | Debe | Haber | ||||
|---|---|---|---|---|---|---|---|
| Envía la proforma | Proforma | Sin asiento | Sin asiento | ||||
| Cobra el anticipo (1.210 €) | Factura de anticipo | 572 Bancos: 1.210 € | 438 Anticipos de clientes: 1.000 € 477 IVA repercutido: 210 € | ||||
| Presta el servicio (2.420 €) | Factura final | 430 Clientes: 2.420 € | 705 Prestaciones de servicios: 2.000 € 477 IVA repercutido: 420 € | ||||
| Cancela el anticipo | Misma factura final | 438 Anticipos de clientes: 1.000 € 477 IVA repercutido: 210 € | 430 Clientes: 1.210 € | ||||
| Cobra el resto (1.210 €) | Cobro | 572 Bancos: 1.210 € | 430 Clientes: 1.210 € |
| Momento | Documento | Debe | Haber |
|---|---|---|---|
| Envía la proforma | Proforma | Sin asiento | Sin asiento |
| Cobra el anticipo (1.210 €) | Factura de anticipo | 572 Bancos: 1.210 € | 438 Anticipos de clientes: 1.000 € 477 IVA repercutido: 210 € |
| Presta el servicio (2.420 €) | Factura final | 430 Clientes: 2.420 € | 705 Prestaciones de servicios: 2.000 € 477 IVA repercutido: 420 € |
| Cancela el anticipo | Misma factura final | 438 Anticipos de clientes: 1.000 € 477 IVA repercutido: 210 € | 430 Clientes: 1.210 € |
| Cobra el resto (1.210 €) | Cobro | 572 Bancos: 1.210 € | 430 Clientes: 1.210 € |
El IVA total de la operación son 420 €: 210 € van al modelo 303 del trimestre del cobro del anticipo y los otros 210 € al del trimestre en que se presta el servicio. Es un esquema orientativo; confirma el tratamiento exacto con tu asesor contable.
Cómo hacer una factura proforma paso a paso
No hay un modelo oficial, pero conviene que se parezca a una factura para poder convertirla después sin retocar nada. Puedes hacerla en Word o Excel o con uno de los mejores programas de facturación, que la convierten en factura con un clic. Sigue este orden:
- Titúlala con claridad como «Factura proforma» y añade la leyenda de que no tiene valor fiscal.
- Asígnale una numeración propia, en una serie distinta a la de tus facturas (por ejemplo, PRO-001), o déjala sin numerar.
- Indica la fecha de emisión y un plazo de validez, para que el precio no quede abierto indefinidamente.
- Incluye los datos completos del emisor y del cliente: nombre o razón social, NIF y domicilio.
- Describe los productos o servicios con cantidad, precio unitario sin IVA y descuentos.
- Desglosa base imponible, tipo de IVA, cuota y total, y la retención de IRPF si procede.
- Añade las condiciones: forma de pago, anticipo que pides, plazo de entrega y datos bancarios.
Leyenda recomendada
Puedes usar un texto como este, adaptado a tu caso:
Documento proforma sin valor fiscal. Refleja las condiciones previstas para la operación y no sustituye a la factura, que se emitirá cuando se realice la operación o se cobre un anticipo.
Por qué conviene usar una serie propia
El artículo 6 del Reglamento exige que la numeración de las facturas sea correlativa dentro de cada serie. Aunque la proforma no sea una factura, si la metes en tu serie normal y luego no se convierte en venta, tendrás huecos difíciles de explicar. Con una serie aparte lo evitas.
Proforma, presupuesto, albarán y factura: diferencias
Estos documentos se parecen en el aspecto, pero no en sus efectos. Esta tabla resume dónde está la frontera fiscal:
| Documento | Para qué sirve | ¿Es factura? | ¿Efectos fiscales? | ¿Permite deducir IVA? | |||||
|---|---|---|---|---|---|---|---|---|---|
| Presupuesto | Oferta de precio inicial para negociar | No | No | No | |||||
| Factura proforma | Borrador con formato de factura antes de la operación | No, salvo que cumpla el artículo 6 y documente una operación real | No, en general | No, en general | |||||
| Albarán | Acredita la entrega de la mercancía | No | No | No | |||||
| Factura de anticipo | Documenta un cobro adelantado | Sí | Sí: devenga IVA | Sí, si cumple los requisitos | |||||
| Factura ordinaria | Documenta la operación realizada | Sí | Sí | Sí, si cumple los requisitos |
La confusión más habitual es con el presupuesto. El presupuesto es una oferta inicial; la proforma ya refleja una operación prácticamente acordada y reproduce la estructura de la factura final.
Errores que pueden costarte un problema con Hacienda
- Cobrar con la proforma y no emitir factura. El IVA se devenga con el cobro y sigues obligado a facturar.
- Deducir el IVA con una proforma. Salvo que reúna todas las menciones del artículo 6, no es un justificante válido.
- Meter proformas en tu serie de facturas. Rompes la numeración correlativa.
- Contabilizarla como venta. Adelantas ingresos e IVA repercutido.
- Dejarla sin leyenda. Un documento idéntico a una factura y sin aviso invita a usarlo como tal.
- Olvidar el plazo de validez. Dejas el precio abierto ante subidas de costes.
Pedir un anticipo también protege tu caja. Si vendes a un cliente nuevo, comprueba cómo saber si una empresa es solvente antes de comprometer la entrega, y plantea un cobro fraccionado para no depender de un único pago final. Para medir el efecto en tu liquidez, apóyate en los indicadores clave de tesorería.
¿Afecta Verifactu a este documento?
Verifactu regula los sistemas informáticos de facturación y el registro de las facturas. Una proforma no es una factura emitida, así que en la práctica no genera registro de facturación; lo que sí debe cumplir tu programa es que las facturas que emita después lo hagan conforme al reglamento.
La adaptación de los sistemas se aplazó al 1 de enero de 2027 para los contribuyentes del Impuesto sobre Sociedades y al 1 de julio de 2027 para el resto, según el Real Decreto-ley 15/2025. Puedes repasar el aplazamiento de Verifactu a 2027, ver qué autónomos deben cumplir con Verifactu y entender cómo funciona la factura electrónica obligatoria.
Si hoy emites proformas en Word o Excel, sigue siendo válido. Cuando cambies a un software de facturación, comprueba que trata la proforma como documento aparte y la convierte en factura al aceptarla. Para elegir, compara los programas disponibles.
Cuándo conviene usarla y cuándo no
- Cierra precio y condiciones antes de empezar a trabajar.
- Facilita pedir un anticipo con todo claro.
- Evita errores en los datos fiscales antes de facturar.
- Es útil en exportación y ante bancos o ayudas.
- No tiene efectos fiscales: no sirve para cobrar ni para deducir IVA.
- Puede confundirse con una factura si no lleva leyenda.
- Añade un paso administrativo más.
- Obliga a emitir después la factura real.
Usa la proforma cuando el cliente ya ha aceptado el trato, cuando vayas a pedir un anticipo, cuando exportes o cuando necesites justificar una inversión ante un tercero. En operaciones pequeñas y de cobro inmediato, es más rápido emitir directamente la factura.
Y recuerda la regla de oro: la proforma propone, la factura documenta. Si entra dinero o se realiza la operación, factura. Si tu operativa de cobros crece, una cuenta de empresa con facturación integrada puede ayudarte a centralizar pagos y facturas sin duplicar trabajo.
Preguntas frecuentes sobre la factura proforma
Fuentes consultadas: Real Decreto 1619/2012, Reglamento de facturación; Ley 37/1992 del IVA (artículo 75); consulta vinculante DGT V2825/2017; Real Decreto-ley 15/2025.