
¿Qué es Spiko y cómo ayuda a rentabilizar la tesorería de tu empresa?
Spiko es una plataforma de inversión que permite a empresas y autónomos obtener rentabilidad por el dinero que mantienen temporalmente parado, con intereses diarios y posibilidad de solicitar su reembolso cuando lo necesiten.
No es un banco ni una cuenta corriente. El dinero se invierte en fondos regulados y no está cubierto por el Fondo de Garantía de Depósitos. Su utilidad para un CFO está en complementar la cuenta bancaria: mantener en ella la caja operativa y poner a trabajar el resto de la tesorería.
- Rentabilidad diaria sobre el efectivo invertido.
- Sin permanencia obligatoria en sus soluciones de tesorería principales.
- Acceso desde 1 euro y cuenta sin cuota mensual.
Su gama principal de tesorería, Smart Cash, está gestionada por Amundi. CACEIS actúa como banco depositario custodiando los activos de forma segregada e independiente, BNP Paribas es la contraparte bancaria y PwC, el auditor.
En septiembre de 2026, S&P Global Ratings otorgó a su fondo en euros la máxima calificación posible en sus dos escalas: el nivel más alto en calidad crediticia con la AAAf,reflejando un riesgo de impago muy bajo, y el nivel más seguro en volatilidad con la S1+, indicando que espera una rentabilidad extremadamente estable y sin altibajos, en línea con la deuda pública a corto plazo con vencimientos de hasta 12 meses.
¿Qué es Spiko?
Spiko es una fintech francesa fundada en 2023 que acerca a empresas y particulares productos de gestión de efectivo antes reservados principalmente a grandes compañías e inversores institucionales.
Spiko Finance SAS está autorizada como empresa de servicios de inversión en Francia y registrada en la CNMV para prestar servicios en España con el número 5325. Sus productos son fondos de inversión: los activos permanecen separados del balance de Spiko, aunque el capital no está garantizado.
¿Cómo funciona Spiko para empresas?
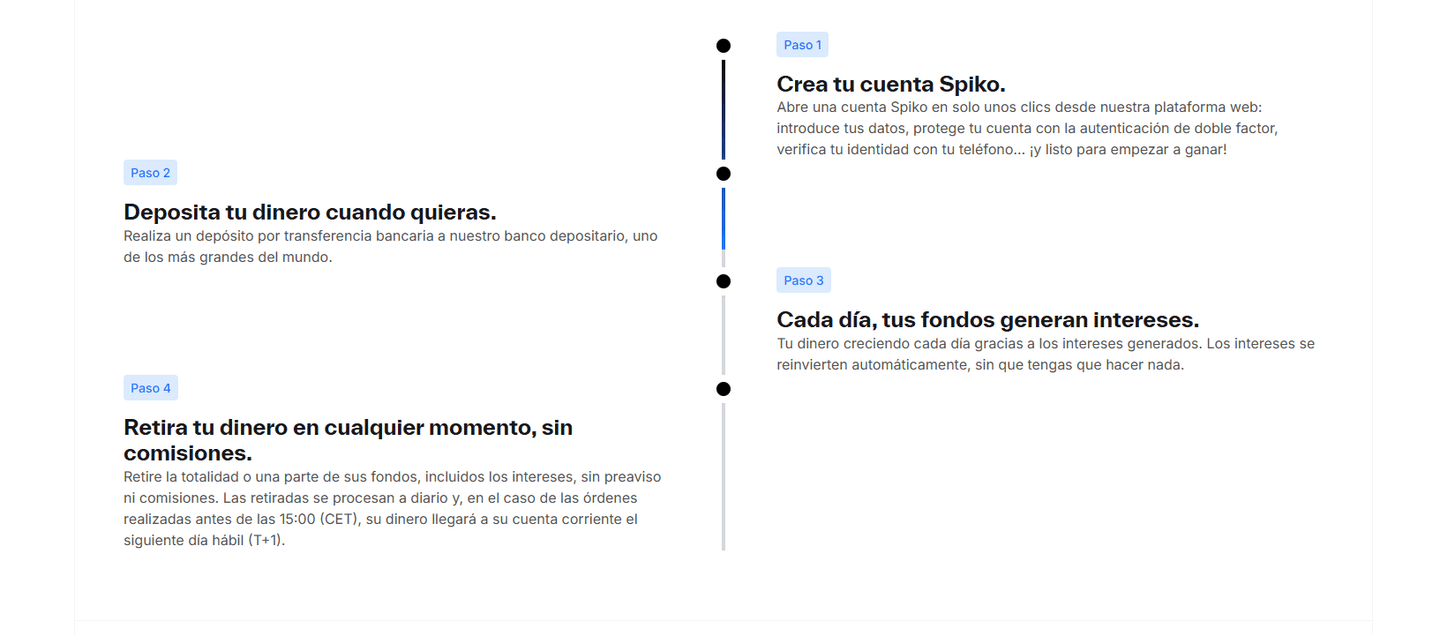
El funcionamiento es sencillo:
- La empresa crea la cuenta y completa la verificación.
- Transfiere el saldo que quiere rentabilizar al IBAN virtual asignado.
- El dinero se convierte en participaciones del producto elegido y genera rendimiento.
- Cuando necesita el efectivo, solicita el reembolso hacia su cuenta bancaria verificada.
El IBAN de Spiko sirve para invertir, no para domiciliar recibos, cobrar clientes o pagar nóminas. Por eso, Spiko complementa una cuenta de empresa, pero no la sustituye.
¿Qué productos ofrece Spiko para empresas?
Spiko no tiene planes Basic o Premium. Ofrece tres soluciones de inversión adaptadas a distintas necesidades de liquidez y riesgo.
Smart Cash: tesorería diaria en cuatro divisas
Es la solución principal para el dinero que una empresa puede necesitar con frecuencia. Genera rendimiento diario, ofrece liquidación ordinaria T+1 y se contrata desde una unidad de la divisa elegida.
- Spiko Euro: para tesorería en euros. Comisión de gestión del 0,25 % anual.
- Spiko Dollar: para saldos y pagos en dólares. Comisión del 0,25 %.
- Spiko Pound: para negocios que trabajan en libras. Comisión del 0,25 %.
- Spiko Swiss Franc: para saldos en francos suizos. Comisión del 0,15 %.
Para una empresa española, Spiko Euro será normalmente la opción más natural. Las demás clases tienen sentido cuando el negocio ya cobra o paga en esas monedas; cambiar euros solo para buscar más rentabilidad introduce riesgo de divisa.
Spiko T-Bills EUR: letras del Tesoro de la eurozona
Es un fondo monetario que invierte en letras del Tesoro a corto plazo de países centrales de la eurozona. Se puede contratar desde 1 euro, ofrece liquidez diaria y cobra una comisión de gestión del 0,25 % anual.
Puede encajar en empresas que prefieren exposición directa a deuda pública europea o necesitan segregar fondos de clientes. Sigue siendo una inversión y el capital no está garantizado.
Spiko Cash & Carry: más rentabilidad potencial y más riesgo
Utiliza una estrategia de arbitraje sobre futuros y busca una rentabilidad superior. Exige una aportación inicial de 100.000 euros o su equivalente en dólares, plantea un horizonte superior a seis meses y tiene un indicador de riesgo de 2 sobre 7.
Está pensado para excedentes elevados que la empresa no necesitará a corto plazo. No es la opción adecuada para la caja operativa, porque puede registrar pérdidas temporales y liquida en T+2.
¿Qué rentabilidad ofrece Spiko?
Las rentabilidades cambian con los tipos monetarios y el comportamiento de cada producto. Estas eran las cifras publicadas por Spiko el 30 de septiembre de 2026:
| Producto | Rentabilidad neta anualizada* | ||
|---|---|---|---|
| Spiko Euro | 2,84 % | ||
| Spiko Dollar | 4,37 % | ||
| Spiko Pound | 4,17 % | ||
| Spiko Swiss Franc | 0,24 % | ||
| Spiko T-Bills EUR | Variable | ||
| Spiko Cash & Carry | 7 % en EUR y USD |
| Producto | Rentabilidad neta anualizada* |
| Spiko Euro | 2,84 % |
| Spiko Dollar | 4,37 % |
| Spiko Pound | 4,17 % |
| Spiko Swiss Franc | 0,24 % |
| Spiko T-Bills EUR | Variable |
| Spiko Cash & Carry | 7 % en EUR y USD |
*Las rentabilidades pueden cambiar diariamente y no están garantizadas. Cash & Carry tiene una estrategia y un riesgo diferentes, por lo que su 7 % no debe compararse directamente con Smart Cash.
Con un saldo medio de 100.000 euros y manteniéndose un 2,84 % durante un año, el rendimiento estimado sería de 2.840 euros antes de impuestos. Es una aproximación, no una promesa.
¿Qué comisiones cobra Spiko?
La cuenta no tiene cuota mensual y Spiko no publica costes por depositar o retirar fondos. Las rentabilidades mostradas ya descuentan la comisión de gestión:
| Producto | Comisión publicada | ||
|---|---|---|---|
| Smart Cash EUR, USD y GBP | 0,25 % anual | ||
| Smart Cash CHF | 0,15 % anual | ||
| Spiko T-Bills EUR | 0,25 % anual | ||
| Spiko Cash & Carry | 0,10 % + comisión sobre resultados |
| Producto | Comisión publicada |
| Smart Cash EUR, USD y GBP | 0,25 % anual |
| Smart Cash CHF | 0,15 % anual |
| Spiko T-Bills EUR | 0,25 % anual |
| Spiko Cash & Carry | 0,10 % + comisión sobre resultados |
En Cash & Carry se aplica además un 25 % sobre el rendimiento que supere el SOFR en dólares o el €STR en euros.
Ventajas y desventajas de Spiko
- Intereses y datos actualizados diariamente
- Acceso a Smart Cash y T-Bills desde 1 euro
- Sin cuota mensual ni permanencia en Smart Cash
- Productos en EUR, USD, GBP y CHF
- Amundi y CACEIS participan en la estructura
- Informes contables, cambio de divisa y acceso mediante API
- No es una cuenta bancaria
- No está cubierto por el Fondo de Garantía de Depósitos
- El capital y la rentabilidad no están garantizados
- La rentabilidad baja si descienden los tipos
- Existen riesgos de contraparte y liquidez
- Todavía hay pocas opiniones públicas en España
Spiko opiniones: ¿qué dicen sus usuarios?
Todavía existen pocas opiniones públicas sobre Spiko en España. En la fecha de revisión, su aplicación muestra una puntuación de 5 sobre 5 en la App Store española, pero basada en una sola valoración. La muestra es demasiado pequeña para considerarla representativa.
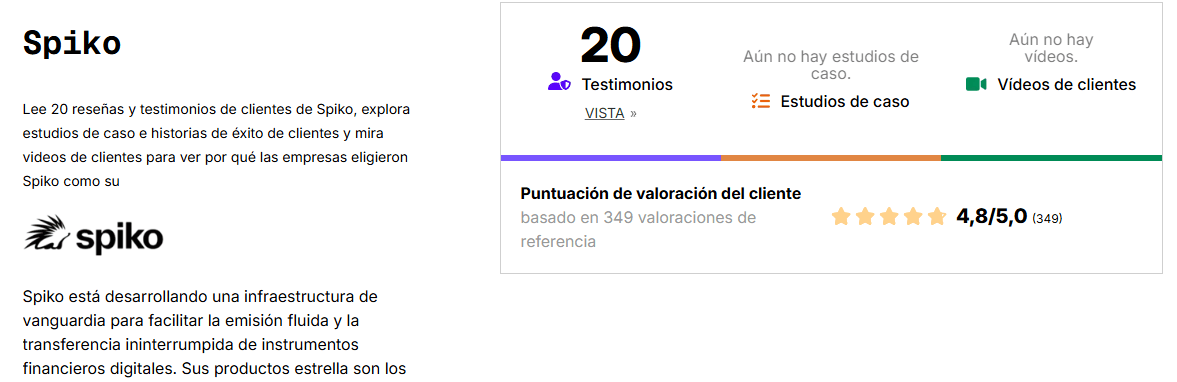
En comunidades financieras europeas se valora principalmente la liquidez, la rentabilidad diaria y la facilidad para acceder a fondos monetarios. Las dudas se concentran en la diferencia entre Spiko y una cuenta remunerada, la ausencia del Fondo de Garantía de Depósitos y el riesgo real del producto.
Nuestra opinión sobre Spiko
Spiko nos parece especialmente interesante para empresas que mantienen excedentes de caja de forma recurrente. Permite obtener rendimiento sin contratar un depósito a plazo y ofrece suficiente variedad para separar la tesorería cotidiana de los saldos que pueden mantenerse durante más tiempo.
Su principal punto fuerte es combinar acceso desde 1 euro, rentabilidad diaria, ausencia de cuota fija y participación de entidades como Amundi y CACEIS. El límite está claro: no reemplaza la cuenta operativa y no ofrece capital garantizado.
¿Spiko es seguro?
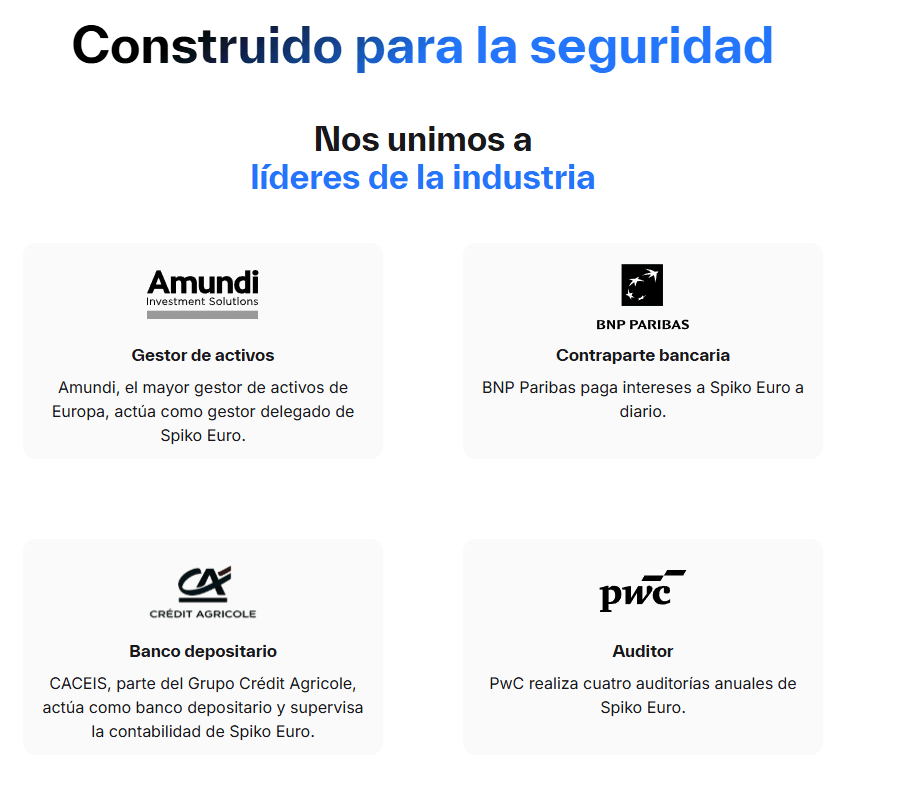
Spiko está regulada en Francia y registrada en la CNMV para operar en España. Smart Cash es un fondo UCITS; Amundi actúa como gestor delegado y CACEIS como depositario. Además, los activos del fondo no forman parte del balance de Spiko.
Sin embargo, regulado no significa libre de riesgo. Smart Cash Euro tiene un indicador de riesgo de 1 sobre 7, pero existe riesgo de contraparte, mercado y liquidez. Tampoco se aplica la garantía bancaria de hasta 100.000 euros, porque se compran participaciones de un fondo y no se realiza un depósito.
¿Para qué empresas merece la pena Spiko?
Puede encajar especialmente en:
- pymes con excedentes temporales de caja;
- startups que han recibido una ronda de financiación;
- negocios estacionales con picos de liquidez;
- empresas que mantienen saldos en varias divisas;
- CFO que quieren separar caja operativa y excedente financiero.
Puede encajar peor si la empresa necesita todo su saldo de forma inmediata, busca una rentabilidad fija garantizada o no acepta ninguna posibilidad de pérdida. Antes de invertir conviene elaborar un plan de tesorería y mantener en la cuenta bancaria el dinero destinado a pagos críticos.
Para valorar la alternativa completa, también puede compararse con las cuentas remuneradas para empresas y las mejores cuentas para empresas.
Conclusión: ¿merece la pena Spiko?
Spiko merece la pena para empresas con dinero parado que quieran obtener rentabilidad sin bloquearlo en un depósito. Smart Cash cubre la tesorería disponible, T-Bills ofrece exposición a deuda pública de corto plazo y Cash & Carry se reserva para excedentes grandes y un horizonte mayor.
La clave está en no trasladar toda la caja: mantener el colchón operativo en el banco y utilizar Spiko para el efectivo que no se prevé gastar inmediatamente. Para un CFO que controle bien sus flujos, puede ser una herramienta potente para mejorar el rendimiento de la tesorería.