
Financiación para empresas y autónomos
El euríbor marca máximos de 2026: ¿cómo afecta a la financiación de empresas y autónomos?
Índice
El euríbor a 12 meses ha superado el 3% durante septiembre y se mueve en máximos de 2026, después de cerrar agosto en el 2,954%. El repunte llega en un momento en el que también aumenta la rentabilidad de la deuda pública: el bono español a diez años ha alcanzado el entorno del 4%, su nivel más alto desde 2013.
Para una empresa, estas cifras son algo más que dos indicadores de mercado. Anticipan un escenario en el que financiar inversiones, renovar una póliza de crédito o refinanciar deuda puede resultar más caro, especialmente cuando el contrato está ligado a un índice variable o llega el momento de negociar nuevas condiciones.
- El último euríbor mensual oficial fue del 2,954% en agosto de 2026, 0,840 puntos por encima del dato de un año antes.
- La subida afecta directamente a los préstamos empresariales variables referenciados al euríbor, aunque solo cuando se produce la revisión prevista en el contrato.
- Las empresas que vayan a renovar o solicitar financiación deberían comparar el coste total, revisar su margen de tesorería y adecuar el producto al uso del dinero.
¿La subida del euríbor puede encarecer la financiación de tu empresa?
No todas las soluciones reaccionan igual ante una subida de tipos. Indica qué necesita financiar tu negocio y consulta qué alternativas pueden encajar mejor con tu situación.
El euríbor supera el 3% y alcanza máximos anuales
El último dato mensual oficial publicado por el Banco de España situó el euríbor a un año en el 2,954% en agosto, frente al 2,855% de julio. En doce meses ha avanzado 0,840 puntos porcentuales.
Durante septiembre, el índice ha continuado al alza y ha superado el 3%. Conviene distinguir entre tres cifras que suelen mezclarse cuando se habla del euríbor:
| Dato | Qué indica | Para qué sirve | |||
| Euríbor diario | Valor publicado para una jornada concreta | Permite seguir la tendencia del índice | |||
| Media provisional del mes | Promedio de los valores diarios publicados hasta ese momento | Ofrece una aproximación, pero cambia hasta que termina el mes | |||
| Media mensual oficial | Promedio definitivo del mes, publicado posteriormente | Es el dato que puede utilizarse en las revisiones previstas en los contratos |
| Dato | Qué indica | Para qué sirve |
|---|---|---|
| Euríbor diario | Valor publicado para una jornada concreta | Permite seguir la tendencia del índice |
| Media provisional del mes | Promedio de los valores diarios publicados hasta ese momento | Ofrece una aproximación, pero cambia hasta que termina el mes |
| Media mensual oficial | Promedio definitivo del mes, publicado posteriormente | Es el dato que puede utilizarse en las revisiones previstas en los contratos |
Por eso, mientras septiembre no haya finalizado, cualquier media mensual debe presentarse como provisional. La referencia oficial más reciente continúa siendo la de agosto.
Si tu préstamo está firmado a tipo variable, el efecto depende del euríbor utilizado, el diferencial, el capital pendiente y la fecha de revisión. Si vas a pedir financiación nueva, el euríbor no determina por sí solo la oferta, pero sí forma parte de un entorno de tipos más elevados que puede trasladarse al precio y a las condiciones del crédito.

¿Por qué está subiendo el euríbor?
El euríbor refleja el coste al que las entidades de crédito pueden obtener fondos sin garantía en el mercado mayorista del euro. Su evolución está muy relacionada con los tipos oficiales del Banco Central Europeo y, sobre todo, con las expectativas del mercado sobre sus próximas decisiones.
El repunte actual responde a una combinación de factores:
- Tipos oficiales más altos. El BCE elevó los tipos de interés y situó la facilidad de depósito en el 2,50% con efectos desde septiembre, después de otra subida anterior en 2026.
- Inflación persistente. El aumento de los costes energéticos ha empeorado las expectativas de inflación y ha reducido la confianza en una bajada rápida de los tipos.
- Expectativas de nuevas subidas. El mercado ha pasado a descontar un escenario monetario más restrictivo, aunque el BCE insiste en que decidirá según los datos y no únicamente según el precio de la energía.
- Repunte general de las rentabilidades. Los inversores exigen más rentabilidad a la deuda pública y privada, lo que eleva los tipos de mercado a distintos plazos.
El euríbor puede reaccionar antes de que el BCE anuncie una decisión porque incorpora expectativas. Por eso, no es necesario que se produzca una nueva subida oficial para que el índice avance.
¿Qué relación tiene el bono español por encima del 4%?
El bono español a diez años y el euríbor miden cosas diferentes. El bono refleja la rentabilidad que exige el mercado para prestar a España a largo plazo; el euríbor mide el coste de financiación mayorista de los bancos en euros para varios vencimientos.
Que ambos suban a la vez muestra un aumento general de los tipos de mercado y de la rentabilidad exigida por los inversores. Para las empresas, la relación funciona por dos vías:
- Los tipos interbancarios influyen especialmente en los créditos variables y en la financiación bancaria a corto plazo.
- Los tipos de mercado a medio y largo plazo ayudan a formar el precio de los nuevos préstamos fijos y de las emisiones de deuda corporativa.
El Banco de España explica este mecanismo: los movimientos de la curva de tipos se trasladan al coste de financiación de gobiernos, empresas y hogares. Esto no significa que el interés de un préstamo empresarial vaya a igualar el rendimiento del bono español, sino que ambos forman parte del mismo entorno financiero.
Cómo afecta la subida del euríbor a la financiación de empresas
El impacto depende de si la empresa ya tiene deuda, necesita renovarla o está buscando financiación nueva. También cambia según el tipo de producto contratado.
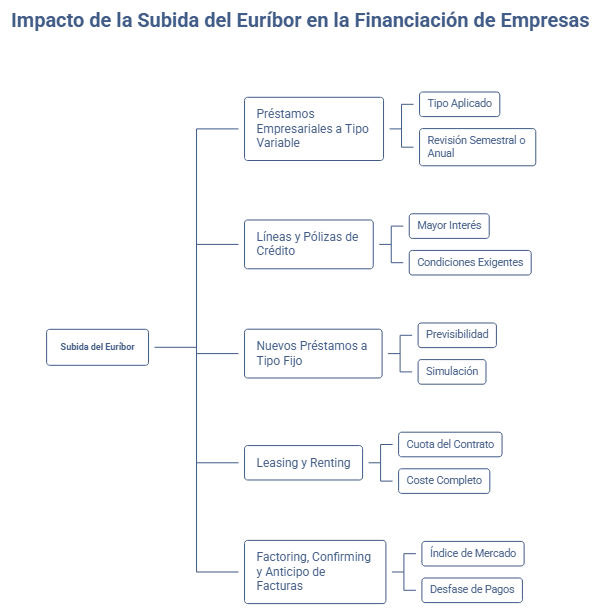
Préstamos empresariales a tipo variable
Son los más expuestos cuando el contrato utiliza el euríbor como referencia. El interés suele calcularse así:
Tipo aplicado = euríbor del plazo pactado + diferencial de la entidad
Por ejemplo, un contrato puede fijar euríbor a 12 meses más un diferencial del 1,50%. Si el índice utilizado en la nueva revisión es 0,840 puntos superior al de un año antes, el tipo aplicado aumentará esos mismos 0,840 puntos, siempre que el diferencial y el resto de las condiciones no cambien.
La subida no se aplica cada día. Entra en vigor cuando llega la revisión semestral o anual establecida en el contrato. Para conocer el efecto real hay que revisar el capital pendiente, el plazo restante, el sistema de amortización y las posibles cláusulas de suelo o límites.
Líneas y pólizas de crédito
Una línea de crédito para empresas permite disponer de dinero hasta un límite y pagar intereses por la cantidad utilizada. Es habitual que el precio incluya un índice de referencia más un margen, además de posibles comisiones de apertura, disponibilidad, renovación o saldo excedido.
Cuando suben los tipos, una empresa puede encontrarse con dos efectos al renovar la póliza:
- Un mayor interés sobre el saldo dispuesto.
- Condiciones más exigentes, como un diferencial superior, un límite más bajo o mayores garantías.
El riesgo es especialmente relevante para los negocios que utilizan la póliza de manera permanente. Si el saldo nunca vuelve a cero, puede existir una necesidad estructural de financiación que convenga ordenar con un producto de mayor plazo.
Nuevos préstamos a tipo fijo
Un préstamo fijo no cambia por la evolución posterior del euríbor una vez firmado. Sin embargo, las nuevas ofertas fijas también pueden encarecerse cuando suben los tipos de mercado a medio y largo plazo.
Antes de elegir entre fijo y variable conviene comparar propuestas para el mismo importe y plazo, comprobar la TAE y realizar una simulación en la que el índice variable aumente. El tipo fijo aporta previsibilidad; el variable puede abaratarse si el índice baja, pero expone la tesorería a futuras revisiones.
Leasing y renting
La cuota de un leasing ya contratado dependerá de lo previsto en el contrato. En las nuevas operaciones, el mayor coste de financiación de la entidad puede reflejarse en las cuotas. Si la empresa necesita un vehículo, maquinaria o tecnología, resulta útil comparar las diferencias entre renting y leasing y calcular el coste completo durante toda la vida del contrato.
Factoring, confirming y anticipo de facturas
El factoring y el confirming no están necesariamente vinculados al euríbor a 12 meses, pero su coste financiero puede incluir un índice de mercado más un margen. Por tanto, también pueden encarecerse en un entorno de tipos altos.
Estas soluciones siguen teniendo sentido cuando resuelven un desfase concreto entre cobros y pagos. Antes de contratarlas, compara el coste de anticipar las facturas con el de una línea de crédito y revisa quién asume el riesgo de impago. En esta guía explicamos las diferencias entre factoring y confirming.
Cuánto puede subir la cuota: ejemplo práctico
Supongamos que una empresa mantiene un préstamo con estas condiciones:
- Capital pendiente: 100.000 euros.
- Plazo restante: 5 años.
- Revisión anual.
- Diferencial: 1,50%.
- Sistema de amortización mediante cuotas mensuales constantes.
Si la referencia pasa del 2,114% al 2,954%, el interés total sube del 3,614% al 4,454%. El resultado aproximado sería:
| Escenario | Tipo anual | Cuota mensual aproximada | |||
| Antes de la revisión | 3,614% | 1.824 € | |||
| Después de la revisión | 4,454% | 1.862 € | |||
| Diferencia | +0,840 puntos | +38 € al mes |
| Escenario | Tipo anual | Cuota mensual aproximada |
|---|---|---|
| Antes de la revisión | 3,614% | 1.824 € |
| Después de la revisión | 4,454% | 1.862 € |
| Diferencia | +0,840 puntos | +38 € al mes |
En este ejemplo, la empresa pagaría alrededor de 455 euros más durante el primer año posterior a la revisión. Es una simulación orientativa: el resultado real depende del día de referencia recogido en el contrato, las comisiones, el capital exacto pendiente y el método de amortización.
El incremento puede parecer limitado en un único préstamo, pero se multiplica cuando la empresa combina financiación de maquinaria, pólizas, leasing y anticipos. Por eso conviene calcular el coste financiero agregado y no revisar cada producto de forma aislada.
El crédito a las empresas ya se está endureciendo
La subida no es únicamente una expectativa. Los últimos datos disponibles muestran que las condiciones financieras ya han cambiado:
- Según la encuesta SAFE del BCE, un 42% neto de las empresas de la zona euro declaró un aumento de los tipos de sus préstamos bancarios en el segundo trimestre de 2026, frente al 26% del trimestre anterior.
- En España, el Banco de España señala que los intereses de los préstamos bancarios aumentaron por segundo trimestre consecutivo y con más intensidad entre abril y junio.
- Los obstáculos de acceso mejoraron entre las grandes compañías, pero empeoraron ligeramente entre las pymes.
- La Encuesta de Préstamos Bancarios reflejó un endurecimiento de la oferta en el segundo trimestre, y las entidades esperaban una nueva contracción durante el tercero.
Estos datos no implican que todas las empresas vayan a recibir una negativa. Sí indican que el precio, las garantías y la calidad de la documentación ganan peso cuando una entidad analiza la operación.
Qué empresas están más expuestas a la subida de tipos
| Situación | Nivel de exposición | Motivo principal | |||
| Préstamo variable próximo a revisión | Alto | El nuevo euríbor puede trasladarse directamente al interés | |||
| Póliza de crédito utilizada de forma permanente | Alto | Aumenta el coste del saldo dispuesto y existe riesgo de renovación | |||
| Empresa con mucha deuda a corto plazo | Alto | Debe refinanciar con mayor frecuencia | |||
| Negocio con márgenes reducidos o cobros tardíos | Alto | Tiene menos capacidad para absorber cuotas y gastos financieros mayores | |||
| Préstamo fijo ya firmado | Bajo a corto plazo | La cuota pactada no cambia por el euríbor | |||
| Empresa sin deuda y con excedente de caja | Bajo | No soporta el encarecimiento directo y puede acceder a mayor remuneración por su liquidez |
| Situación | Nivel de exposición | Motivo principal |
|---|---|---|
| Préstamo variable próximo a revisión | Alto | El nuevo euríbor puede trasladarse directamente al interés |
| Póliza de crédito utilizada de forma permanente | Alto | Aumenta el coste del saldo dispuesto y existe riesgo de renovación |
| Empresa con mucha deuda a corto plazo | Alto | Debe refinanciar con mayor frecuencia |
| Negocio con márgenes reducidos o cobros tardíos | Alto | Tiene menos capacidad para absorber cuotas y gastos financieros mayores |
| Préstamo fijo ya firmado | Bajo a corto plazo | La cuota pactada no cambia por el euríbor |
| Empresa sin deuda y con excedente de caja | Bajo | No soporta el encarecimiento directo y puede acceder a mayor remuneración por su liquidez |
La exposición debe medirse junto con la tesorería de la empresa. Una compañía rentable puede sufrir tensiones si cobra a 90 días y debe afrontar cada mes salarios, impuestos, proveedores y cuotas financieras.
Qué hacer si tu empresa necesita financiación ahora
1. Identifica la finalidad y el plazo real
No utilices deuda a corto plazo para financiar de forma permanente un activo que generará ingresos durante varios años. Una inversión en maquinaria puede encajar con un préstamo o leasing; una falta temporal de liquidez puede cubrirse con una línea; y un retraso en el cobro de facturas puede resolverse con factoring.
Esta decisión debe quedar recogida en un plan de financiación que explique cuánto dinero necesita la empresa, para qué lo utilizará y cómo lo devolverá.
2. Calcula cuánto puede pagar el negocio
Construye al menos tres escenarios de tesorería:
- Base: ventas, cobros y costes previstos.
- Adverso: menor facturación o retrasos en los cobros.
- Tipos más altos: mayor cuota o coste de renovación.
Un plan de tesorería ayuda a comprobar si el negocio mantiene un colchón suficiente después de atender la deuda.
3. Compara el coste total y las condiciones
La cuota mensual no explica por sí sola cuánto cuesta una operación. Revisa:
- TIN y TAE.
- Índice de referencia y diferencial.
- Frecuencia de revisión.
- Comisiones de apertura, estudio, disponibilidad y cancelación.
- Garantías y avales exigidos.
- Carencia, vencimiento y calendario de pagos.
- Obligaciones financieras o límites incluidos en el contrato.
Compara ofertas calculadas para el mismo importe, plazo y calendario. Alargar el vencimiento reduce la cuota, pero puede elevar los intereses totales.
4. Presenta mejor el riesgo de tu empresa
La entidad analizará la capacidad de devolución, el historial de pagos, la deuda existente, la estabilidad de los ingresos y las garantías. Antes de solicitar financiación, prepara balances, cuenta de resultados, previsiones de caja, declaraciones fiscales, CIRBE y una explicación clara del destino de los fondos.
También conviene revisar el scoring bancario del negocio y corregir datos desactualizados o incoherencias antes de negociar.
5. Valora alternativas al préstamo tradicional
Si el banco reduce el importe, exige demasiadas garantías o el producto no encaja con tu ciclo de caja, puedes estudiar opciones de financiación alternativa, factoring, crowdlending, leasing, una SGR o líneas públicas tramitadas a través de entidades colaboradoras.
La alternativa debe compararse por su coste total y sus riesgos. Una aprobación más rápida no garantiza que sea la opción adecuada para el margen y el calendario de cobros del negocio.
¿Conviene esperar a que baje el euríbor para financiar una inversión?
Esperar tiene un coste si la inversión es necesaria para producir, ahorrar costes o aprovechar una oportunidad. La decisión debería basarse en el retorno esperado del proyecto frente al coste total de la financiación, además de la capacidad de pago en un escenario adverso.
Si el proyecto sigue siendo rentable con tipos algo más altos y la empresa conserva un colchón de liquidez, aplazarlo puede no ser la mejor decisión. Si solo resulta viable con el escenario más optimista, conviene reducir el importe, buscar más recursos propios o renegociar el calendario.
La evolución futura del euríbor es incierta. Aunque el mercado puede anticipar nuevas subidas, las decisiones del BCE dependen de la inflación, la actividad económica y los nuevos datos. Por eso resulta más prudente comprobar si la operación funciona con distintos tipos que basarla en una única previsión.


