
Estrategia y gestión de empresas
Cómo desarrollar una idea de negocio: del planteamiento inicial a una empresa rentable
Índice
Una idea de negocio merece la pena cuando resuelve una necesidad real, existen clientes dispuestos a pagar y puedes convertir esa demanda en una actividad rentable sin asumir riesgos financieros que no puedes soportar. La dificultad está en comprobar esas condiciones antes de comprometer demasiado dinero.
Quizás llevas tiempo pensando en abrir un negocio. O puede que ya dirijas una empresa y hayas identificado una oportunidad para lanzar un nuevo producto, entrar en otro mercado o aprovechar mejor los recursos disponibles. En ambos casos necesitas investigar, hacer pruebas y comprobar si las cifras sostienen lo que inicialmente parece una buena oportunidad.
Antes de desarrollar tu idea, hay tres cuestiones que deberías tener claras:
- Valida la demanda antes de invertir. Que una propuesta guste no significa que alguien vaya a pagar por ella.
- Calcula la rentabilidad y las necesidades de tesorería. Debes conocer cuánto necesitas vender y cuánto dinero tendrás que aportar hasta alcanzar ese volumen.
- Establece un límite de inversión y unos criterios para continuar o abandonar. Una idea prometedora puede dejar de serlo si consume más recursos de los previstos.
¿Por qué cuesta saber si una idea de negocio funcionará?
Las historias de éxito son las que más se cuentan. Según el INE, de las empresas españolas nacidas en 2018, el 76,9 % seguía activo al cabo de un año y el 41,9 % después de cinco.
Antes de invertir, pon a prueba tus hipótesis. Los comentarios positivos indican interés, un préstamo te da acceso a financiación y una previsión hecha con IA depende de los datos que introduzcas. Un primer encargo pagado te permite comprobar quién compra, a qué precio y cuánto te cuesta cumplir lo prometido.
1. Identifica una necesidad por la que alguien esté dispuesto a pagar
Una idea suele empezar con una observación. Hay clientes que tardan demasiado en conseguir un servicio, empresas que dedican horas a tareas repetitivas o compradores que aceptan una solución incómoda porque es la única que conocen. Tu trabajo consiste en averiguar a quién le ocurre, con qué frecuencia y qué le cuesta resolverlo.
Imagina que quieres ofrecer un servicio de limpieza de fin de obra para pequeñas empresas de reformas. La idea surge al ver que algunas cuadrillas llegan al último día con la obra terminada y la vivienda todavía llena de polvo. El problema que podrías resolver es concreto: entregar el inmueble limpio en la fecha acordada sin ocupar a la cuadrilla en esa tarea.
Si ya diriges un negocio, puedes empezar por revisar presupuestos rechazados, peticiones que no has podido atender y tareas que tus clientes resuelven por su cuenta. Si varias personas te piden lo mismo, tienes un punto de partida para investigar cuánto valoran ese servicio y cómo lo contratan hoy.
Resume tu idea en una frase que identifique al cliente, el problema y el resultado que ofreces. En este caso podría ser: Ayudo a pequeñas empresas de reformas a entregar viviendas limpias en la fecha acordada mediante un servicio de limpieza de fin de obra.
2. Analiza el mercado y estudia a tus posibles clientes
Una vez identificada la necesidad, debes comprobar si existe un mercado suficientemente atractivo y si puedes acceder a él.
El tamaño global de un sector ofrece contexto, pero no justifica por sí solo una inversión. Si quieres abrir una academia, conocer el gasto nacional en formación resulta menos útil que averiguar cuántos alumnos potenciales hay en tu zona, qué materias demandan y cuánto cobran los centros con los que competirás.
Define quién compra y por qué lo hace
La identificación del cliente afecta al diseño del producto, el precio y los canales comerciales.
En una academia infantil, el alumno utiliza el servicio, pero normalmente son sus padres quienes toman la decisión de contratarlo. En una solución informática para empresas puede ocurrir algo parecido: los empleados utilizan la herramienta, el responsable del departamento recomienda contratarla y la dirección autoriza el presupuesto.
Estudia las necesidades de cada participante en la compra. En mercados B2B, una solución puede ahorrar muchas horas de trabajo y aun así no conseguir contratos si nadie ha calculado cuánto dinero representa ese ahorro.
Examina a tus competidores y las alternativas existentes
No limites la investigación a empresas que venden exactamente lo mismo. También compites con las soluciones que tus clientes utilizan actualmente, aunque sean manuales o menos eficientes.
Analiza precios, condiciones, especialización, distribución y opiniones de los compradores.
| Aspecto | Pregunta que debes resolver | ||
|---|---|---|---|
| Producto o servicio | ¿Qué necesidad cubren los competidores? | ||
| Precio | ¿Cuánto paga el cliente y qué recibe? | ||
| Diferenciación | ¿Por qué los elige? | ||
| Comercialización | ¿Cómo consiguen clientes? | ||
| Reclamaciones | ¿Qué problemas siguen sin resolver? | ||
| Capacidad | ¿Qué recursos necesitan para prestar el servicio? |
| Aspecto | Pregunta que debes resolver |
| Producto o servicio | ¿Qué necesidad cubren los competidores? |
| Precio | ¿Cuánto paga el cliente y qué recibe? |
| Diferenciación | ¿Por qué los elige? |
| Comercialización | ¿Cómo consiguen clientes? |
| Reclamaciones | ¿Qué problemas siguen sin resolver? |
| Capacidad | ¿Qué recursos necesitan para prestar el servicio? |
La competencia no invalida necesariamente una idea. Puede demostrar que existe demanda, aunque tendrás que averiguar si hay espacio para otra propuesta y cómo conseguirás que el cliente te elija.
3. Valida tu idea antes de comprometer una inversión importante
El estudio de mercado describe las oportunidades existentes. La validación permite comprobar cómo responden los compradores a tu propuesta concreta.
Validar una idea de negocio significa obtener pruebas de que existe interés comercial y disposición a pagar. Para empezar puedes realizar entrevistas, demostraciones, pruebas limitadas o preventas, siempre que estas últimas sean viables y cumplan las obligaciones contractuales y de consumo aplicables.
Habla con clientes sobre sus problemas reales
Rob Fitzpatrick, autor de The Mom Test, propone investigar el comportamiento y las experiencias del cliente en lugar de pedirle que valore directamente una idea.
La diferencia es considerable. Preguntar «¿Comprarías un servicio que te ahorrara tiempo?» invita a responder afirmativamente, pero aporta poca información comercial. En cambio, si preguntas cuándo tuvo el problema por última vez, cómo lo resolvió y cuánto le costó, obtendrás información más útil.
También puedes averiguar si el cliente ya ha intentado contratar otra solución. Cuando alguien dedica tiempo o dinero a resolver un problema, tienes una señal más sólida de que existe una necesidad. Si, además, está dispuesto a pagar por una prueba de tu propuesta, comienzas a disponer de información comercial sobre la que construir previsiones.
Ejemplo de Zappos: comprobar las ventas antes de comprar existencias
Uno de los ejemplos más conocidos de validación comercial es el de Zappos, la empresa estadounidense de venta de calzado por internet fundada en 1999 por Nick Swinmurn.
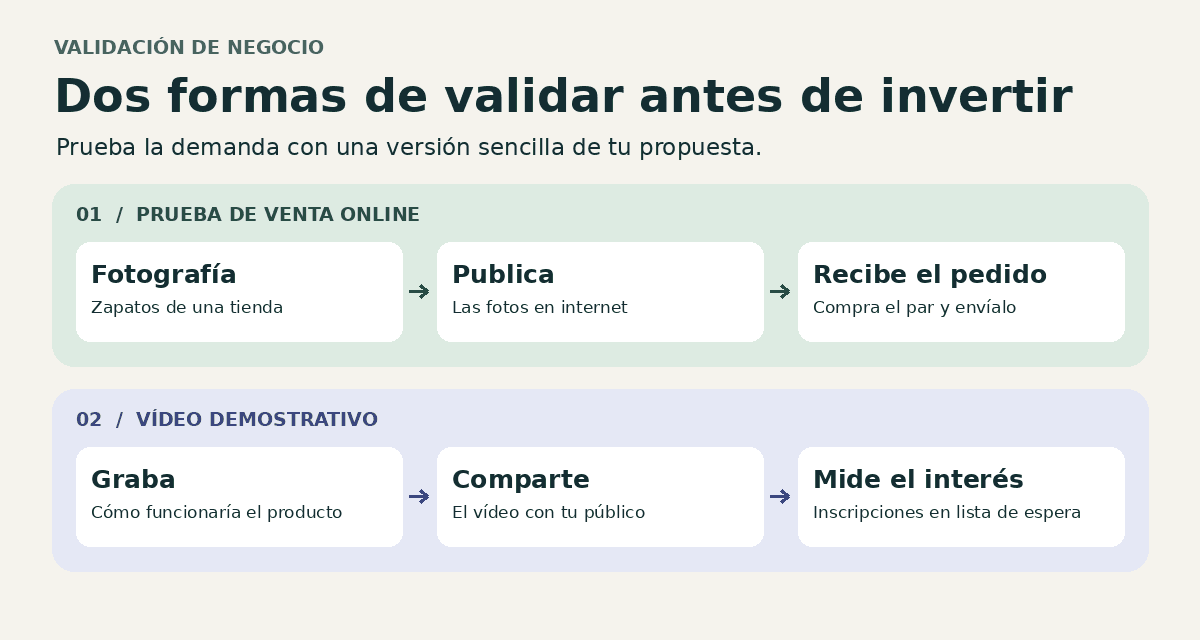
Su planteamiento era comprobar si los consumidores estaban dispuestos a comprar zapatos online sin probárselos previamente, algo que entonces generaba bastantes dudas. En lugar de invertir desde el principio en un almacén y comprar grandes cantidades de mercancía, comenzó fotografiando zapatos disponibles en tiendas físicas de su zona y publicándolos en internet. Cuando recibía un pedido, compraba el producto en la tienda y lo enviaba al cliente.
El procedimiento era manual y difícil de escalar, pero permitió comprobar una cuestión fundamental: había personas dispuestas a comprar calzado por internet. También ayudó a conocer las dificultades operativas del modelo, desde la disponibilidad de productos hasta los envíos y la atención al comprador.
Ejemplo de Dropbox: medir el interés antes de terminar el producto
Dropbox utilizó una estrategia diferente para comprobar si existía demanda para su tecnología de sincronización de archivos. Su fundador, Drew Houston, preparó un vídeo en el que mostraba cómo funcionaría el producto y lo compartió con una comunidad de usuarios especialmente interesada en nuevas herramientas informáticas.
Según explicó posteriormente Houston, la lista de espera pasó de unos 5.000 usuarios a aproximadamente 75.000 después de la difusión del vídeo. Aunque todavía no disponía de un producto terminado y accesible para todos esos interesados, la reacción permitió comprobar que la solución despertaba un interés considerable.
Aprende de quien ya lo ha hecho
Los casos de Zappos y Dropbox ilustran dos formas distintas de validar una idea. Zappos consiguió pedidos reales, mientras que Dropbox obtuvo registros de usuarios interesados. Ambas pruebas aportaron información comercial, pero con diferente grado de compromiso por parte del cliente. Una venta permite comprobar la disposición a pagar; una inscripción en una lista de espera demuestra interés, pero todavía no garantiza una compra.
4. Define el modelo de negocio y cómo vas a ganar dinero
Cuando ya conoces mejor el mercado, necesitas explicar cómo vas a transformar la demanda en ingresos.
El modelo de negocio debe relacionar la propuesta comercial, los clientes, los canales de distribución, los recursos necesarios y los costes. También debe mostrar cómo se generará el beneficio y qué condiciones tendrán que cumplirse para que la actividad pueda mantenerse.
Utiliza un Business Model Canvas o Lean Canvas
El Business Model Canvas, desarrollado por Alexander Osterwalder e Yves Pigneur, permite representar de forma visual los elementos principales de un negocio: clientes, propuesta de valor, canales, relaciones, ingresos, recursos, actividades, socios y costes.
El Lean Canvas, adaptado por Ash Maurya, está especialmente orientado a proyectos nuevos y presta mayor atención al problema, la solución, las métricas y las hipótesis de partida.
Ambas herramientas sirven para ordenar la información y detectar incoherencias. Puedes descubrir, por ejemplo, que tu propuesta depende de un proveedor con el que todavía no has hablado o que necesitas captar demasiados clientes para justificar el coste comercial.
Lo que no hacen es demostrar que el negocio sea viable. Completar un Canvas con hipótesis bien redactadas no sustituye la validación con clientes ni los cálculos financieros posteriores.
Elige cómo vas a cobrar
La forma de generar ingresos condiciona la organización del negocio, sus necesidades financieras y la estabilidad de la facturación. No es lo mismo vender un producto de manera puntual que prestar un servicio mediante una cuota mensual, aunque ambas actividades puedan dirigirse a los mismos clientes.
| Modelo | Principal fuente de ingresos | Aspecto económico que debes vigilar | |||
|---|---|---|---|---|---|
| Comercio | Venta de productos | Margen y rotación de existencias | |||
| Servicios profesionales | Proyectos, consultas o cuotas | Productividad y horas disponibles | |||
| Suscripción | Ingresos recurrentes | Retención y cancelaciones | |||
| Intermediación | Comisiones | Volumen de operaciones y conversión | |||
| Industria | Venta de productos fabricados | Capacidad, costes y financiación | |||
| Plataforma digital | Cuotas, uso o transacciones | Captación, infraestructura y mantenimiento |
| Modelo | Principal fuente de ingresos | Aspecto económico que debes vigilar |
| Comercio | Venta de productos | Margen y rotación de existencias |
| Servicios profesionales | Proyectos, consultas o cuotas | Productividad y horas disponibles |
| Suscripción | Ingresos recurrentes | Retención y cancelaciones |
| Intermediación | Comisiones | Volumen de operaciones y conversión |
| Industria | Venta de productos fabricados | Capacidad, costes y financiación |
| Plataforma digital | Cuotas, uso o transacciones | Captación, infraestructura y mantenimiento |
Un modelo de suscripción, por ejemplo, permite contar con ingresos recurrentes y facilita determinadas previsiones de tesorería. Sin embargo, también exige mantener satisfechos a los clientes, gestionar las cancelaciones y controlar cuánto cuesta conseguir cada nueva contratación. En una actividad basada en ventas puntuales, el desafío comercial puede ser diferente, porque necesitas generar operaciones constantemente para sostener el volumen de ingresos.
La decisión debe partir de cómo prefieren contratar tus clientes y de los recursos que necesitas para prestar el servicio. Un sistema de cuotas puede parecer atractivo desde el punto de vista financiero, pero perderá sentido si el mercado no está dispuesto a asumir ese compromiso o si tus costes de prestación superan el margen que generan los contratos.
5. Calcula cuánto debes vender para que el negocio sea rentable
Aquí comienzan las decisiones financieras que pueden cambiar por completo una idea. Puedes tener una buena propuesta, clientes interesados y un precio competitivo, pero necesitar un volumen de ventas imposible de alcanzar con los recursos disponibles.
El primer cálculo consiste en diferenciar los costes variables de los costes fijos. Los costes variables cambian con cada unidad vendida, como materiales, comisiones o determinados gastos de transporte. Los fijos son aquellos que tendrás que asumir aunque vendas poco, como alquileres, seguros o parte de los gastos de personal.
Margen de contribución y punto de equilibrio
El margen de contribución indica cuánto aporta cada venta a cubrir los costes fijos y generar resultado.
Margen de contribución unitario = Precio sin IVA − Coste variable unitario
Considera un negocio de limpieza especializada que ofrece sus servicios por 100 euros, sin IVA. Cada trabajo genera 40 euros de costes variables y la estructura fija mensual asciende a 6.000 euros.
El margen de contribución será de 60 euros por servicio. Para calcular el punto de equilibrio, divides los costes fijos entre ese margen:
Punto de equilibrio = Costes fijos / Margen de contribución unitario
6.000 / 60 = 100 servicios mensuales.
Con ese volumen cubrirías los costes incluidos en el cálculo. Si realizas menos trabajos, el resultado será negativo; si consigues más, comenzarás a generar beneficios, siempre que no cambie tu estructura de costes.
| Servicios al mes | Facturación sin IVA | Resultado mensual | |||
|---|---|---|---|---|---|
| 70 | 7.000 € | -1.800 € | |||
| 100 | 10.000 € | 0 € | |||
| 120 | 12.000 € | 1.200 € | |||
| 150 | 15.000 € | 3.000 € |
| Servicios al mes | Facturación sin IVA | Resultado mensual |
| 70 | 7.000 € | -1.800 € |
| 100 | 10.000 € | 0 € |
| 120 | 12.000 € | 1.200 € |
| 150 | 15.000 € | 3.000 € |
Ejemplo hipotético con un margen unitario de 60 euros y costes fijos de 6.000 euros mensuales. El resultado operativo simplificado se presenta antes de impuestos, amortizaciones y financiación, que no están incluidos en el cálculo.
Con 150 servicios podrías obtener un resultado mensual de 3.000 euros, pero todavía necesitas comprobar si puedes atender ese volumen sin contratar más personal o comprar equipamiento adicional. Si tienes que ampliar la estructura, el punto de equilibrio también cambiará.
Incluye tu remuneración en los costes
Uno de los errores que más distorsiona las previsiones de los pequeños negocios consiste en no asignar ningún coste al trabajo del propietario.
Si dedicas cuarenta o cincuenta horas semanales a la actividad y al final obtienes 1.000 euros mensuales, debes preguntarte qué rentabilidad estás obteniendo realmente por tu tiempo y por el dinero invertido.
Si no has incluido una remuneración razonable por tu trabajo, puedes creer que tienes un negocio rentable cuando en realidad has creado un empleo mal pagado. La comparación también debe considerar las diferencias fiscales y de cotización entre las distintas formas jurídicas y de remuneración.
6. Calcula la inversión inicial y prepara la tesorería
Conocer el punto de equilibrio es necesario, pero no suficiente para decidir si puedes poner en marcha el negocio. También debes calcular cuánto dinero tendrás que desembolsar antes de alcanzar las ventas previstas y durante cuánto tiempo tendrás que financiar posibles pérdidas operativas.
Presupuesta la puesta en marcha completa
Un pequeño establecimiento podría necesitar la siguiente inversión y financiación inicial:
| Concepto | Importe | ||
|---|---|---|---|
| Equipamiento y acondicionamiento | 18.000 € | ||
| Existencias iniciales | 7.000 € | ||
| Gastos de lanzamiento | 5.000 € | ||
| Déficit operativo previsto durante el arranque | 9.000 € | ||
| Reserva para imprevistos | 6.000 € | ||
| Necesidad financiera estimada | 45.000 € |
| Concepto | Importe |
| Equipamiento y acondicionamiento | 18.000 € |
| Existencias iniciales | 7.000 € |
| Gastos de lanzamiento | 5.000 € |
| Déficit operativo previsto durante el arranque | 9.000 € |
| Reserva para imprevistos | 6.000 € |
| Necesidad financiera estimada | 45.000 € |
Ejemplo hipotético. Las necesidades definitivas dependerán de los impuestos aplicables, los plazos de pago, la financiación de proveedores y el calendario real de operaciones.
Si dispones de 25.000 euros, necesitarás conseguir otros 20.000 o modificar la inversión inicial. La decisión debería contemplar qué gastos puedes aplazar sin perjudicar el servicio y cuáles son imprescindibles para cumplir tus obligaciones y atender a los clientes.
También puedes estudiar una puesta en marcha por fases. Tal vez no necesites comprar toda la maquinaria durante el primer mes o puedas limitar el catálogo inicial hasta conocer mejor la demanda. Eso sí, reducir la inversión no debe comprometer la calidad del producto ni el cumplimiento de los requisitos legales.
Beneficio y caja no significan lo mismo
Puedes facturar 20.000 euros a empresas y tener que esperar 60 días para cobrar, mientras los salarios y proveedores vencen antes. El resultado contable puede ser positivo, pero necesitarás financiación para soportar ese desfase.
Por eso debes elaborar una previsión de tesorería que recoja las fechas reales de cobros y pagos, las obligaciones fiscales y las posibles desviaciones. Durante el lanzamiento es útil trabajar con previsiones semanales y complementarlas con un presupuesto mensual a doce meses.
Si lanzas el proyecto desde una empresa que ya está en marcha, deberías calcular también cómo afectará a la caja del resto de la organización. Una nueva actividad no debería provocar tensiones que impidan atender las obligaciones ordinarias del negocio principal.
Y por último: Decide qué resultados justificarían seguir invirtiendo
Fija un presupuesto máximo, una fecha de revisión y unos criterios para continuar antes de empezar. En el ejemplo, podrías dedicar un mes a contactar con 15 empresas que tengan obras próximas y proponerte cerrar tres servicios pagados. Esos tres trabajos servirían para medir cuánto tiempo exige cada limpieza, qué margen deja y si puedes cumplir los plazos de entrega. Son objetivos ilustrativos que puedes adaptar a tu actividad.
Al terminar, toma una decisión según lo que hayas observado:
- Continúa si vendes al precio previsto, puedes cumplir lo acordado y cada encargo deja margen suficiente.
- Ajusta la oferta si consigues ventas, pero las horas, los desplazamientos o las tareas extra reducen demasiado el margen. Puedes revisar el precio, el alcance o la zona de servicio y repetir la prueba.
- Pausa la inversión si alcanzas el límite acordado o los clientes rechazan la oferta por un motivo que tu modelo difícilmente puede resolver.
Si el piloto funciona, utiliza los resultados para decidir qué recurso necesitas a continuación. Quizá el cuello de botella esté en conseguir más presupuestos aceptados. O quizá ya tengas encargos suficientes y necesites ampliar capacidad para atenderlos. Invierte primero donde la prueba haya mostrado una limitación real.


