
Gestión de empresas
Cierre contable con IA: qué automatizar y cómo aprender a hacerlo
Índice
El cierre contable con IA combina reglas de cálculo, automatización e inteligencia artificial para preparar datos, detectar diferencias y organizar revisiones al finalizar un periodo. Puede reducir trabajo manual en conciliaciones, facturas y documentación, pero no sustituye el criterio contable ni la aprobación de ajustes.
Si cada cierre empieza descargando los mismos archivos y termina persiguiendo las mismas incidencias, hay un proceso que revisar. La pregunta es por dónde empezar y cómo comprobar que la mejora funciona.
- Empieza por una tarea acotada: preparar datos o clasificar incidencias, no automatizar el cierre entero.
- Separa funciones: las reglas calculan; la IA ayuda a interpretar documentos y excepciones; el profesional valida.
- Mide dos cosas diferentes: el tiempo que recupera el equipo y los gastos que realmente evita la empresa.
El Máster de IA Aplicada a Finanzas de The Bridge aborda automatización de cierres, conciliaciones y controles. Su propuesta conecta esas tareas con las competencias necesarias para diseñar soluciones aplicadas al trabajo del departamento.
El 10 de noviembre empieza el máster. ¿Y tu próximo paso en Finanzas?
Aprende a automatizar cierres, conciliaciones y reporting con el Máster de IA Aplicada a Finanzas de The Bridge. Online y sin necesidad de saber programar.
Qué es el cierre contable con IA y qué lo diferencia de usar un chatbot
El cierre reúne comprobaciones, conciliaciones y ajustes para disponer de información contable correspondiente a un periodo. Incorporar IA significa utilizarla en partes concretas de ese trabajo, con fuentes identificadas y controles de revisión.
Pegar un balance en un chat no equivale a automatizar el cierre. Un proceso recurrente también necesita saber qué archivo es válido, qué operaciones entran en el periodo, qué diferencias requieren revisión y quién puede resolverlas.
Conviene distinguir tres componentes:
- Reglas y cálculos reproducibles: sumar movimientos, cruzar identificadores y comprobar diferencias con criterios definidos.
- Automatización del flujo: importar archivos, lanzar comprobaciones y enviar tareas a sus responsables.
- IA: extraer información de documentos, proponer correspondencias cuando las referencias son imperfectas o resumir incidencias para revisión.
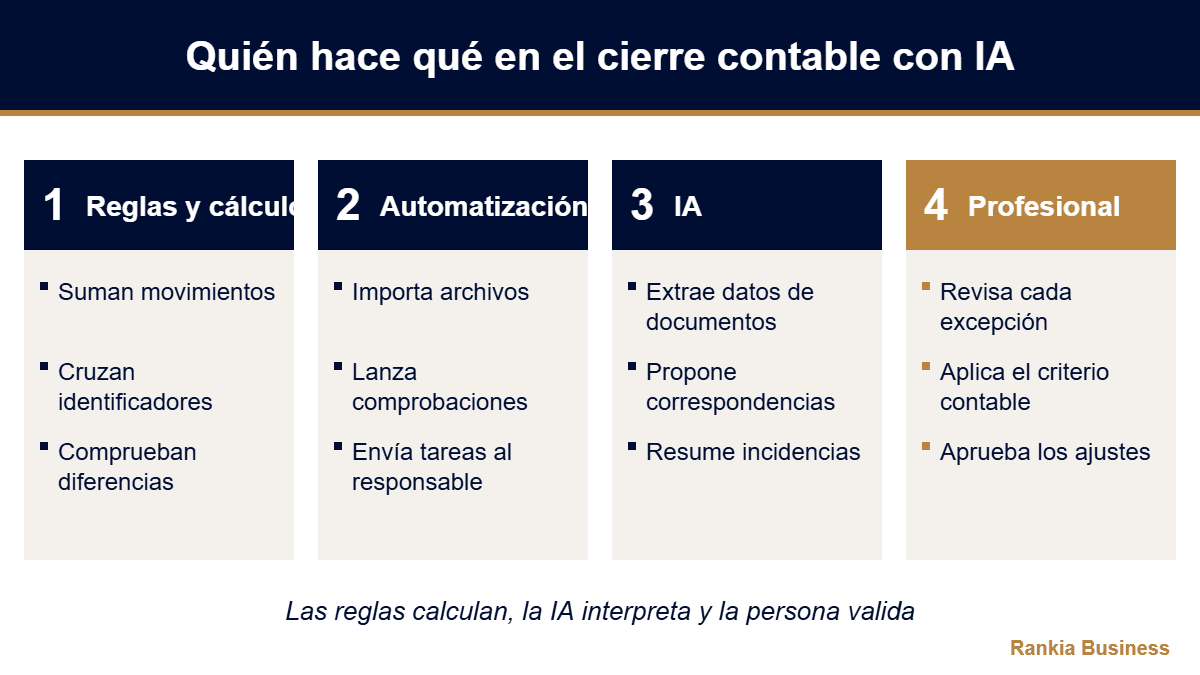
Esta distinción permite aplicar la inteligencia artificial en finanzas donde aporta valor, sin utilizar un modelo generativo para resolver algo que una fórmula ya hace de forma fiable.
El cierre mensual y el anual no son intercambiables: una automatización útil para el mes a mes no cubre por sí sola las revisiones y estimaciones específicas del cierre de ejercicio.
Qué tareas puedes automatizar sin delegar el criterio contable
Un buen punto de partida es separar la preparación mecánica de las decisiones que necesitan contexto profesional.
| Tarea | Qué puede hacer el sistema | Qué debe revisar una persona | |||
|---|---|---|---|---|---|
| Preparar exportaciones | Unificar formatos, fechas y columnas mediante transformaciones definidas | Que no falten registros ni se mezclen periodos, monedas o sociedades | |||
| Cruzar banco y contabilidad | Aplicar reglas de coincidencia y proponer relaciones en casos ambiguos | Pagos agrupados, devoluciones, comisiones y otras diferencias | |||
| Revisar facturas | Extraer campos y señalar posibles duplicados | Documento original, abonos y legitimidad de cada operación | |||
| Seguir documentación pendiente | Agrupar incidencias y preparar avisos | Si el documento sigue pendiente y quién debe resolverlo | |||
| Preparar ajustes recurrentes | Ejecutar cálculos aprobados y preparar propuestas | Criterio aplicable, evidencia y autorización del asiento | |||
| Documentar el cierre | Ordenar soportes y redactar borradores de seguimiento | Integridad, fuentes y estado real de cada revisión |
| Tarea | Qué puede hacer el sistema | Qué debe revisar una persona |
|---|---|---|
| Preparar exportaciones | Unificar formatos, fechas y columnas mediante transformaciones definidas | Que no falten registros ni se mezclen periodos, monedas o sociedades |
| Cruzar banco y contabilidad | Aplicar reglas de coincidencia y proponer relaciones en casos ambiguos | Pagos agrupados, devoluciones, comisiones y otras diferencias |
| Revisar facturas | Extraer campos y señalar posibles duplicados | Documento original, abonos y legitimidad de cada operación |
| Seguir documentación pendiente | Agrupar incidencias y preparar avisos | Si el documento sigue pendiente y quién debe resolverlo |
| Preparar ajustes recurrentes | Ejecutar cálculos aprobados y preparar propuestas | Criterio aplicable, evidencia y autorización del asiento |
| Documentar el cierre | Ordenar soportes y redactar borradores de seguimiento | Integridad, fuentes y estado real de cada revisión |
En la conciliación bancaria, por ejemplo, una diferencia no demuestra por sí sola que exista un error: puede responder a una operación pendiente o a una comisión todavía no registrada. El sistema debe mostrar la diferencia, no inventar su explicación.
Lo mismo ocurre con la automatización de facturas: leer correctamente un importe no demuestra que la factura sea válida, no esté duplicada o corresponda al periodo que se está cerrando.
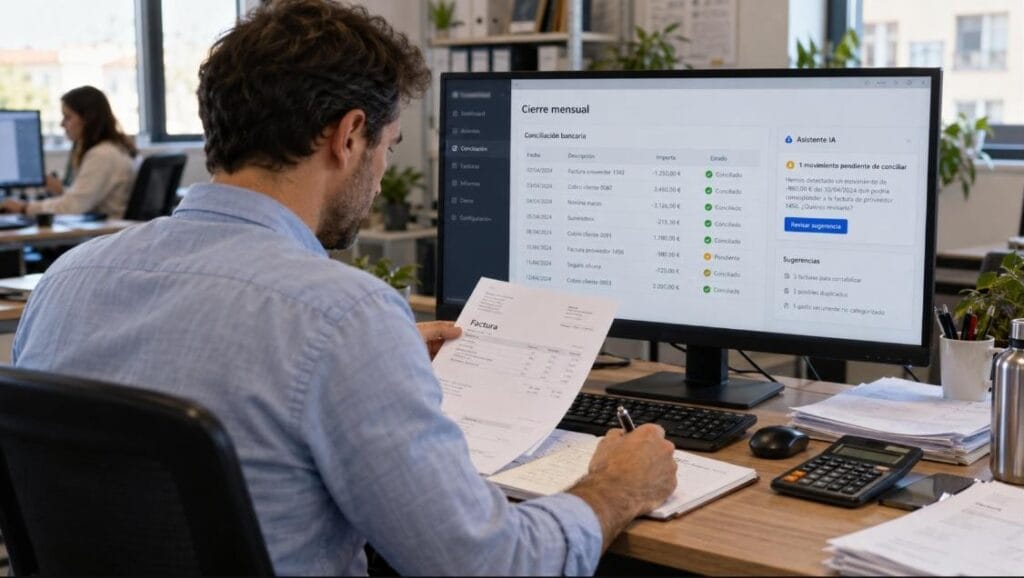
Ejemplo práctico: cuatro incidencias que no se resuelven con el mismo prompt
Imaginemos una empresa de servicios que quiere mejorar la revisión de cobros y facturas antes del cierre mensual. Trabaja con tres exportaciones autorizadas: movimientos bancarios, registro de facturas y mayor contable.
El siguiente caso es simulado y simplificado. No representa resultados de un alumno o cliente de The Bridge. Los importes son totales de los documentos y no se plantea su tratamiento fiscal.
1. Preparar los archivos antes de buscar diferencias
El equipo fija sociedad, periodo y moneda; conserva los originales y define qué campos utilizará para cruzar registros. Comprueba también que los totales de control coinciden antes y después de la transformación.
En esta fase puede bastar con Power Query u otra herramienta de preparación de datos. No es necesario introducir IA en cada paso.
2. Construir una bandeja de incidencias con evidencia
Las reglas encuentran coincidencias y separan los registros que necesitan revisión. La IA puede ayudar a interpretar referencias incompletas o a ordenar los documentos relacionados, sin dar por resuelto el caso.
| Incidencia simulada | Propuesta del sistema | Comprobación necesaria | |||
|---|---|---|---|---|---|
| Factura F-218 de 1.210 € registrada dos veces | Señalar un posible duplicado por proveedor, número e importe | Revisar ambos registros y los documentos antes de corregir nada | |||
| Cobro de 2.420 € sin número de factura | Proponer posibles facturas relacionadas, indicando los campos coincidentes | Confirmar cliente, concepto y posible agrupación de cobros | |||
| Factura de 1.210 € y abono bancario de 1.200 € | Mostrar una diferencia de 10 €, sin atribuirle una causa | Revisar justificantes: no asumir que son comisiones o descuentos | |||
| Servicio de noviembre con factura recibida en diciembre | Marcar una revisión de corte de operaciones | Comprobar prestación, documentación y criterio contable aplicable |
| Incidencia simulada | Propuesta del sistema | Comprobación necesaria |
|---|---|---|
| Factura F-218 de 1.210 € registrada dos veces | Señalar un posible duplicado por proveedor, número e importe | Revisar ambos registros y los documentos antes de corregir nada |
| Cobro de 2.420 € sin número de factura | Proponer posibles facturas relacionadas, indicando los campos coincidentes | Confirmar cliente, concepto y posible agrupación de cobros |
| Factura de 1.210 € y abono bancario de 1.200 € | Mostrar una diferencia de 10 €, sin atribuirle una causa | Revisar justificantes: no asumir que son comisiones o descuentos |
| Servicio de noviembre con factura recibida en diciembre | Marcar una revisión de corte de operaciones | Comprobar prestación, documentación y criterio contable aplicable |
3. Aprobar y conservar el recorrido de cada decisión
La salida útil no es un texto diciendo «todo revisado». Es una relación de incidencias con documento de origen, importe, motivo, responsable, estado y resolución.
El profesional examina las propuestas y autoriza las actuaciones que procedan. En este piloto, el sistema no tiene permiso para registrar asientos ni ejecutar pagos.
Una vez revisada la información, el reporting financiero con IA puede ayudar a analizar y explicar los resultados. Primero se valida el dato; después se construye la explicación.
Del ejemplo a un proceso que puedas mantener
Preparación de datos, automatización, gestión de excepciones e integración con sistemas son contenidos del Máster de IA Aplicada a Finanzas de The Bridge.
Cómo empezar con un piloto que puedas evaluar
No hace falta conectar todos los sistemas de la empresa para comprobar una primera mejora. Una tarea repetitiva, con datos disponibles y un responsable, permite aprender con menos exposición.
- Elige el cuello de botella. Por ejemplo, preparar el listado de cobros pendientes de relacionar, no «automatizar Finanzas».
- Mide el punto de partida. Registra horas de trabajo, días transcurridos, número de incidencias y tiempo de resolución. Son métricas distintas.
- Define el resultado aceptable. Qué debe detectar, qué pruebas debe aportar y cuándo tiene que detenerse y pedir revisión.
- Prueba sobre un periodo ya cerrado. Utiliza datos autorizados y compara con las resoluciones conocidas. Revisa tanto las alertas incorrectas como las incidencias que no detectó.
- Mantén la revisión antes de ampliar permisos. Comprueba cómo responde ante archivos incompletos, cambios de formato o falta de conexión. Un fallo no debe aparecer como una comprobación superada.
Para aprender a formular instrucciones, herramientas como Claude aplicado a las finanzas pueden ser útiles. Para repetir el proceso cada mes, también necesitas controlar las fuentes, las versiones y el tratamiento de las excepciones.
Cómo aprender a automatizar procesos financieros en The Bridge
El Máster de IA Aplicada a Finanzas de The Bridge, dirigido por Carlos Rodríguez-Maribona, dura seis meses y se imparte online, con sesiones en directo y grabaciones. Está diseñado para profesionales financieros y se puede cursar sin necesidad de conocimientos previos de programación.
El aprendizaje va más allá del cierre: el programa trabaja la construcción de soluciones para preparar información, anticipar escenarios y explicar los resultados del negocio. Entre sus aplicaciones se encuentran:
- Flujos de automatización financiera: preparar y cruzar datos, agilizar conciliaciones y organizar las tareas recurrentes del cierre.
- Modelos de previsión de tesorería, ingresos y gastos: proyectar su evolución y simular escenarios para apoyar la planificación financiera.
- Reporting automatizado: diseñar flujos para generar, actualizar y distribuir informes a partir de distintas fuentes de información.
- Dashboards con explicaciones financieras: combinar indicadores con narrativas sobre desviaciones, tendencias y resultados para facilitar su interpretación.
- Agentes conectados a sistemas empresariales: aprender a utilizar contexto financiero, herramientas y conexiones con ERP, BI o bases de datos para consultar información y ejecutar tareas dentro de un proceso definido.
El objetivo es pasar de utilizar la IA para resolver peticiones aisladas a construir soluciones que puedan incorporarse al trabajo del departamento financiero. Si buscas resolver una sola tarea puntual, una formación breve puede bastar; la elección de un curso de IA para finanzas debería depender del problema y la profundidad que necesitas.
Cómo calcular si la mejora compensa: horas recuperadas no son euros ahorrados
Un cierre más ágil puede liberar capacidad sin reducir ningún gasto. No contabilices como ahorro de caja unas horas que el equipo simplemente dedica a otra tarea.
Conviene separar dos resultados:
- Mejora operativa: menos horas de preparación, incidencias resueltas antes o información disponible con mayor antelación.
- Impacto económico: horas extra pagadas que se eliminan, servicios externos que dejan de necesitarse u otros costes evitados y justificables.
Para un periodo definido, una estimación sencilla sería:
Impacto económico neto = ahorro efectivo de gastos + costes de errores evitados justificables − costes de implantación y operación.
Los costes evitados deben valorarse en euros y no pueden incluirse dos veces. Por ejemplo, si la corrección de errores ya forma parte de las horas extra eliminadas, no se vuelve a sumar.
Un ejemplo numérico, sin convertir toda la productividad en ahorro
Supongamos un piloto que, una vez estabilizado, libera 12 horas mensuales. Ocho se destinan a otras tareas; cuatro sustituyen horas extra que realmente se pagaban a un coste empresarial de 40 €/hora.
- Ahorro efectivo mensual: 4 × 40 € = 160 €.
- Coste incremental de herramientas: 60 €/mes.
- Implantación inicial: 600 €.
- Resultado de doce meses completos en esas condiciones: (160 − 60) × 12 − 600 = 600 €.
Es una simulación, no un retorno previsto del máster. Si las horas extra no se eliminan, ese ahorro no existe. Si hay formación, mantenimiento adicional o costes internos de implantación no incluidos, deben incorporarse al cálculo.
Las otras ocho horas generan capacidad, pero no se han monetizado. Su valor puede estar en revisar mejor la tesorería de la empresa o resolver pendientes, no necesariamente en reducir la nómina.
Qué controles necesitas antes de utilizar datos reales
Antes de utilizar datos reales, define qué información puede recibir la herramienta, quién tiene acceso y qué acciones necesitan aprobación. Los cálculos deben ser comprobables y cada incidencia debe conservar su fuente y resolución.
También hay que tener en cuenta el RGPD cuando se tratan datos personales y el marco del EU AI Act según el uso y el riesgo del sistema. La revisión con los responsables de privacidad, seguridad y cumplimiento debe adaptarse al caso.
Estos criterios permiten avanzar desde un piloto acotado hacia procesos conectados, manteniendo la trazabilidad y la responsabilidad profesional.
¿Necesitas cambiar de ERP para empezar?
No necesariamente. Un primer piloto puede trabajar sobre exportaciones autorizadas, sin escribir en el sistema contable. Automatizar la actualización de datos o registrar cambios exige revisar después conectores, permisos, licencias y controles de cada entorno.
Antes de contratar otra herramienta, comprueba qué funciones ya incorpora tu ERP o tu software de tesorería. Puede que el problema no sea la falta de tecnología, sino que el proceso no esté definido o las funciones existentes no se utilicen.
El primer objetivo debería ser reconocible: dejar de reconstruir la misma comprobación cada mes y disponer de evidencia suficiente para revisarla.
Aprende a diseñar la mejora, no solo a utilizar una herramienta
Consulta el programa, los requisitos y la disponibilidad de la convocatoria del Máster de IA Aplicada a Finanzas de The Bridge.


