Cuentas para empresas
Cómo cerrar la Cuenta Bienvenida BBVA paso a paso qué revisar antes y cómo evitar problemas
Índice
Para cerrar la Cuenta Bienvenida BBVA, debes dejarla a saldo cero, cancelar las tarjetas asociadas y solicitar la baja desde la app BBVA, la banca online o en oficina. Un descuido puede traducirse en recibos devueltos, cargos pendientes o problemas con una promoción activa. Para evitar errores, aquí tienes una guía clara con los pasos para darla de baja, qué revisar antes y cómo hacerlo con más seguridad.
Si quieres cerrar cuenta BBVA online, puedes hacerlo directamente desde la aplicación móvil en el apartado de gestión de productos. La cuenta debe estar a saldo cero antes de solicitar la baja.
- Puedes cerrar la Cuenta Bienvenida BBVA desde la app, por teléfono o en oficina.
- La cuenta debe estar a saldo cero antes de solicitar la baja.
- Debes cancelar tarjetas y cambiar domiciliaciones activas, y si recibiste un incentivo, revisa la posible permanencia.
- El banco debe confirmarte la cancelación oficialmente.
- Si buscas alternativa para tu empresa, más abajo analizamos tres perfiles distintos: Bankinter Plan Empresas 0 si quieres banco tradicional con cuenta remunerada, Vivid Money si priorizas rentabilidad del saldo y Revolut si operas en varias divisas. Si además eres autónomo, la promoción de Unicaja es la más agresiva del mercado ahora mismo ⬅️
Cerrar cuenta BBVA online: cómo hacerlo desde la app paso a paso
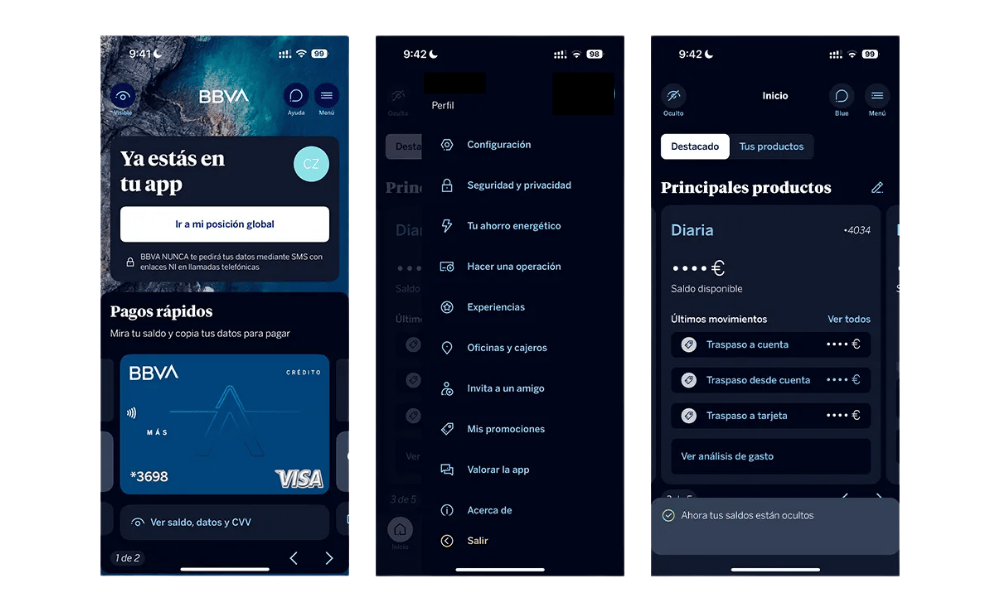
Siendo cliente del banco BBVA y queriendo cerrar cuenta BBVA online, el método más rápido es hacerlo desde la aplicación móvil o la banca digital. No necesitas acudir a una oficina siempre que la cuenta esté en condiciones de ser cancelada. Puedes iniciar el trámite desde la propia aplicación. Entra en la app, accede a Menú, ve a Perfil y pulsa en Darse de baja. A partir de ahí, sigue las instrucciones que te muestre el banco.
Si no aparece la opción directamente, puedes solicitar la cancelación a través del chat de la app, contactar con atención al cliente BBVA por sus canales de atención o acudir a oficina para confirmar la vía más adecuada en tu caso y te guíen en el trámite online.
En la mayoría de los casos, si la cuenta está a saldo cero y sin productos vinculados activos, la baja se tramita sin necesidad de desplazamiento físico.
Conviene saber además que cerrar una cuenta de pago es gratuito por ley. La normativa española de cuentas de pago prohíbe cobrar comisión por la cancelación, así que si el banco te plantea un cargo por el cierre en sí, puedes reclamarlo. Eso es distinto de las comisiones ya devengadas y no liquidadas, o de la devolución de un incentivo promocional, que sí son exigibles.
Alternativas a la Cuenta Bienvenida de BBVA si estás pensando en cerrarla
Si vas a cerrar la Cuenta Bienvenida de BBVA, abre primero la nueva cuenta y traslada tus cobros y domiciliaciones. Estas son las alternativas que yo compararía para tu negocio, teniendo en cuenta la remuneración, las promociones y sus condiciones.
| Banco o cuenta | Qué ofrece / promociones | Condiciones | |||
| 🥇 Vivid Business | 4 % anual en euros durante 4 meses en su Cuenta de Intereses. Después, remuneración según el plan. | Saldo promocional para empresas: 10.000 €–1.000.000 €, según plan; para autónomos: 5.000 €–100.000 €. Producto de inversión. | |||
| 🥈 Revolut Business | Cuenta multidivisa y ahorro con hasta un 2,25 % TAE variable: Esencial 1 %, Grow 1,55 %, Scale 2 % y Enterprise 2,25 %. | Desde 10 €/mes. Tipo de interés y límites de operativa según el plan contratado. | |||
| 🥉 Qonto | 5 % anual durante 2 meses para nuevos clientes con planes elegibles. Después, 1,5 %–2,5 % anual. Herramientas de facturación y gestión de gastos. | Activar la remuneración y realizar 5 operaciones elegibles al mes de al menos 1 €. Hasta 50.000 €–200.000 €, según plan. Basic excluido; planes de pago. | |||
| 🌟4. Cuenta Online Autónomos de Unicaja | 2,55 % TAE hasta 50.000 €. Hasta 450 € brutos por domiciliar la cuota de autónomos y 120 € brutos por compras con Bizum. Sin mantenimiento ni administración. | Nuevos clientes: apertura hasta el 31/01/2027; tipo garantizado hasta el 31/03/2027. Cuota ≥50 €/mes, sin permanencia. Bizum: adhesión y devolución máxima de 10 € brutos/mes. | |||
| 5. Cuenta para Autónomos de ABANCA | 500 € brutos —405 € netos— por domiciliar la cuota de autónomos. Sin mantenimiento ni administración con operativa digital. 0 % TAE. | Nuevos clientes, hasta el 31/01/2027. Cuota ≥50 €/mes y 24 meses de permanencia. Sin domiciliación previa de nómina, pensión o cuota en los últimos 12 meses. | |||
| 6. Cuenta Online Sabadell Autónomos | 2 % TAE el primer año hasta 100.000 € de saldo conjunto elegible. 120 € brutos al año por domiciliar la cuota de autónomos. Sin mantenimiento ni administración. | Nuevos clientes: apertura hasta el 07/10/2026. Incentivo de 30 €/trimestre manteniendo la cuota domiciliada. Desde el segundo año, rentabilidad vigente. |
| Banco o cuenta | Qué ofrece / promociones | Condiciones |
|---|---|---|
| 🥇 Vivid Business | 4 % anual en euros durante 4 meses en su Cuenta de Intereses. Después, remuneración según el plan. | Saldo promocional para empresas: 10.000 €–1.000.000 €, según plan; para autónomos: 5.000 €–100.000 €. Producto de inversión. |
| 🥈 Revolut Business | Cuenta multidivisa y ahorro con hasta un 2,25 % TAE variable: Esencial 1 %, Grow 1,55 %, Scale 2 % y Enterprise 2,25 %. | Desde 10 €/mes. Tipo de interés y límites de operativa según el plan contratado. |
| 🥉 Qonto | 5 % anual durante 2 meses para nuevos clientes con planes elegibles. Después, 1,5 %–2,5 % anual. Herramientas de facturación y gestión de gastos. | Activar la remuneración y realizar 5 operaciones elegibles al mes de al menos 1 €. Hasta 50.000 €–200.000 €, según plan. Basic excluido; planes de pago. |
| 🌟4. Cuenta Online Autónomos de Unicaja | 2,55 % TAE hasta 50.000 €. Hasta 450 € brutos por domiciliar la cuota de autónomos y 120 € brutos por compras con Bizum. Sin mantenimiento ni administración. | Nuevos clientes: apertura hasta el 31/01/2027; tipo garantizado hasta el 31/03/2027. Cuota ≥50 €/mes, sin permanencia. Bizum: adhesión y devolución máxima de 10 € brutos/mes. |
| 5. Cuenta para Autónomos de ABANCA | 500 € brutos —405 € netos— por domiciliar la cuota de autónomos. Sin mantenimiento ni administración con operativa digital. 0 % TAE. | Nuevos clientes, hasta el 31/01/2027. Cuota ≥50 €/mes y 24 meses de permanencia. Sin domiciliación previa de nómina, pensión o cuota en los últimos 12 meses. |
| 6. Cuenta Online Sabadell Autónomos | 2 % TAE el primer año hasta 100.000 € de saldo conjunto elegible. 120 € brutos al año por domiciliar la cuota de autónomos. Sin mantenimiento ni administración. | Nuevos clientes: apertura hasta el 07/10/2026. Incentivo de 30 €/trimestre manteniendo la cuota domiciliada. Desde el segundo año, rentabilidad vigente. |
Qué debes tener en cuenta antes de cerrar tu Cuenta Bienvenida BBVA
Cerrar la Cuenta Bienvenida BBVA puede hacerse en pocos minutos si todo está correcto, pero hacerlo sin revisar ciertos detalles puede generarte cargos inesperados, bloqueos en el proceso o incluso la reclamación de la bonificación recibida.
Antes de solicitar la baja definitiva, conviene comprobar con calma varios aspectos clave que pueden afectar tanto a tu dinero como a tu historial bancario.
Permanencia por bonificación
Antes de cerrar la cuenta, revisa siempre las bases legales de la promoción concreta con la que la abriste. No todas las promociones de BBVA exigen permanencia, así que conviene comprobar las condiciones vigentes antes de dar por hecho que existe penalización o devolución del incentivo.
Estas promociones normalmente exigen mantener la cuenta activa durante un periodo mínimo (por ejemplo, 12 meses). Si la cancelas antes de cumplir ese plazo, el banco puede reclamar la devolución total o parcial del incentivo recibido.
Antes de cerrar la cuenta:
- Consulta las condiciones originales de la promoción que has contratado.
- Verifica la fecha exacta en la que podrías cancelar sin penalización.
- Comprueba si existe alguna cláusula de devolución proporcional.
- Ten presente que el incentivo tributa como rendimiento del capital y que el banco ya le practicó retención, así que la cifra que recibiste es la neta y la que te reclamen puede ser la bruta.
Cerrar sin revisar este punto es el error más habitual.
Recibos domiciliados activos
Otro aspecto crítico es comprobar si tienes pagos recurrentes asociados a la cuenta. Muchas veces olvidamos que la cuenta bancaria es el canal por el que pasan gastos automáticos mensuales.
Revisa si tienes domiciliados:
- Nómina o ingresos periódicos.
- Recibos de luz, agua, internet o seguros.
- Suscripciones digitales (Netflix, Spotify, plataformas SaaS).
- Cuotas de autónomos o impuestos, sobre todo si compatibilizas paro con autónomo.
- Financiaciones o préstamos vinculados.
Si cierras la cuenta sin trasladar estas domiciliaciones a otra entidad, los recibos pueden devolverse, generando comisiones o incluso incidencias en tu historial.
Lo recomendable es mantener la cuenta activa unas semanas después de cambiar las domiciliaciones para asegurarte de que todo funciona correctamente. Si te cambias a otro banco, puedes pedirle que gestione el traslado de cuenta: la entidad de destino está obligada a encargarse del traspaso de domiciliaciones y órdenes permanentes en un plazo tasado, y es bastante más seguro que ir avisando proveedor por proveedor.
Tarjetas vinculadas y servicios asociados
Las tarjetas de débito o crédito vinculadas a la Cuenta Bienvenida deben estar canceladas antes de proceder al cierre definitivo.
Si la tarjeta sigue activa o tiene operaciones pendientes, el sistema puede bloquear la solicitud de baja. Además, debes comprobar:
- Si hay pagos fraccionados pendientes.
- Si existen cargos retenidos (por ejemplo, reservas de hoteles o alquiler de vehículos).
- Si tienes activado algún seguro asociado a la tarjeta.
También conviene revisar servicios como alertas SMS o seguros vinculados al producto, ya que pueden generar pequeños cargos residuales que impidan cerrar la cuenta inmediatamente.
Bizum y transferencias programadas
Si tienes Bizum asociado a esa cuenta, deberás desvincularlo antes de solicitar la cancelación. En muchos casos, el sistema exige cambiar el IBAN vinculado antes de permitir la baja.
Lo mismo ocurre con:
- Transferencias periódicas automáticas.
- Órdenes permanentes a otras cuentas.
- Ingresos programados.
Si no se desactivan previamente, pueden generar errores o rechazos en el proceso de cierre.
Saldo disponible y movimientos pendientes
La cuenta debe estar a saldo cero para poder cerrarse correctamente. Esto implica:
- Transferir el dinero restante a otra cuenta.
- Asegurarte de que no haya cargos pendientes de liquidación.
- Comprobar que no existen comisiones todavía no aplicadas.
Si el saldo es negativo, deberás regularizarlo antes de poder tramitar la baja.
Y un último paso que casi nadie da: pide por escrito el certificado de cancelación. Es el documento que acredita que la cuenta quedó cerrada en una fecha concreta y sin saldo pendiente, y es lo único que te sirve si meses después aparece un cargo o una comisión sobre una cuenta que creías cerrada. Guárdalo junto al último extracto.
Cuándo se puede bloquear el cierre
Cuando hay cargos pendientes, productos vinculados, saldo negativo o servicios todavía activos.
¿Cuánto tarda BBVA en cerrar la Cuenta Bienvenida?
Si la cuenta está a saldo cero, sin productos vinculados ni operaciones pendientes, el cierre puede resolverse con rapidez en pocos días. Aun así, el plazo exacto depende de cada caso y puede alargarse si hay incidencias, revisiones o servicios todavía activos.
Ahora bien, ese plazo puede ampliarse si existe cualquier elemento pendiente que requiera revisión. Por ejemplo, si hay cargos retenidos (como pagos con tarjeta aún no liquidados), comisiones pendientes de aplicar o transferencias programadas que todavía no se han ejecutado, el sistema no permitirá cerrar la cuenta hasta que esos movimientos queden completamente regularizados.
Si la solicitud se realiza a través de oficina o por teléfono, el plazo puede extenderse algunos días más por cuestiones administrativas. En cambio, cuando se hace directamente desde la app y no existen incidencias, el cierre suele ser más ágil y no tardar más de 24 horas.
Ten en cuenta ⚠️
El IBAN deja de estar operativo una vez se formaliza la baja definitiva. Desde ese momento, cualquier transferencia entrante será rechazada automáticamente.
Cerrar la Cuenta Bienvenida BBVA es fácil… hacerlo bien marca la diferencia
Dar de baja la Cuenta Bienvenida BBVA es un proceso sencillo si la cuenta está regularizada, pero hacerlo sin planificación puede generarte devoluciones de recibos, pérdida de la bonificación o pequeños bloqueos administrativos.
Antes de cerrar, asegúrate de:
- Haber cumplido el periodo de permanencia si aceptaste una promoción.
- Trasladar domiciliaciones y servicios vinculados.
- Cancelar tarjetas y desactivar Bizum.
- Dejar la cuenta completamente a saldo cero.
- Guardar el certificado de cancelación que te facilite el banco.
Cerrar una cuenta no es solo cancelar un IBAN, es reorganizar tu estructura bancaria. Si aprovechas el momento para revisar condiciones, comisiones y alternativas más rentables, el cambio puede jugar a tu favor.