
Softwares de gestión
Hacienda prepara otro retraso de Verifactu hasta 2028: qué cambia para autónomos y empresas
Índice
Hacienda ha anunciado que plantea aplazar hasta octubre de 2028 las obligaciones pendientes de Verifactu para coordinarlas con la factura electrónica. El cambio aún no está aprobado: a 6 de octubre de 2026, los plazos vigentes de adaptación siguen siendo antes del 1 de enero de 2027 para los contribuyentes del Impuesto sobre Sociedades y del 1 de julio de 2027 para el resto de obligados, incluidos los autónomos.
Para los negocios que estaban preparando la adaptación de sus programas, el anuncio abre la posibilidad de disponer de más tiempo. Sin embargo, antes de cancelar una actualización o aplazar una contratación, conviene entender qué ha comunicado Hacienda, qué falta por aprobar y cómo encaja este cambio con la factura electrónica.
Qué ha anunciado Hacienda sobre el retraso de Verifactu
El Ministerio de Hacienda publicó el 5 de octubre una comunicación en la que propone trasladar a octubre de 2028 las obligaciones pendientes del Real Decreto 1007/2023, que regula los requisitos de los sistemas informáticos de facturación.
La intención es hacer coincidir ese calendario con el de la factura electrónica obligatoria para empresarios y profesionales cuya facturación anual no supere los ocho millones de euros. Hacienda también prevé acercar determinados aspectos técnicos y los ámbitos de aplicación de ambas normas, teniendo en cuenta los futuros requisitos europeos de información digital del IVA, conocidos como ViDA.
El problema que se pretende resolver es práctico: un negocio puede necesitar adaptar su programa para cumplir los requisitos de los registros de facturación y modificarlo después para intercambiar facturas electrónicas con sus clientes y proveedores.
Coordinar ambos procesos puede reducir duplicidades. No obstante, todavía falta conocer la reforma concreta, por lo que no puede asegurarse que todos los negocios vayan a resolver la transición con una única actualización.
¿Está aprobado el aplazamiento de Verifactu a 2028?
No: el anuncio de Hacienda todavía no sustituye las fechas recogidas en la normativa. La propia Agencia Tributaria presenta la comunicación como una «previsión de ampliación» del plazo de adaptación.
La diferencia es importante: existe una comunicación oficial sobre el cambio que se quiere aprobar, pero falta la modificación normativa que permita aplicar el nuevo calendario.
El aplazamiento anterior de Verifactu a 2027 sí se aprobó mediante el Real Decreto-ley 15/2025, publicado en diciembre de 2025. Ese es el cambio que estableció las fechas actuales.
Por tanto, octubre de 2028 debe interpretarse, de momento, como el horizonte anunciado. La planificación del cumplimiento debe seguir teniendo en cuenta los plazos vigentes hasta que se publique la modificación correspondiente.
Cuándo será obligatorio Verifactu: calendario vigente y fecha anunciada
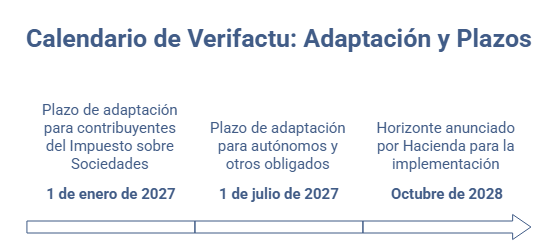
Los plazos actuales distinguen entre los contribuyentes del Impuesto sobre Sociedades y el resto de obligados incluidos en el reglamento:
| Colectivo afectado | Plazo vigente de adaptación | Horizonte anunciado por Hacienda | |||
| Contribuyentes del Impuesto sobre Sociedades incluidos en el reglamento | Antes del 1 de enero de 2027 | Octubre de 2028, pendiente de aprobación normativa | |||
| Resto de obligados, incluidos los autónomos que desarrollan actividades económicas | Antes del 1 de julio de 2027 | Octubre de 2028, pendiente de aprobación normativa |
| Colectivo afectado | Plazo vigente de adaptación | Horizonte anunciado por Hacienda |
|---|---|---|
| Contribuyentes del Impuesto sobre Sociedades incluidos en el reglamento | Antes del 1 de enero de 2027 | Octubre de 2028, pendiente de aprobación normativa |
| Resto de obligados, incluidos los autónomos que desarrollan actividades económicas | Antes del 1 de julio de 2027 | Octubre de 2028, pendiente de aprobación normativa |
La AEAT mantiene estas fechas en sus preguntas frecuentes sobre los sistemas de facturación.
Además, el nuevo retraso no equivaldría exactamente a “un año más”. Tomando octubre de 2028 como referencia, supondría aproximadamente 21 meses adicionales para sociedades y 15 meses para el resto.
Son cálculos orientativos: la comunicación de Hacienda señala el mes de octubre, pero la fecha exacta de aplicación deberá confirmarse cuando se apruebe la modificación.
Por qué Hacienda quiere llevar Verifactu a octubre de 2028
Octubre de 2028 está vinculado al calendario de la factura electrónica entre empresas y profesionales.
El BOE publicó el 5 de octubre la Orden HAC/1028/2026, que regula la solución pública de facturación electrónica. Su entrada en vigor, el 6 de octubre, inicia el cómputo de los plazos para aplicar esta obligación.
El Real Decreto 238/2026 establece una aplicación general escalonada según el volumen de operaciones:
| Empresarios y profesionales incluidos en la obligación B2B | Aplicación general de la factura electrónica | ||
| Quienes hayan superado ocho millones de euros de volumen de operaciones en el año natural anterior | 6 de octubre de 2027 | ||
| El resto | 6 de octubre de 2028 |
| Empresarios y profesionales incluidos en la obligación B2B | Aplicación general de la factura electrónica |
|---|---|
| Quienes hayan superado ocho millones de euros de volumen de operaciones en el año natural anterior | 6 de octubre de 2027 |
| El resto | 6 de octubre de 2028 |
Estas fechas resultan de contar, respectivamente, doce y veinticuatro meses desde la entrada en vigor de la orden. El decreto también recoge reglas transitorias específicas; entre ellas, un plazo adicional para informar sobre los estados de factura aplicable a determinadas personas físicas y entidades en atribución de rentas de hasta ocho millones de euros.
El anuncio sobre Verifactu no desplaza a 2028 la factura electrónica de los negocios del primer tramo. Son calendarios que deben comprobarse por separado.
Verifactu y factura electrónica: dos obligaciones que conviene distinguir
Las diferencias entre Verifactu y factura electrónica ayudan a entender por qué Hacienda quiere coordinar su implantación.
El reglamento de sistemas de facturación establece las garantías que deben cumplir los registros generados por los programas. La factura electrónica B2B regula la emisión y el intercambio electrónico de facturas entre empresarios y profesionales.
Por ejemplo, una consultora que factura a otras empresas puede necesitar que su herramienta genere registros con las garantías exigidas y, además, intercambie facturas en un formato estructurado compatible con el sistema B2B.
Hay otra precisión relevante: VERI*FACTU es una modalidad de cumplimiento del reglamento, aunque su nombre se utilice habitualmente para referirse al conjunto de la normativa.
En esa modalidad, el programa remite automáticamente los registros de facturación a la Agencia Tributaria. También existen sistemas NO VERI*FACTU, que conservan los registros con las garantías exigidas sin esa remisión automática. La elección entre las modalidades es voluntaria para el contribuyente.
Por eso, adaptarse al reglamento no implica necesariamente que todos los negocios tengan que enviar automáticamente sus registros a Hacienda.
Coordinar Verifactu y factura electrónica puede evitar costes duplicados. El negocio necesita un calendario estable y garantías de actualización del software. Hasta que cambie la norma, conviene mantener un plan compatible con los plazos de 2027.

A quién afecta Verifactu y qué debe revisar cada negocio
El reglamento afecta a los obligados incluidos en su ámbito que utilizan sistemas informáticos de facturación. No basta con ser autónomo o tener una sociedad para determinar cómo se aplica.
Entre las excepciones están los contribuyentes que llevan sus libros mediante el Suministro Inmediato de Información, conocido como SII. También deben considerarse los regímenes forales y las particularidades de cada actividad.
Estos ejemplos permiten situar las dudas más habituales:
- Una pequeña SL con un programa de facturación y fuera del SII: debe planificar la adaptación conforme al plazo vigente de enero de 2027.
- Un profesional autónomo con software de facturación: debe comprobar si está incluido en el reglamento y preparar su sistema para julio de 2027 mientras no cambie la norma.
- Un comercio o restaurante: debe revisar el sistema que emite sus facturas y tickets, no solo el programa de oficina.
- Una empresa incluida en el SII: debe analizar por separado su situación respecto de la factura electrónica B2B.
En los negocios con caja, revisar el TPV Verifactu puede ser especialmente importante. Un terminal que únicamente procesa pagos no desempeña necesariamente la misma función que un sistema que genera facturas simplificadas.
La AEAT distingue también la facturación exclusivamente manual, sin un sistema informático de facturación. Eso no permite asumir que cualquier uso de Word o Excel queda excluido: hay que revisar qué hace realmente la herramienta.
Qué hacer con tu programa mientras se aprueba el retraso de Verifactu
El anuncio permite revisar el calendario con tu proveedor, pero la decisión depende de cuánto hayas avanzado en la adaptación.
Si todavía no has contratado un programa
Antes de elegir un programa de facturación, pide que la propuesta detalle:
- Los requisitos que cumple la versión que vas a utilizar.
- Su preparación para la factura electrónica B2B.
- Las actualizaciones incluidas y sus posibles costes.
- Las condiciones de permanencia y exportación de tus datos.
Así podrás valorar el coste completo de la transición, además del precio inicial.
Si ya tienes un sistema adaptado
El anuncio, por sí solo, no exige sustituirlo. Comprueba cómo abordará tu proveedor los cambios futuros y conserva la documentación de la versión instalada.
Pide también la declaración responsable del fabricante, que es el mecanismo de certificación previsto por la normativa. La afirmación comercial de que un programa está “homologado” no sustituye ese documento.
Si ya estás enviando registros a Hacienda
No cambies la configuración únicamente por el titular de la noticia. Antes de interrumpir el envío, revisa las reglas aplicables a tu modalidad y coordina la decisión con tu asesor y proveedor.
Si utilizas varias herramientas conectadas
Aprovecha la revisión para comprobar todo el circuito: emisión de facturas, rectificaciones, caja y contabilidad. Un posible retraso da margen para probar las integraciones, pero no corrige sus errores ni modifica automáticamente los contratos firmados.
Valoración del aplazamiento de Verifactu: más tiempo, pero hace falta certeza
Coordinar los calendarios tiene sentido si evita adaptaciones sucesivas de una misma herramienta. Para un pequeño negocio, el coste no se limita a la licencia: también incluye formación, pruebas e integración con la operativa diaria.
Sin embargo, el valor del aplazamiento dependerá de que llegue acompañado de reglas claras y un calendario estable. Disponer de más tiempo ayuda poco si el negocio sigue sin saber qué cambios técnicos tendrá que contratar.
La decisión más útil ahora es revisar la adaptación con el proveedor y mantener un plan compatible con los plazos vigentes. Octubre de 2028 es el horizonte comunicado por Hacienda; la modificación normativa será la que permita darlo por definitivo.


