
Cuentas para empresas
Pagos internacionales con Vivid Business: divisas, costes y funcionamiento
Índice
Vivid Business permite a empresas y autónomos pagar proveedores en más de 30 divisas y enviar o recibir dinero desde más de 140 países. La plataforma muestra el tipo de cambio, las comisiones y el tiempo estimado antes de confirmar cada operación.
El servicio utiliza diferentes redes según el país y la moneda: SEPA, SWIFT, ACH, FedWire o Faster Payments. De esta forma, la transferencia puede viajar por una red local en lugar de depender siempre de una cadena de bancos corresponsales.

- 4% anual fijo durante los primeros 4 meses para rentabilizar el saldo disponible de tu negocio.
- Hasta un 10% de cashback en gastos con tarjeta dentro de las categorías seleccionadas.
- Cuenta digital con IBAN español para gestionar pagos, cobros y operativa del día a día.
- Los pagos pueden enviarse en más de 30 divisas, entre ellas EUR, USD, GBP, JPY, CHF, AUD, CAD, BRL y SGD.
- Vivid permite enviar o recibir dinero desde más de 140 países.
- No aplica recargos por cambiar divisas durante el fin de semana, aunque el coste final depende de la moneda, el destino y la ruta utilizada.
Pagos internacionales con Vivid Business: cómo funcionan
Los pagos internacionales de Vivid Business permiten realizar transferencias a proveedores, empleados o colaboradores extranjeros directamente desde la cuenta de empresa.
Antes de confirmar, la aplicación muestra:
- Importe que recibirá el destinatario.
- Divisa utilizada.
- Tipo de cambio aplicado.
- Comisión de la operación.
- Tiempo estimado de llegada.
- Red por la que se procesará el pago, cuando corresponda.
Vivid selecciona la vía disponible en función del país, la moneda y los datos bancarios del beneficiario. Algunas transferencias pueden viajar por SWIFT, mientras que otras utilizan redes locales como ACH o FedWire en Estados Unidos y Faster Payments en Reino Unido.
| Característica | Pagos internacionales de Vivid | ||
| Divisas para enviar | Más de 30 | ||
| Países disponibles | Más de 140 | ||
| Cobros desde el extranjero | Sí | ||
| Redes utilizadas | SEPA, SWIFT, ACH, FedWire y Faster Payments | ||
| Comisión | Depende de la ruta, divisa, destino y plan | ||
| Información antes de enviar | Tipo de cambio, comisión e importe final | ||
| Recargo durante el fin de semana | No | ||
| Tiempo habitual | Desde minutos; la mayoría en menos de un día | ||
| Cuenta o aplicación adicional | No |
| Característica | Pagos internacionales de Vivid |
|---|---|
| Divisas para enviar | Más de 30 |
| Países disponibles | Más de 140 |
| Cobros desde el extranjero | Sí |
| Redes utilizadas | SEPA, SWIFT, ACH, FedWire y Faster Payments |
| Comisión | Depende de la ruta, divisa, destino y plan |
| Información antes de enviar | Tipo de cambio, comisión e importe final |
| Recargo durante el fin de semana | No |
| Tiempo habitual | Desde minutos; la mayoría en menos de un día |
| Cuenta o aplicación adicional | No |
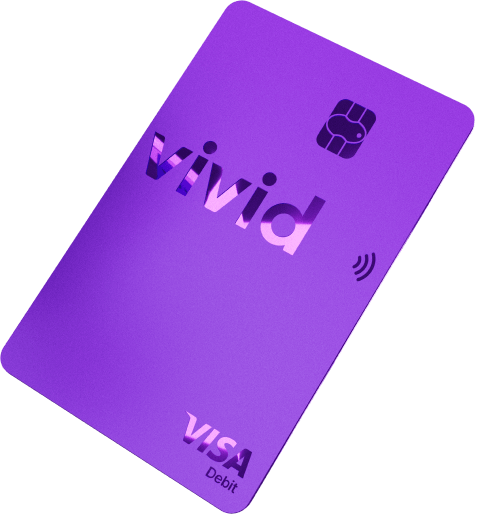
Tarjeta Vivid Business🌟
Vivid Business combina cuenta de empresa con tarjetas corporativas físicas y virtuales gratuitas, sin límites en número de IBAN y con interés sobre saldo positivo, lo que puede dar un retorno adicional a la tesorería de la empresa. Además, ofrece cashback en compras, gestión de tarjetas sin comisiones y atención 24/7.
Qué diferencia hay entre un pago internacional y una cuenta multidivisa
Un pago internacional es una transferencia entre personas o empresas situadas en diferentes países. Puede realizarse en euros o en una moneda extranjera.
Una cuenta multidivisa permite, además, mantener saldos separados en diferentes monedas. Esto evita convertir automáticamente cada cobro y permite decidir cuándo utilizar o cambiar el dinero.
Por ejemplo, una empresa española que cobra 10.000 dólares y debe pagar 7.000 dólares a un proveedor puede utilizar parte de ese saldo directamente. Si todo el dinero se convierte primero a euros y después nuevamente a dólares, se producen dos cambios de moneda y pueden aumentar los costes.
Las cuentas multidivisa para empresas son especialmente útiles cuando los ingresos y los gastos internacionales se repiten regularmente. Si las operaciones son puntuales, puede bastar con realizar la conversión en el momento de transferir.
Es importante distinguir entre las más de 30 divisas en las que Vivid permite enviar pagos y las monedas que pueden mantenerse como saldo dentro de la cuenta. Que una moneda pueda enviarse no significa necesariamente que la empresa disponga de datos bancarios locales o de un balance independiente en esa divisa.
A qué países se puede enviar dinero con Vivid
Vivid indica que su red permite enviar pagos a más de 140 países, incluidos:
- Estados Unidos.
- Reino Unido.
- China.
- India.
- Brasil.
- Países de la Unión Europea.
- Canadá.
- Australia.
- Japón.
La cobertura exacta depende de la moneda y la ruta. Un país puede estar disponible para pagos en dólares, pero no necesariamente para todas las divisas locales.
La aplicación muestra las opciones válidas al introducir los datos del destinatario. Esto permite comprobar la disponibilidad antes de cargar fondos o acordar con el proveedor una moneda concreta.
Qué divisas admite Vivid Business
Entre las monedas mencionadas expresamente por Vivid se encuentran:
- Euro: EUR.
- Dólar estadounidense: USD.
- Libra esterlina: GBP.
- Yen japonés: JPY.
- Franco suizo: CHF.
- Dólar australiano: AUD.
- Dólar canadiense: CAD.
- Real brasileño: BRL.
- Dólar de Singapur: SGD.
Vivid comunica actualmente la posibilidad de enviar en más de 30 divisas, pero la lista puede variar. Antes de emitir una factura o aceptar un presupuesto en moneda extranjera, conviene comprobar que el pago está disponible tanto para enviar como para recibir.

Qué redes utiliza Vivid para los pagos internacionales
Vivid no procesa todas las transferencias de la misma manera. Selecciona la red en función de la moneda y el destino.
| Red | Uso habitual | ||
| SEPA | Transferencias en euros dentro de la zona SEPA | ||
| SEPA Instant | Pagos inmediatos en euros entre entidades compatibles | ||
| SWIFT | Transferencias internacionales y monedas sin una red local compartida | ||
| ACH | Pagos bancarios nacionales en Estados Unidos | ||
| FedWire | Transferencias en dólares a través de la red estadounidense | ||
| Faster Payments | Pagos en libras dentro de Reino Unido |
| Red | Uso habitual |
| SEPA | Transferencias en euros dentro de la zona SEPA |
| SEPA Instant | Pagos inmediatos en euros entre entidades compatibles |
| SWIFT | Transferencias internacionales y monedas sin una red local compartida |
| ACH | Pagos bancarios nacionales en Estados Unidos |
| FedWire | Transferencias en dólares a través de la red estadounidense |
| Faster Payments | Pagos en libras dentro de Reino Unido |
Transferencias SEPA
Las transferencias SEPA se utilizan principalmente para pagos en euros dentro del Espacio Económico Europeo y otros países adheridos. Suelen ser más económicas y sencillas que una transferencia SWIFT.
Vivid incluye las transferencias SEPA Instant en sus planes actuales, aunque la recepción inmediata también depende de que la entidad del destinatario sea compatible.
Transferencias SWIFT
SWIFT se utiliza cuando el pago necesita atravesar diferentes países, monedas o bancos. En estas operaciones pueden intervenir entidades corresponsales antes de que el dinero llegue al beneficiario.
Por eso es importante revisar si la comisión mostrada cubre todos los gastos o si el banco del destinatario puede aplicar algún cargo adicional.
Redes bancarias locales
Cuando la ruta lo permite, Vivid puede procesar la operación mediante una red local. Los pagos en libras pueden enviarse mediante Faster Payments y determinadas transferencias en dólares pueden utilizar ACH o FedWire.
Vivid señala que muchas transferencias se apoyan en tecnología de Wise y en su red de colaboradores internacionales. Esto permite que determinadas operaciones se procesen como pagos locales y no como una transferencia SWIFT tradicional.
Cuánto cuestan los pagos internacionales con Vivid
El precio depende de:
- Plan contratado.
- País de destino.
- Divisa.
- Importe.
- Red utilizada.
- Datos bancarios del destinatario.
- Posibles entidades intermediarias.
La página de planes de Vivid Business publica actualmente estas condiciones para empresas:
| Operación | Free Start | Basic | Pro | ||||
| SEPA Instant | Gratis | Gratis | Gratis | ||||
| SWIFT entrante | Gratis | Gratis | Gratis | ||||
| SWIFT saliente incluido | No disponible | 5 al mes | 10 al mes | ||||
| SWIFT adicional | No disponible | 5 € | 5 € |
| Operación | Free Start | Basic | Pro |
| SEPA Instant | Gratis | Gratis | Gratis |
| SWIFT entrante | Gratis | Gratis | Gratis |
| SWIFT saliente incluido | No disponible | 5 al mes | 10 al mes |
| SWIFT adicional | No disponible | 5 € | 5 € |
Estas franquicias se refieren a las transferencias incluidas dentro de cada plan. Otras rutas o modalidades internacionales pueden tener un coste diferente, que se muestra en la aplicación antes de confirmar.
¿Vivid aplica comisión por cambiar divisas?
Vivid indica que utiliza tipos de cambio reales, muestra la comisión antes de enviar y no añade recargos específicos durante el fin de semana.
Aun así, el coste total no debe analizarse únicamente mirando la comisión de transferencia. Hay que revisar:
- Tipo de cambio aplicado.
- Comisión fija.
- Comisión porcentual, si existe.
- Gastos del banco intermediario o receptor.
- Importe final que recibirá el beneficiario.
La cifra importante no es cuánto dinero sale inicialmente de la cuenta, sino cuánto cuesta entregar al proveedor la cantidad exacta acordada.
Ejemplo de un pago a un proveedor en dólares
Supongamos que una empresa debe pagar una factura de 5.000 dólares. Antes de confirmar, Vivid mostrará el tipo de cambio y la comisión.
Si el cambio hipotético fuese de 1 EUR = 1,17 USD:
- Importe convertido: 5.000 USD ÷ 1,17 = 4.273,50 €.
- Comisión hipotética: 5 €.
- Coste total aproximado: 4.278,50 €.
Este cálculo es únicamente ilustrativo. El tipo de cambio y la comisión deben consultarse en el momento de la transferencia.
Cuánto tarda una transferencia internacional de Vivid
Vivid afirma que algunas transferencias llegan en minutos y que la mayoría se completa en menos de un día. La velocidad depende de la red utilizada, la divisa, el país, el horario y las revisiones de seguridad.
Antes de confirmar, la aplicación muestra una estimación de llegada. Ese plazo puede alargarse si:
- Los datos bancarios son incorrectos.
- El banco receptor solicita información adicional.
- Intervienen varios bancos corresponsales.
- La operación se envía durante un festivo del país de destino.
- Se activa una revisión de seguridad.
- La transferencia tiene un importe poco habitual.
- La divisa tiene restricciones locales.
Para evitar retrasos, es recomendable comprobar el nombre legal del proveedor, número de cuenta, código SWIFT o BIC, dirección bancaria, referencia de la factura y moneda acordada.
Cómo recibir pagos internacionales en Vivid Business
Vivid también permite recibir dinero de clientes situados en más de 140 países directamente en el IBAN de la empresa.
El proceso habitual consiste en compartir:
- Nombre legal del titular.
- IBAN o número de cuenta.
- Código BIC o SWIFT.
- Nombre y dirección de la entidad.
- Datos del banco intermediario, cuando sean necesarios.
- Referencia de factura.
La empresa debe enviar los datos correspondientes a la moneda en la que desea cobrar. Si facilita un IBAN en euros para una factura en dólares, es posible que el banco emisor convierta el dinero antes de enviarlo y aplique su propio tipo de cambio.
Una cuenta de empresa con facturación integrada ayuda a relacionar cada ingreso con su factura y a identificar pagos incompletos, duplicados o recibidos en una moneda distinta a la acordada.
Para qué empresas puede ser útil
Los pagos internacionales de Vivid pueden encajar especialmente bien en:
Ecommerce que compran productos en otros países
Una tienda puede pagar mercancía, logística o fabricación en dólares, libras, yuanes u otras divisas disponibles.
Agencias y consultoras con colaboradores internacionales
Permite pagar servicios prestados por profesionales o pequeñas empresas situadas fuera de España y conservar un justificante bancario de cada operación.
Negocios que cobran a clientes extranjeros
La empresa puede compartir sus datos bancarios y recibir el dinero directamente en Vivid, evitando trabajar con varias aplicaciones separadas.
Startups con herramientas y equipos globales
Muchas startups pagan software, publicidad, servicios en la nube, desarrolladores o proveedores internacionales. Centralizar los pagos facilita revisar cuánto se está gastando en cada moneda.
Empresas importadoras y exportadoras
Cuando el volumen es recurrente, la visibilidad sobre comisiones, divisas y fecha estimada puede mejorar el control de la tesorería.
Cómo controlar el riesgo de divisa
El tipo de cambio puede alterar el margen de una operación internacional. Si una empresa acuerda hoy pagar 20.000 dólares dentro de tres meses, el coste final en euros dependerá del cambio vigente cuando llegue el momento.
Para reducir el riesgo de divisa en una empresa conviene:
- Cobrar y pagar en la misma moneda cuando sea posible.
- Evitar conversiones innecesarias.
- Reservar con antelación el dinero destinado a proveedores.
- Negociar la moneda de las facturas.
- Revisar el tipo de cambio antes de presupuestar.
- Incluir un margen de seguridad en operaciones a largo plazo.
- Separar los saldos destinados a pagos internacionales.
Vivid facilita la operativa, pero no garantiza que una moneda mantenga su valor. La empresa sigue expuesta a las fluctuaciones entre la fecha del presupuesto, la factura y el pago.
Contabilidad de los pagos internacionales
Cada transferencia internacional debería conservarse junto con:
- Factura del proveedor.
- Justificante bancario.
- Tipo de cambio utilizado.
- Comisión cobrada.
- Importe contabilizado en euros.
- Posibles diferencias de cambio.
- Documentación aduanera, cuando exista.
Las comisiones bancarias vinculadas a la actividad deben registrarse por separado del importe de la compra o el servicio. Si la factura está emitida en otra moneda, el asiento contable debe reflejar su equivalente en euros según el criterio aplicable.
Cuando el pago se realiza en una fecha distinta a la contabilización de la factura, puede aparecer una diferencia positiva o negativa de cambio. Esta diferencia afecta al resultado y no debe confundirse con la comisión de Vivid.
Una correcta gestión financiera de la empresa exige controlar estos costes para saber cuál es el margen real de cada operación internacional.
Ventajas y desventajas de los pagos internacionales de Vivid
| Ventajas | Desventajas | ||
| Más de 30 divisas disponibles para enviar | No todas las monedas disponibles para enviar tienen necesariamente un saldo independiente | ||
| Envíos y cobros desde más de 140 países | El coste depende de la ruta y el destino | ||
| Comisión visible antes de confirmar | Free Start no incluye SWIFT saliente | ||
| Sin recargo específico de fin de semana | Un banco intermediario puede intervenir en determinadas rutas | ||
| Uso de redes locales y SWIFT | El tiempo estimado no es una garantía | ||
| Recepción directa en el IBAN de Vivid | No dispone de oficinas para tramitar la transferencia | ||
| Seguimiento desde la aplicación | Puede solicitarse documentación adicional | ||
| Integración con la cuenta de empresa | El tipo de cambio sigue afectando al margen |
| Ventajas | Desventajas |
| Más de 30 divisas disponibles para enviar | No todas las monedas disponibles para enviar tienen necesariamente un saldo independiente |
| Envíos y cobros desde más de 140 países | El coste depende de la ruta y el destino |
| Comisión visible antes de confirmar | Free Start no incluye SWIFT saliente |
| Sin recargo específico de fin de semana | Un banco intermediario puede intervenir en determinadas rutas |
| Uso de redes locales y SWIFT | El tiempo estimado no es una garantía |
| Recepción directa en el IBAN de Vivid | No dispone de oficinas para tramitar la transferencia |
| Seguimiento desde la aplicación | Puede solicitarse documentación adicional |
| Integración con la cuenta de empresa | El tipo de cambio sigue afectando al margen |
Cómo hacer un pago internacional con Vivid
La denominación exacta de los menús puede cambiar, pero el proceso general es:
- Accede a Vivid Business.
- Selecciona la opción para realizar un pago o transferencia.
- Añade un nuevo destinatario.
- Introduce el país y la moneda.
- Añade el IBAN, número de cuenta o datos bancarios locales.
- Escribe el importe y la referencia de la factura.
- Comprueba el tipo de cambio.
- Revisa la comisión y el importe que recibirá el proveedor.
- Consulta el tiempo estimado.
- Confirma la transferencia.
- Descarga el justificante para conservarlo con la factura.
Si la transferencia es importante, puede resultar prudente realizar primero un pago pequeño para verificar que los datos y la ruta son correctos.
¿Merecen la pena los pagos internacionales de Vivid Business?
Los pagos internacionales de Vivid Business pueden ser interesantes para empresas que quieren pagar proveedores, cobrar clientes y gestionar diferentes monedas desde una sola cuenta.
Su principal ventaja es la transparencia previa: antes de confirmar se muestran la comisión, el tipo de cambio, la ruta y el tiempo estimado. También destaca la posibilidad de utilizar redes locales y realizar operaciones con más de 140 países.
No obstante, el coste debe revisarse operación por operación. El plan Free Start no incluye transferencias SWIFT salientes y las franquicias de Basic y Pro pueden quedarse cortas para empresas con un volumen elevado.
Vivid encaja especialmente bien cuando los pagos internacionales forman parte de una operativa más amplia que también incluye IBAN, tarjetas, facturación y gestión financiera. Si la empresa únicamente quiere realizar una transferencia puntual al año, el valor del conjunto será menos relevante.
Preguntas frecuentes sobre los pagos internacionales de Vivid
Patrocinado por
